Bài viết & Tin Tức
Kiến thức kế toán, pháp luật doanh nghiệp, kinh nghiệm thực tế dành cho hộ kinh doanh và doanh nghiệp Việt Nam.
Thuế GTGT
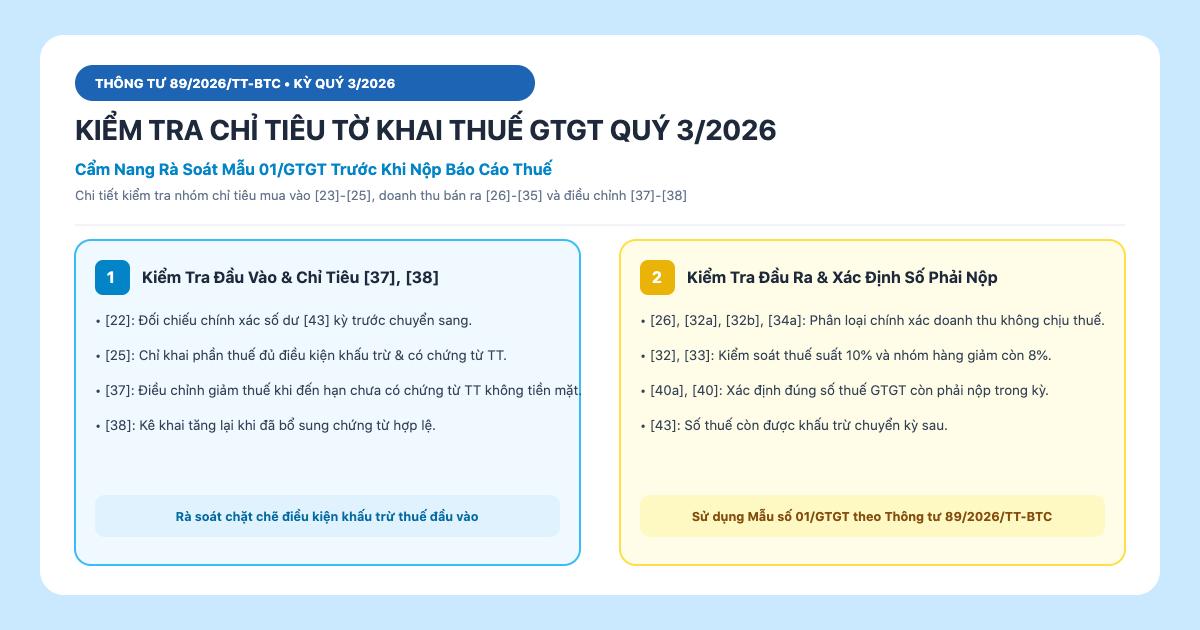
Chỉ tiêu tờ khai GTGT Quý 3/2026 cần kiểm tra trước khi nộp
Hướng dẫn chi tiết các chỉ tiêu tờ khai thuế GTGT Quý 3/2026 (Mẫu 01/GTGT) cần kiểm tra kỹ lưỡng trước khi nộp để tránh rủi ro bị ấn định thuế, phạt chậm nộp và sai sót số liệu: nhóm chỉ tiêu MUA VÀO & khấu trừ ([21], [22], [23], [24], [25]); nhóm DOANH THU & bán ra ([26]-[34a] phân loại thuế suất 0%, 5%, 10%, 8% giảm theo Phụ lục III NĐ 174/2025/NĐ-CP, các TH đặc thù [32a][32b][34a]); nhóm ĐIỀU CHỈNH & nghĩa vụ cuối kỳ ([37] giảm, [38] tăng khấu trừ, [40a][40] phải nộp, [41][42][43] chưa khấu trừ hết/hoàn/chuyển kỳ).
23 tháng 10, 2026
Đọc thêm →
Thuế GTGT
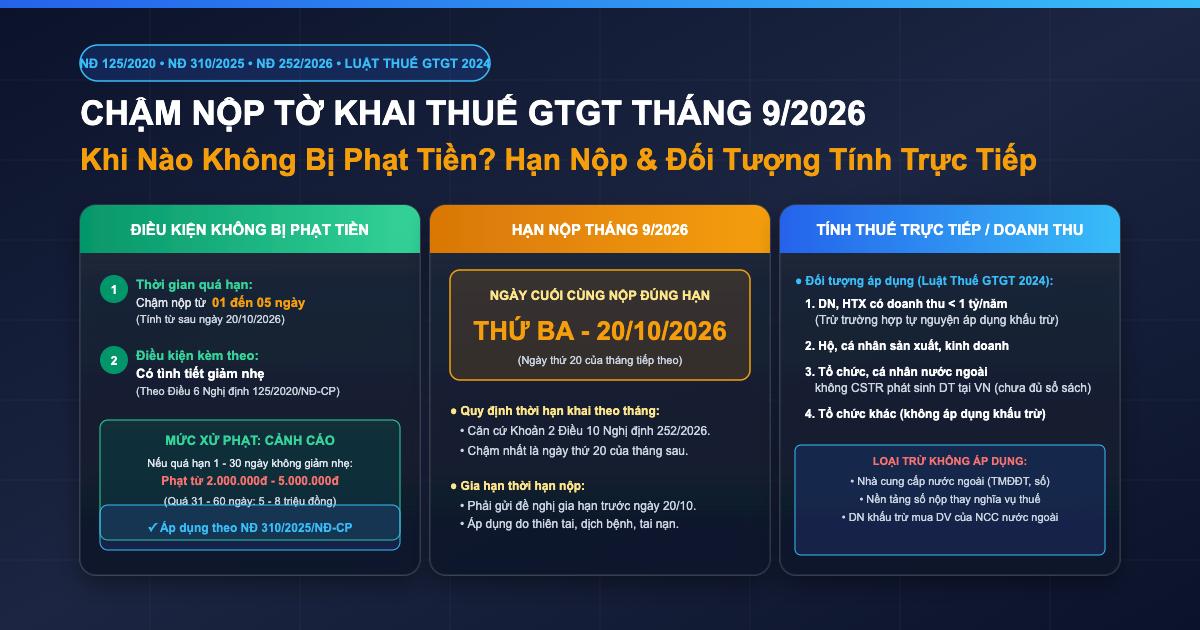
Chậm nộp tờ khai GTGT tháng 9/2026 không bị phạt khi nào?
Hướng dẫn chi tiết khi nào chậm nộp tờ khai GTGT tháng 9/2026 chỉ bị PHẠT CẢNH CÁO (không phạt tiền) theo Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi bởi NĐ 310/2025/NĐ-CP): đồng thời đáp ứng 2 điều kiện gồm chậm 1-5 ngày và có tình tiết giảm nhẹ theo Điều 6. Hạn nộp đúng là 20/10/2026 (thứ Ba) theo khoản 2 Điều 10 NĐ 252/2026/NĐ-CP. Bài viết tổng hợp 4 nhóm đối tượng áp dụng phương pháp trực tiếp theo doanh thu + bảng mức phạt theo thời gian chậm nộp (2-5tr, 5-8tr, 8-15tr, 15-25tr).
19 tháng 10, 2026
Đọc thêm →
Thuế Hộ kinh doanh
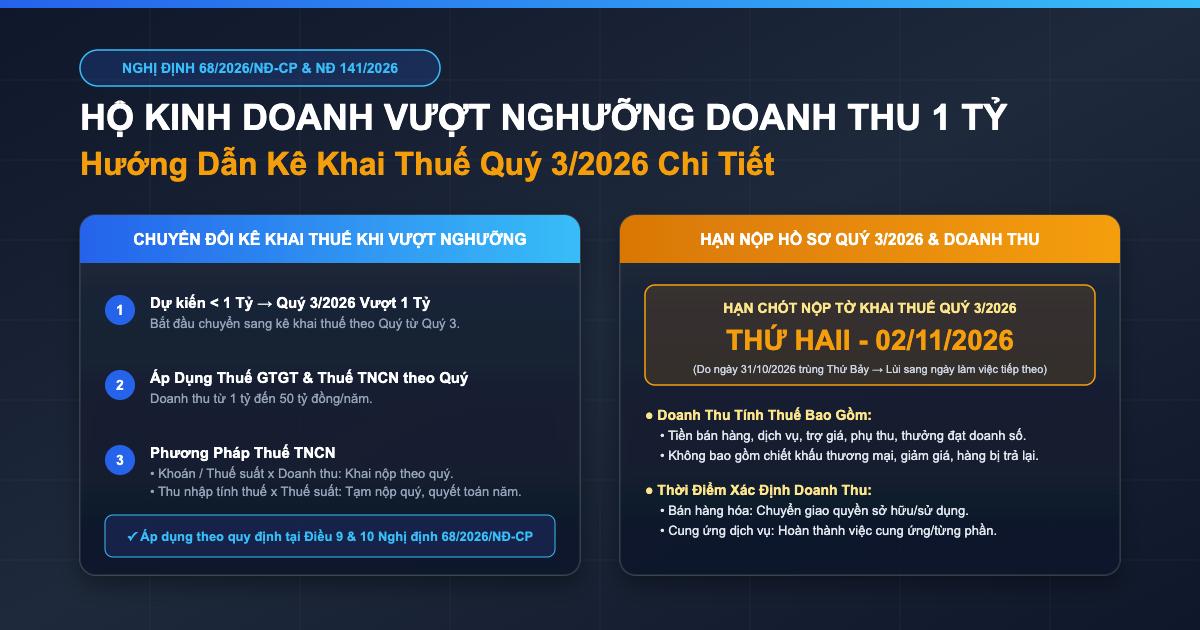
Hộ kinh doanh vượt 1 tỷ Quý 3/2026 kê khai thuế thế nào?
Hướng dẫn chi tiết cách kê khai thuế khi hộ kinh doanh ban đầu dự kiến doanh thu dưới 1 tỷ nhưng Quý 3/2026 doanh thu lũy kế vượt ngưỡng theo Điều 9, Điều 10 Nghị định 68/2026/NĐ-CP (sửa đổi bởi NĐ 141/2026/NĐ-CP): HKD doanh thu 1-50 tỷ khai GTGT theo quý, trên 50 tỷ khai theo tháng; khai TNCN theo 2 phương pháp (Thuế suất x Doanh thu hoặc Thu nhập x Thuế suất); hạn nộp tờ khai Q3/2026 chậm nhất 31/10/2026 (điều chỉnh sang 02/11/2026 do trùng ngày nghỉ); quy định doanh thu tính thuế theo Điều 5 NĐ 68/2026.
14 tháng 10, 2026
Đọc thêm →
Thuế GTGT
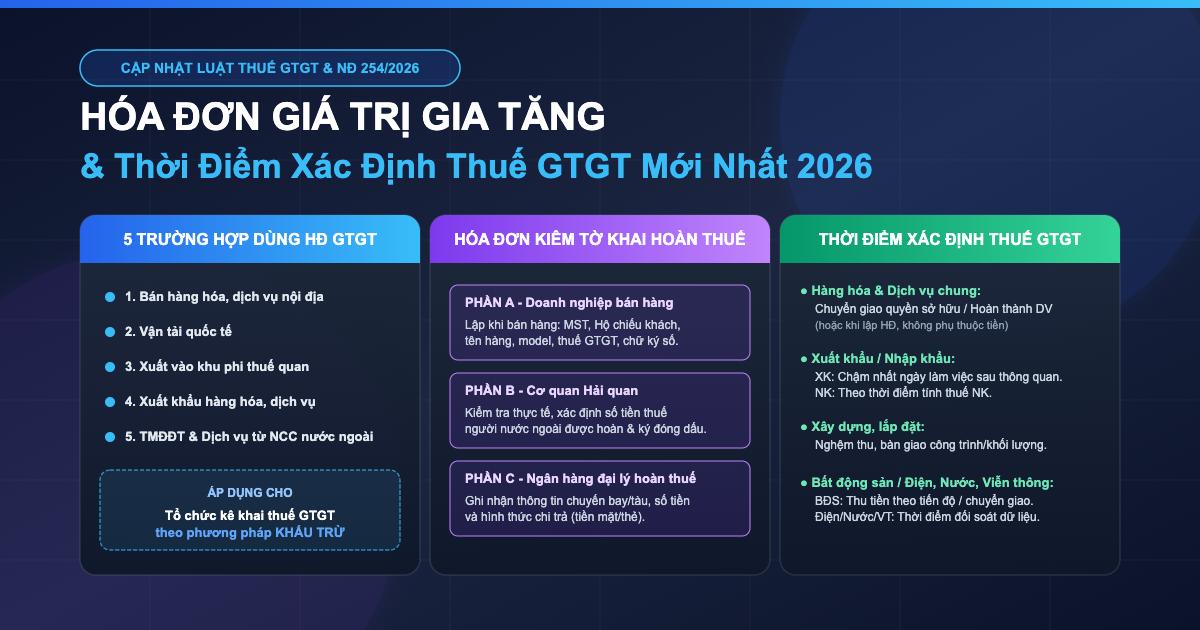
5 trường hợp sử dụng hóa đơn GTGT 2026 và thời điểm xác định thuế
Năm 2026 có nhiều quy định mới về trường hợp sử dụng hóa đơn GTGT theo Nghị định 254/2026/NĐ-CP: 5 nhóm hoạt động bắt buộc dùng HĐ GTGT (nội địa, vận tải quốc tế, khu phi thuế quan, xuất khẩu, TMĐT/nền tảng số), quy cách HĐ GTGT kiêm Tờ khai hoàn thuế theo TT 91/2026/TT-BTC với 3 phần (DN bán hàng, Cơ quan Hải quan, Ngân hàng đại lý hoàn thuế), và bảng tra cứu thời điểm xác định thuế GTGT theo 8 lĩnh vực kinh doanh (xuất nhập khẩu, viễn thông, điện nước, bảo hiểm, BĐS, xây dựng, dầu khí) căn cứ Điều 8 Luật thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP.
9 tháng 10, 2026
Đọc thêm →
Thuế GTGT
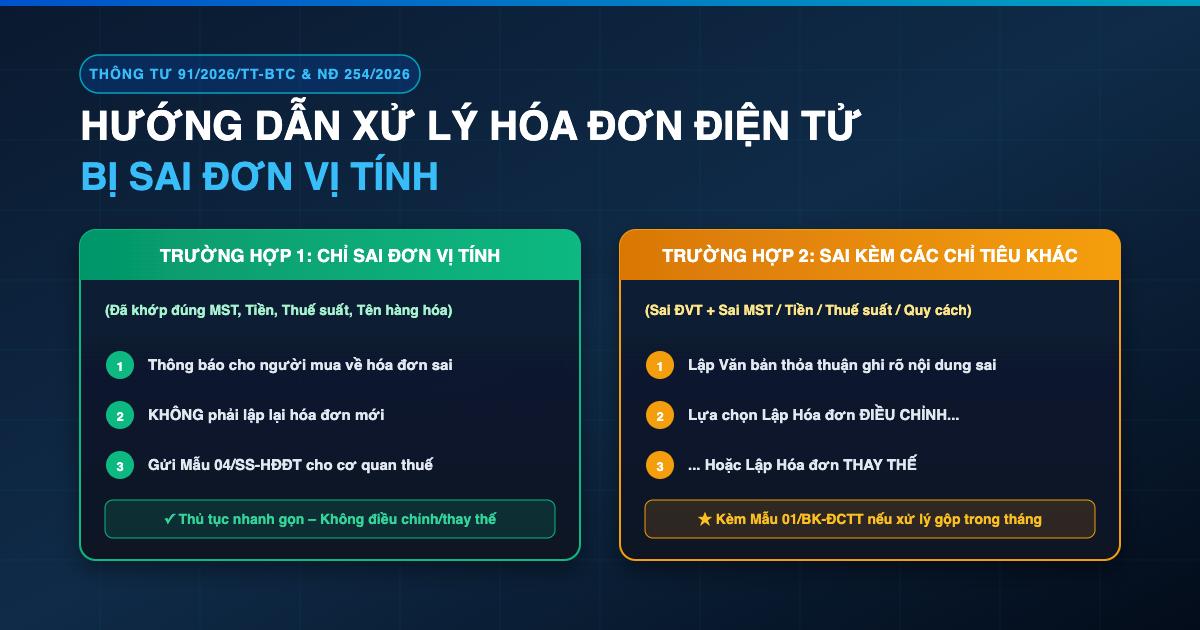
Xử lý hóa đơn điện tử sai đơn vị tính theo TT 91/2026
Hướng dẫn chi tiết xử lý hóa đơn điện tử sai đơn vị tính theo Điều 10 Thông tư 91/2026/TT-BTC: TH1 chỉ sai đơn vị tính (các nội dung khác đúng) → thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT, KHÔNG lập lại; TH2 sai đơn vị tính kèm nội dung bắt buộc khác → chọn Phương án A lập HĐ điều chỉnh hoặc Phương án B lập HĐ thay thế. Bài viết cũng tổng hợp đối tượng đăng ký HĐĐT theo Điều 6, 7 trường hợp bị ngừng sử dụng theo Điều 8, và 7 nguyên tắc lập/quản lý/sử dụng HĐ chứng từ theo Điều 4 Nghị định 254/2026/NĐ-CP.
7 tháng 10, 2026
Đọc thêm →
Thuế GTGT
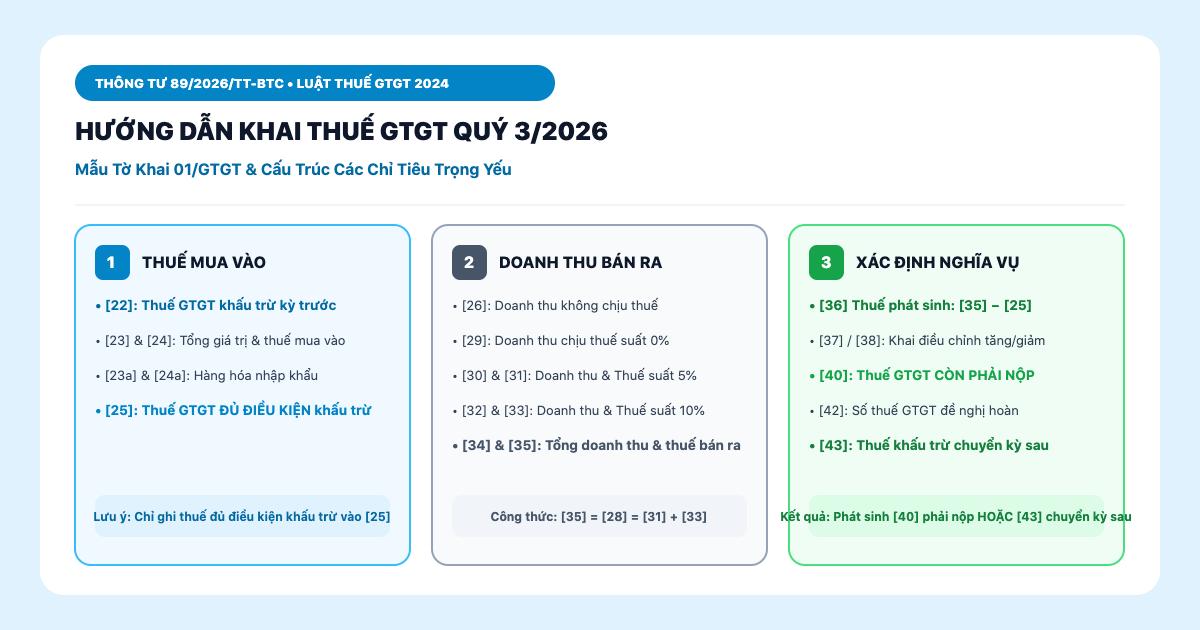
Khai thuế GTGT Quý 3/2026 Mẫu 01/GTGT hướng dẫn chi tiết
Hướng dẫn chi tiết cách khai thuế GTGT Quý 3/2026 theo Mẫu 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC: giải thích từng chỉ tiêu [01a] đến [43] bao gồm thông tin chung, kê khai đầu vào ([22]-[25]), đầu ra ([26]-[35]) phân loại thuế suất 0/5/10%, xác định nghĩa vụ phát sinh/khấu trừ/hoàn ([36]-[43]), đồng thời làm rõ 4 nhóm đối tượng áp dụng phương pháp trực tiếp theo doanh thu theo Điều 12 Luật thuế GTGT 2024.
6 tháng 10, 2026
Đọc thêm →
Thuế
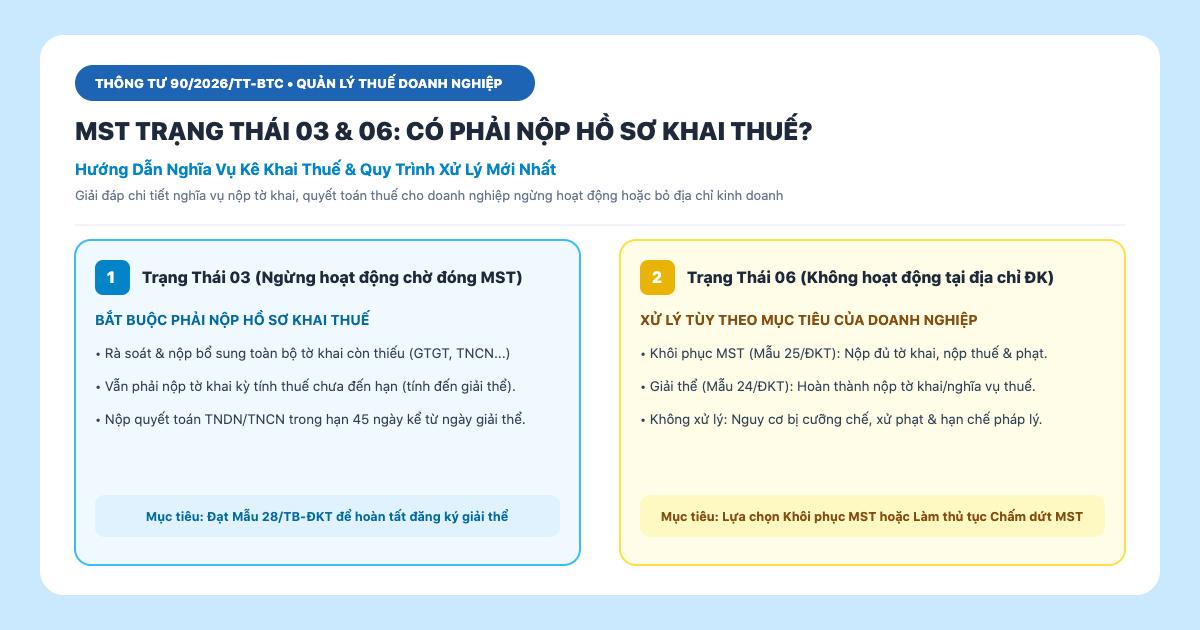
Mã số thuế trạng thái 03 và 06 có phải nộp hồ sơ khai thuế?
Giải đáp chi tiết: doanh nghiệp có mã số thuế trạng thái 03 (ngừng hoạt động chưa hoàn thành thủ tục chấm dứt MST) hoặc trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký) có phải nộp hồ sơ khai thuế không? Câu trả lời là CÓ cho cả hai trạng thái. Bài viết trình bày quy trình 7 bước hoàn thành nghĩa vụ thuế cho MST TT03, 3 trường hợp xử lý cho MST TT06, các mẫu hồ sơ bắt buộc (17/TB-ĐKT, 24/ĐKT, 25/ĐKT, 28/TB-ĐKT) và rủi ro bị cưỡng chế, hạn chế xuất cảnh nếu không xử lý.
2 tháng 10, 2026
Đọc thêm →
Thuế Hộ kinh doanh
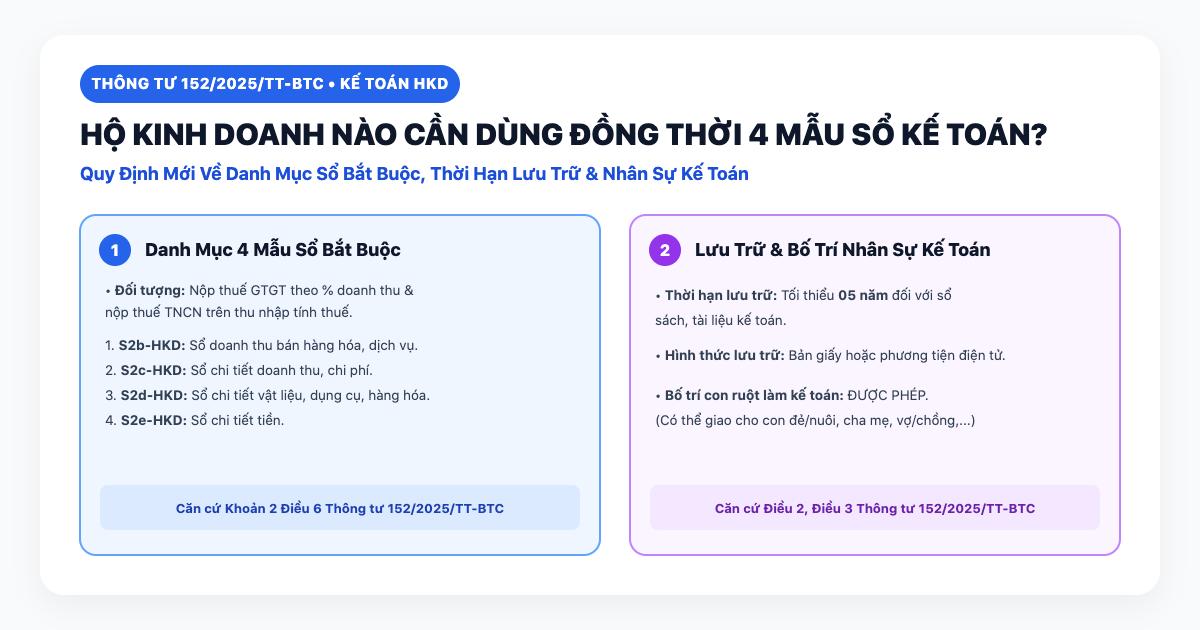
4 mẫu sổ kế toán hộ kinh doanh bắt buộc dùng 2026
Hướng dẫn 4 mẫu sổ kế toán hộ kinh doanh (S2b/S2c/S2d/S2e-HKD) bắt buộc dùng đồng thời khi nộp thuế GTGT theo tỷ lệ % trên doanh thu + TNCN theo phương pháp kê khai. Bài viết chi tiết đối tượng áp dụng, danh mục 4 mẫu sổ, chứng từ căn cứ (HĐ, bảng kê mua hàng không HĐ), thời hạn lưu trữ tối thiểu 5 năm, quyền bổ sung/sửa đổi sổ và hình thức lưu trữ giấy hoặc điện tử theo chế độ kế toán HKD hiện hành.
30 tháng 9, 2026
Đọc thêm →
Thuế Hộ kinh doanh
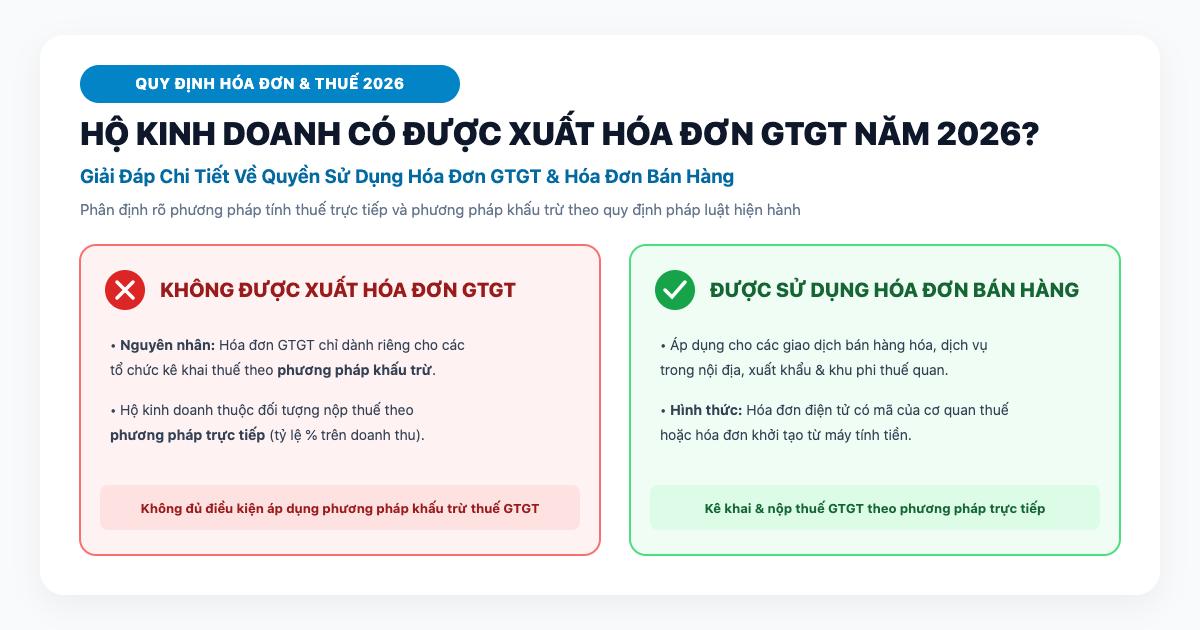
Hộ kinh doanh xuất hóa đơn GTGT năm 2026 được không?
Giải đáp thắc mắc phổ biến năm 2026: hộ kinh doanh có được xuất hóa đơn GTGT không? Câu trả lời KHÔNG — HKD chỉ được xuất hóa đơn bán hàng theo phương pháp trực tiếp, không có dòng tiền thuế GTGT tách riêng, người mua KHÔNG được khấu trừ đầu vào. Bài viết phân tích căn cứ pháp lý, so sánh chi tiết 2 loại hóa đơn, hướng dẫn HKD xuất hóa đơn đúng chuẩn cho 4 nhóm giao dịch: thương mại nội địa, vận tải quốc tế, khu phi thuế quan, xuất khẩu.
24 tháng 9, 2026
Đọc thêm →