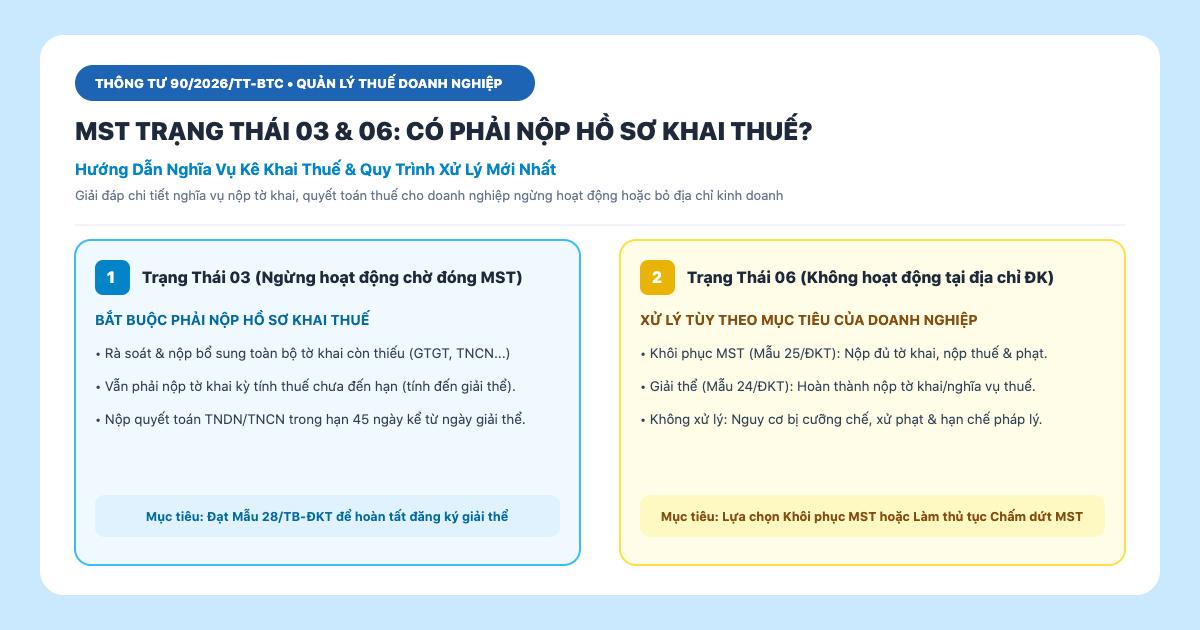
Mã số thuế trạng thái 03 (ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST) và MST trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký): doanh nghiệp vẫn BẮT BUỘC PHẢI NỘP HỒ SƠ KHAI THUẾ theo TT 90/2026/TT-BTC. MST TT03 phải thực hiện quy trình 7 bước hoàn thành nghĩa vụ thuế (rà soát → quyết định giải thể → nhận Mẫu 17 → quyết toán trong 45 ngày → nhận Mẫu 28 → hồ sơ đăng ký giải thể → cập nhật trạng thái). MST TT06 có 3 trường hợp xử lý: khôi phục (Mẫu 25), chấm dứt (Mẫu 24), hoặc bị cưỡng chế/hạn chế xuất cảnh nếu không xử lý. Hạn nộp quyết toán TNDN/TNCN chậm nhất 45 ngày kể từ sự kiện giải thể.
Thông tin văn bản
| Trạng thái 03 | Ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST |
|---|---|
| Trạng thái 06 | Không hoạt động tại địa chỉ đã đăng ký |
| Nghĩa vụ nộp HSKT MST 03 | CÓ - rà soát từ đầu đến giải thể |
| Nghĩa vụ nộp HSKT MST 06 | CÓ - theo mục tiêu xử lý |
| Hạn nộp quyết toán giải thể | 45 ngày kể từ sự kiện giải thể |
| Mẫu 17/TB-ĐKT | Thông báo chuyển MST sang TT03 |
| Mẫu 28/TB-ĐKT | Thông báo hoàn thành nghĩa vụ nộp thuế |
| Mẫu 25/ĐKT | Đề nghị khôi phục MST (TT06 muốn hoạt động tiếp) |
| Mẫu 24/ĐKT | Chấm dứt hiệu lực MST |
| Thời hạn nộp QD giải thể | 07 ngày làm việc |
| Hotline SmartAcc | 0936 468 469 |
Mã số thuế trạng thái 03 và trạng thái 06 là hai tình huống phổ biến mà doanh nghiệp gặp phải khi làm thủ tục giải thể hoặc tạm ngừng hoạt động. Anh Bình — giám đốc Công ty TNHH Xây dựng Hoàng Phát tại Hà Nội — vừa lo lắng hỏi SmartAcc: "Công ty em bị chuyển sang trạng thái 03 từ tháng 4/2026, em tưởng ngừng hoạt động thì khỏi phải khai thuế nữa. Giờ CQT thông báo em thiếu 6 tờ khai và yêu cầu nộp phạt. Em phải làm gì?". Câu trả lời chính xác: MST TT03 và TT06 ĐỀU PHẢI nộp hồ sơ khai thuế đầy đủ trước khi được chấm dứt hiệu lực.
Bài này SmartAcc giải đáp toàn diện về mã số thuế trạng thái 03 và 06 theo Thông tư 90/2026/TT-BTC: định nghĩa, nghĩa vụ khai thuế bắt buộc, quy trình 7 bước hoàn thành cho TT03, 3 trường hợp xử lý cho TT06, và rủi ro cưỡng chế/hạn chế xuất cảnh. Xem thêm bài Quy định mới xử phạt hành vi trốn thuế 2026 để nắm rõ mức phạt khi chậm nộp HSKT.
3 điểm BẮT BUỘC PHẢI BIẾT
- MST TT03 và TT06 không được miễn nghĩa vụ khai thuế — vẫn phải nộp bổ sung đầy đủ tờ khai còn thiếu.
- Hạn nộp quyết toán 45 ngày kể từ sự kiện giải thể — áp dụng cả TNDN và TNCN.
- MST TT06 không xử lý → bị cưỡng chế hành chính thuế + hạn chế xuất cảnh người đại diện pháp luật.
I. Doanh nghiệp có mã số thuế trạng thái 03 có phải nộp hồ sơ khai thuế không?
Các nghĩa vụ kê khai thuế cần thực hiện
- Rà soát & nộp đủ hồ sơ còn thiếu
Doanh nghiệp phải kiểm tra toàn bộ các kỳ khai thuế từ thời điểm bắt đầu hoạt động đến thời điểm giải thể, bao gồm: thuế GTGT, TNCN, TNDN, lệ phí môn bài, thuế nhà thầu, phí/lệ phí khác... - Kê khai kỳ tính thuế chưa đến hạn
Nếu có quyết định giải thể/chấm dứt hoạt động, doanh nghiệp vẫn phải xác định kỳ cuối cùng để khai thuế tính đến thời điểm giải thể. VD: DN khai thuế GTGT theo tháng, có quyết định giải thể ngày 03/06/2026 thì vẫn phải nộp tờ khai thuế GTGT kỳ tháng 6/2026. - Nộp hồ sơ quyết toán thuế TNDN, TNCN
Hạn nộp hồ sơ quyết toán thuế (Mẫu 03/TNDN, báo cáo tài chính, quyết toán TNCN) chậm nhất là ngày thứ 45 kể từ ngày xảy ra sự kiện giải thể, chấm dứt hoạt động.
II. Quy trình 7 bước hoàn thành nghĩa vụ thuế cho MST trạng thái 03
Để được cơ quan đăng ký kinh doanh chuyển trạng thái sang "Đã giải thể", doanh nghiệp mang MST trạng thái 03 cần thực hiện quy trình chuẩn 7 bước sau:
- Bước 1 — Rà soát nghĩa vụ tài chính & hồ sơ khai thuế
Tự rà soát các khoản nợ thuế, hóa đơn điện tử, sổ sách kế toán và nộp bổ sung tờ khai còn thiếu. Đối chiếu công nợ với CQT qua Mẫu 42/TB-TCT. - Bước 2 — Gửi quyết định giải thể
Thông qua quyết định giải thể và nộp cho Cơ quan đăng ký kinh doanh trong thời hạn 07 ngày làm việc kể từ ngày quyết định có hiệu lực. - Bước 3 — Nhận Thông báo Mẫu 17/TB-ĐKT
Cơ quan thuế gửi thông báo xác nhận doanh nghiệp ngừng hoạt động, đang làm thủ tục chấm dứt MST và chính thức chuyển MST sang trạng thái 03. - Bước 4 — Hoàn thành nghĩa vụ thuế
Nộp quyết toán thuế trong 45 ngày, phối hợp kiểm tra/giải trình với CQT, nộp đủ tiền thuế + tiền phạt + tiền chậm nộp, và xác nhận nghĩa vụ với cơ quan Hải quan (nếu có). - Bước 5 — Nhận Thông báo Mẫu 28/TB-ĐKT
Cơ quan thuế ban hành thông báo hoàn thành nghĩa vụ nộp thuế — đây là chứng từ then chốt để tiếp tục thủ tục giải thể tại Sở KH&ĐT. - Bước 6 — Nộp hồ sơ đăng ký giải thể chính thức
Nộp báo cáo thanh lý tài sản + danh sách chủ nợ tại Cơ quan đăng ký kinh doanh trong thời hạn 05 ngày làm việc sau khi hoàn thành nghĩa vụ thuế. - Bước 7 — Cập nhật trạng thái "Đã giải thể"
Cơ quan đăng ký kinh doanh lấy ý kiến cơ quan thuế và chuyển tình trạng pháp lý doanh nghiệp sang "Đã giải thể" — kết thúc quy trình.
III. Doanh nghiệp có mã số thuế trạng thái 06 có phải nộp hồ sơ khai thuế không?
3 trường hợp xử lý MST trạng thái 06
| Trường hợp | Mục tiêu | Thủ tục cần làm |
|---|---|---|
| Trường hợp 1 | Muốn tiếp tục hoạt động kinh doanh |
• Nộp hồ sơ đề nghị khôi phục MST (Mẫu 25/ĐKT); • Phối hợp xác minh địa chỉ trụ sở; • Nộp bổ sung toàn bộ hồ sơ khai thuế còn thiếu; • Hoàn thành nghĩa vụ nộp thuế, hóa đơn + nộp phạt VPHC (nếu có). |
| Trường hợp 2 | Muốn giải thể/chấm dứt hoạt động |
• Nộp hồ sơ chấm dứt hiệu lực MST (Mẫu 24/ĐKT) tại CQT; • Thực hiện rà soát, nộp đầy đủ tờ khai còn thiếu; • Hoàn thành mọi nghĩa vụ thuế trước khi kết thúc quy trình. |
| Trường hợp 3 | Doanh nghiệp KHÔNG thực hiện xử lý |
• Doanh nghiệp tiếp tục bị khóa ở trạng thái 06; • Người nộp thuế hoặc cá nhân liên quan có thể bị áp dụng các biện pháp cưỡng chế thi hành quyết định hành chính thuế; • Bị phạt VPHC hoặc hạn chế xuất cảnh người đại diện pháp luật theo quy định. |
IV. Ví dụ thực tế
Ví dụ 1 — Anh Bình công ty xây dựng bị TT03 thiếu 6 tờ khai
Công ty TNHH Xây dựng Hoàng Phát của anh Bình bị chuyển sang MST trạng thái 03 từ tháng 4/2026 do đã nộp quyết định giải thể. Anh tưởng "ngừng hoạt động = khỏi khai thuế" nên không nộp các tờ khai từ Q1-Q3/2026.
- Anh Bình PHẢI nộp bổ sung đủ 6 tờ khai còn thiếu (GTGT Q1-Q3, TNCN Q1-Q3) + báo cáo tình hình sử dụng HĐ.
- Nộp quyết toán TNDN và TNCN trong 45 ngày kể từ sự kiện giải thể (chậm sẽ bị phạt 2-25 triệu/tờ khai).
- Chỉ khi nhận được Mẫu 28/TB-ĐKT, công ty mới được tiếp tục thủ tục giải thể tại Sở KH&ĐT.
Ví dụ 2 — Chị Hoa công ty TNHH 1TV bị TT06 muốn tiếp tục hoạt động
Công ty TNHH 1TV Thương mại Minh Hoa bị CQT quét trạng thái 06 do CQT đến địa chỉ không thấy ai. Chị Hoa muốn tiếp tục kinh doanh.
- Chị Hoa nộp Mẫu 25/ĐKT (đề nghị khôi phục MST) tại Chi cục Thuế quản lý.
- Phối hợp cùng cán bộ thuế xác minh địa chỉ trụ sở — xác nhận địa chỉ có hoạt động thực.
- Nộp bổ sung tờ khai còn thiếu + nộp phạt VPHC (3-5 triệu đồng theo NĐ 125/2020).
- Sau 10-15 ngày, CQT khôi phục MST → doanh nghiệp hoạt động bình thường trở lại.
Ví dụ 3 — Anh Tùng bỏ công ty TT06 bị hạn chế xuất cảnh
Anh Tùng mở Công ty TNHH Vận tải Tùng Phát năm 2022, hoạt động được 1 năm thì bỏ không khai thuế. Năm 2026 anh muốn xuất cảnh đi du lịch Nhật Bản.
- Khi làm thủ tục xuất cảnh, Cục Quản lý Xuất nhập cảnh phát hiện anh Tùng đang là người đại diện pháp luật công ty có MST trạng thái 06.
- Anh Tùng bị hạn chế xuất cảnh cho đến khi hoàn thành nghĩa vụ thuế của công ty cũ (truy thu + phạt + lãi chậm nộp ước tính 50-80 triệu).
- Giải pháp: hoặc Mẫu 24/ĐKT chấm dứt MST + nộp đủ nghĩa vụ, hoặc chuyển người đại diện pháp luật sang người khác (phức tạp hơn).
V. Checklist phòng tránh rủi ro MST trạng thái 03 và 06
- Rà soát hàng tháng tình trạng MST
Tra cứu MST tại Cổng Thông tin Tổng cục Thuế — nếu TT 00 là bình thường. TT03/06 cần xử lý ngay. - Khai thuế đủ ngay cả khi tạm ngừng
DN tạm ngừng hoạt động vẫn phải khai thuế đầy đủ tới ngày tạm ngừng + lệ phí môn bài. Chỉ miễn khi được CQT xác nhận bằng văn bản. - Duy trì địa chỉ trụ sở thực
Cập nhật địa chỉ chính xác, có biển hiệu, có người nhận văn bản khi CQT đến kiểm tra — tránh bị quét TT06. - Giải thể đúng quy trình 7 bước
Không tự ý "bỏ công ty" — phải làm đủ 7 bước theo đúng trình tự để tránh bị treo MST ở TT03 vĩnh viễn. - Nộp quyết toán giải thể trong 45 ngày
Lập quyết toán TNDN + TNCN + BCTC đầy đủ ngay sau khi có quyết định giải thể. Chậm hạn = phạt 2-25 triệu/tờ.
Câu hỏi thường gặp
MST trạng thái 03 có phải nộp lệ phí môn bài không?
CÓ — nếu DN có quyết định giải thể giữa năm. Lệ phí môn bài tính cho cả năm nếu DN hoạt động từ đầu năm; miễn LPMB chỉ áp dụng khi DN giải thể trước ngày 30/06 và đã có văn bản xác nhận từ CQT.
MST TT03 bao lâu được chuyển sang "Đã giải thể"?
Phụ thuộc vào tiến độ hoàn thành 7 bước. Thông thường từ 30-90 ngày sau khi nộp Bước 2 (quyết định giải thể). Nếu có kiểm tra thuế → kéo dài 3-6 tháng. Trường hợp phức tạp (phá sản) có thể 1-2 năm.
MST TT06 có thể khôi phục được không?
CÓ, qua Trường hợp 1 — nộp Mẫu 25/ĐKT + xác minh địa chỉ + nộp bổ sung tờ khai + nộp phạt VPHC. Thời gian xử lý thường 10-15 ngày làm việc.
Hạn chế xuất cảnh áp dụng với ai?
Người đại diện pháp luật của DN có nợ thuế quá hạn (bao gồm cả MST TT06 chưa xử lý). Áp dụng ngay cả khi người đó đã nghỉ công ty — vì danh nghĩa pháp lý vẫn ghi tên tại Sở KH&ĐT.
Chậm nộp quyết toán giải thể bị phạt bao nhiêu?
Theo NĐ 125/2020/NĐ-CP: 2-5 triệu đồng/tờ khai nếu chậm 1-5 ngày; 5-15 triệu đồng nếu chậm 6-30 ngày; 15-25 triệu đồng nếu chậm > 90 ngày. Chưa kể tiền chậm nộp thuế 0,03%/ngày.
DN có nên tự nộp Mẫu 24/ĐKT hay thuê dịch vụ?
Thủ tục đơn giản nhưng dễ sai sót — khuyến khích thuê dịch vụ kế toán có kinh nghiệm xử lý MST, tránh bị trả hồ sơ nhiều lần, tốn thời gian.
MST TT06 có bị cưỡng chế tài khoản ngân hàng không?
CÓ. CQT có quyền ra quyết định cưỡng chế thi hành — phong tỏa tài khoản ngân hàng, kê biên tài sản. Áp dụng cả với tài sản cá nhân của người đại diện pháp luật nếu DN không còn tài sản.
Mẫu 17/TB-ĐKT và Mẫu 28/TB-ĐKT khác nhau thế nào?
Mẫu 17/TB-ĐKT: thông báo DN đang làm thủ tục chấm dứt MST — chuyển sang TT03. Mẫu 28/TB-ĐKT: thông báo DN đã hoàn thành nghĩa vụ nộp thuế — là chứng từ then chốt để Sở KH&ĐT ra quyết định "Đã giải thể".
SmartAcc — Xử lý MST trạng thái 03, 06 trọn gói
Việc xử lý mã số thuế trạng thái 03 và 06 đúng quy trình giúp doanh nghiệp tránh bị phạt nặng và không bị hạn chế xuất cảnh. SmartAcc sẵn sàng đồng hành:
Dịch vụ SmartAcc cung cấp
- Rà soát toàn bộ hồ sơ khai thuế từ đầu đến thời điểm giải thể — phát hiện tờ khai thiếu.
- Lập quyết toán TNDN, TNCN, BCTC giải thể trong 45 ngày đúng hạn.
- Thực hiện trọn gói quy trình 7 bước cho MST trạng thái 03.
- Soạn hồ sơ Mẫu 24/ĐKT (chấm dứt MST) hoặc Mẫu 25/ĐKT (khôi phục MST) cho MST TT06.
- Đại diện giải trình, phối hợp kiểm tra với CQT.
- Xử lý khẩn cấp trường hợp bị hạn chế xuất cảnh — tư vấn phương án nộp thuế nhanh để gỡ chặn.
- Tư vấn thủ tục giải thể tại Sở KH&ĐT sau khi nhận Mẫu 28/TB-ĐKT.
Liên hệ SmartAcc ngay để được chuyên gia tư vấn hoàn toàn miễn phí về xử lý MST trạng thái 03, 06 và quy trình giải thể doanh nghiệp 2026.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: mã số thuế trạng thái 03 MST trạng thái 06 MST TT03 phải khai thuế không MST TT06 có phải nộp HSKT quy trình 7 bước giải thể quyết toán thuế 45 ngày giải thể Mẫu 17 TB-ĐKT Mẫu 28 TB-ĐKT Mẫu 24 ĐKT chấm dứt MST Mẫu 25 ĐKT khôi phục MST hạn chế xuất cảnh người đại diện pháp luật cưỡng chế thi hành MST TT06 TT 90/2026/TT-BTC SmartAcc giải thể doanh nghiệp.
Long-tail keywords: doanh nghiệp mã số thuế trạng thái 03 có phải nộp hồ sơ khai thuế không, MST trạng thái 06 có phải khai thuế GTGT TNCN không, quy trình 7 bước hoàn thành nghĩa vụ thuế cho MST TT03, hạn nộp quyết toán khi giải thể bao nhiêu ngày, Mẫu 25/ĐKT khôi phục MST ra sao, DN bỏ hoạt động có bị hạn chế xuất cảnh không, chậm nộp quyết toán giải thể bị phạt bao nhiêu, MST TT06 cưỡng chế tài khoản ngân hàng được không, Mẫu 17 và Mẫu 28 TB-ĐKT khác nhau thế nào.
Văn bản pháp lý liên quan: Thông tư 90/2026/TT-BTC (quy định về trạng thái mã số thuế), Luật Quản lý thuế 2025 (nghĩa vụ khai thuế khi giải thể, chấm dứt hoạt động), Nghị định 125/2020/NĐ-CP (xử phạt VPHC về thuế), Thông tư 105/2020/TT-BTC (đăng ký thuế, các mẫu Mẫu 17/24/25/28 TB-ĐKT), Luật Doanh nghiệp 2020 (thủ tục giải thể tại Sở KH&ĐT).
SmartAcc khuyến nghị: (1) MST trạng thái 03 và 06 ĐỀU KHÔNG đương nhiên được miễn nghĩa vụ khai thuế — doanh nghiệp vẫn phải rà soát và nộp bổ sung đầy đủ tờ khai còn thiếu, bao gồm thuế GTGT, TNCN, TNDN, lệ phí môn bài, thuế nhà thầu; (2) Hạn nộp quyết toán TNDN/TNCN chậm nhất 45 ngày kể từ sự kiện giải thể — chậm hạn sẽ bị phạt từ 2-25 triệu đồng theo NĐ 125/2020/NĐ-CP (xem Quy định mới xử phạt hành vi trốn thuế 2026); (3) MST TT06 nếu KHÔNG xử lý sẽ bị cưỡng chế thi hành quyết định hành chính thuế, phạt VPHC, hạn chế xuất cảnh đối với người đại diện pháp luật — rủi ro cá nhân rất lớn; (4) Doanh nghiệp cần nắm rõ 4 mẫu quan trọng: 17/TB-ĐKT (xác nhận TT03), 24/ĐKT (chấm dứt MST), 25/ĐKT (khôi phục MST), 28/TB-ĐKT (hoàn thành nghĩa vụ thuế); (5) Thủ tục giải thể doanh nghiệp qua liên thông (Đăng ký kinh doanh - Thuế) hoặc đăng ký trực tiếp — xem thêm bài Thủ tục giải thể và chấm dứt MST 2026. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →