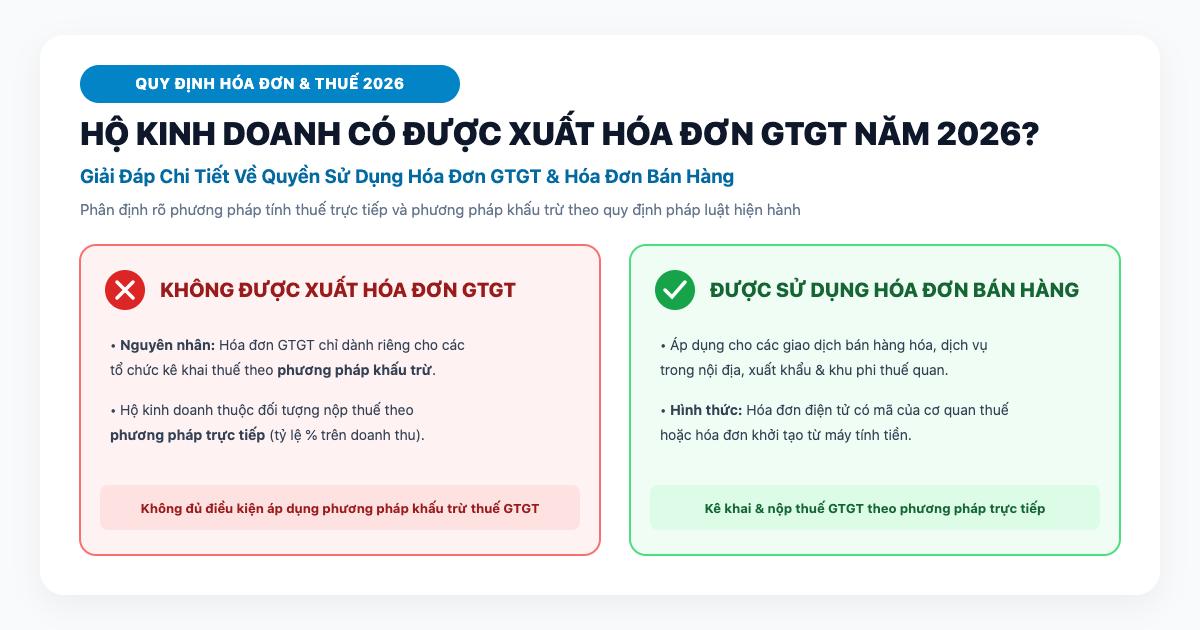
Hộ kinh doanh xuất hóa đơn GTGT 2026: KHÔNG được phép. Hóa đơn GTGT chỉ dành cho tổ chức kinh tế kê khai theo phương pháp khấu trừ (doanh thu ≥ 1 tỷ/năm hoặc tự nguyện đăng ký). HKD kê khai theo phương pháp trực tiếp nên chỉ được xuất hóa đơn bán hàng — giá bán trọn gói, không có dòng tiền thuế GTGT riêng, người mua KHÔNG được khấu trừ đầu vào, chỉ được hạch toán vào chi phí hợp lệ. HKD sử dụng hóa đơn bán hàng cho 4 nhóm: thương mại nội địa, vận tải quốc tế, khu phi thuế quan, xuất khẩu.
Thông tin văn bản
| Loại HĐ HKD được xuất | Hóa đơn bán hàng |
|---|---|
| Loại HĐ HKD KHÔNG được xuất | Hóa đơn GTGT |
| Phương pháp áp dụng | Trực tiếp (không phải khấu trừ) |
| Điều kiện phương pháp khấu trừ | Doanh thu ≥ 1 tỷ/năm + đầy đủ chế độ kế toán |
| Dòng thuế GTGT trên HĐ HKD | KHÔNG có (giá trọn gói) |
| Khấu trừ đầu vào của người mua | KHÔNG được khấu trừ, chỉ hạch toán chi phí |
| 4 nhóm HĐ HKD | Thương mại nội địa, vận tải quốc tế, khu phi thuế quan, xuất khẩu |
| Hotline SmartAcc | 0936 468 469 |
Câu hỏi "hộ kinh doanh xuất hóa đơn GTGT" được hay không luôn là thắc mắc phổ biến nhất trong năm 2026. Chị Hoa — chủ HKD kinh doanh phụ kiện thời trang tại TP.HCM — vừa gọi SmartAcc lo lắng: "Khách hàng là công ty TNHH yêu cầu em xuất hóa đơn GTGT 8% để họ khấu trừ. Em có xuất được không? Nếu không thì họ có mua hàng của em nữa không?". Câu trả lời chính xác: KHÔNG — HKD KHÔNG được phép xuất hóa đơn GTGT, chỉ được xuất hóa đơn bán hàng theo phương pháp trực tiếp.
Bài này SmartAcc giải đáp toàn diện về hộ kinh doanh xuất hóa đơn GTGT theo quy định 2026: căn cứ pháp lý, so sánh chi tiết 2 loại hóa đơn, các trường hợp HKD được/không được sử dụng, và hướng xử lý khi khách hàng doanh nghiệp yêu cầu. Xem thêm bài Quy trình đăng ký sử dụng HĐĐT cho hộ kinh doanh 2026 để nắm rõ thủ tục ban đầu.
3 điểm HKD BẮT BUỘC PHẢI BIẾT
- HKD chỉ xuất hóa đơn bán hàng — không được xuất hóa đơn GTGT ở bất kỳ trường hợp nào.
- Người mua từ HKD không khấu trừ thuế đầu vào — chỉ hạch toán chi phí, cần thêm chứng từ thanh toán KDTM với HĐ ≥ 5 triệu.
- Muốn xuất HĐ GTGT phải chuyển đổi sang doanh nghiệp — không có đường tắt khác trong khuôn khổ HKD.
I. Hộ kinh doanh có được xuất hóa đơn GTGT không?
Nguyên nhân và căn cứ pháp lý
- Điều kiện sử dụng hóa đơn GTGT
Hóa đơn GTGT là loại hóa đơn dành riêng cho các tổ chức kinh tế kê khai và tính thuế GTGT theo phương pháp khấu trừ. - Đối tượng áp dụng phương pháp khấu trừ
Phương pháp khấu trừ thuế GTGT chỉ áp dụng đối với:- Các cơ sở kinh doanh thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ;
- Có doanh thu từ 01 tỷ đồng/năm trở lên;
- Hoặc tự nguyện đăng ký áp dụng phương pháp khấu trừ (LƯU Ý: điều kiện tự nguyện KHÔNG áp dụng cho hộ và cá nhân sản xuất, kinh doanh).
- Kết luận pháp lý
Do hộ kinh doanh không thuộc đối tượng áp dụng phương pháp khấu trừ thuế GTGT nên không đủ điều kiện để xuất hóa đơn GTGT — kể cả khi khách hàng là doanh nghiệp yêu cầu.
II. Hộ kinh doanh được sử dụng hóa đơn bán hàng đúng không?
Quy định sử dụng hóa đơn bán hàng đối với HKD
Hộ kinh doanh kê khai, tính thuế GTGT theo phương pháp trực tiếp được phép xuất hóa đơn bán hàng cho các hoạt động sau:
- Hoạt động thương mại nội địa
Bán hàng hóa, cung cấp dịch vụ trong nước — nhóm giao dịch phổ biến nhất của HKD (bán lẻ, dịch vụ ăn uống, làm đẹp, sửa chữa, kinh doanh online...). - Vận tải quốc tế
Các dịch vụ vận tải quốc tế mà HKD thực hiện (vận chuyển hàng hóa đi/về nước ngoài). - Khu phi thuế quan
Xuất bán hàng hóa, dịch vụ vào khu phi thuế quan và các trường hợp được coi như xuất khẩu. - Xuất khẩu
Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài — HKD có mã số thuế xuất khẩu vẫn được xuất HĐ bán hàng cho khách nước ngoài.
III. So sánh chi tiết Hóa đơn GTGT vs Hóa đơn bán hàng của HKD
| Tiêu chí so sánh | Hóa đơn GTGT | Hóa đơn Bán hàng (HKD) |
|---|---|---|
| Đối tượng sử dụng | Doanh nghiệp, tổ chức kinh tế áp dụng phương pháp khấu trừ. | Hộ kinh doanh, cá nhân kinh doanh áp dụng phương pháp trực tiếp. |
| Điều kiện áp dụng | Doanh thu ≥ 1 tỷ/năm + đầy đủ chế độ kế toán, chứng từ. | Không yêu cầu ngưỡng doanh thu tối thiểu. |
| Dòng thuế suất GTGT | Có hiển thị tách biệt tiền hàng, thuế suất GTGT và tiền thuế GTGT. | KHÔNG có dòng tiền thuế GTGT riêng biệt — giá bán là giá trọn gói. |
| Mục đích khấu trừ đầu vào | Người mua là doanh nghiệp được kê khai khấu trừ thuế GTGT đầu vào. | Người mua KHÔNG được khấu trừ thuế GTGT đầu vào — chỉ hạch toán vào chi phí hợp lệ. |
| Ký hiệu mẫu số | Ký hiệu bắt đầu bằng "01GTKT..." (VD: 01GTKT0/001). | Ký hiệu bắt đầu bằng "02GTTT..." (VD: 02GTTT0/001). |
| Kê khai thuế đầu ra | Kê khai theo Tờ khai 01/GTGT (phương pháp khấu trừ). | Kê khai theo Tờ khai 01/CNKD (thuế khoán) hoặc 04/CNKD (kê khai thực tế). |
| Mức thuế suất áp dụng | 0%, 5%, 8% (giảm), 10% tùy hàng hóa/dịch vụ. | Tính theo tỷ lệ % trên doanh thu (0,5% - 5% tùy ngành, không phải thuế suất GTGT). |
IV. Quy định chung về việc sử dụng hóa đơn, chứng từ
2 nguyên tắc bắt buộc
- Bắt buộc lập hóa đơn: Việc mua bán hàng hóa, cung cấp dịch vụ phải có hóa đơn, chứng từ theo quy định của pháp luật — kể cả HKD nhỏ lẻ.
- Tem, vé, thẻ đặc thù: Đối với các loại tem, vé, thẻ là chứng từ thanh toán in sẵn giá thanh toán thì giá ghi trên tem/vé đã bao gồm thuế GTGT — không cần xuất hóa đơn riêng biệt.
V. Ví dụ thực tế
Ví dụ 1 — Chị Hoa HKD kinh doanh phụ kiện được yêu cầu xuất HĐ GTGT
Chị Hoa mở HKD kinh doanh phụ kiện thời trang, doanh thu ~700 triệu/năm. Khách hàng là Công ty TNHH ABC mua lô hàng 50 triệu, yêu cầu chị xuất HĐ GTGT 8% để công ty ABC được khấu trừ thuế đầu vào.
- Chị Hoa KHÔNG được xuất HĐ GTGT vì HKD không đủ điều kiện áp dụng phương pháp khấu trừ (doanh thu < 1 tỷ + không thuộc đối tượng tự nguyện đăng ký).
- Chị Hoa chỉ được xuất Hóa đơn bán hàng giá 50 triệu (đã bao gồm thuế theo tỷ lệ khoán ~1,5% cho ngành thương mại).
- Công ty ABC KHÔNG khấu trừ được 8% × 50tr = 4 triệu thuế GTGT đầu vào — chỉ được hạch toán 50 triệu vào chi phí mua hàng.
Ví dụ 2 — Anh Tùng HKD vận tải quốc tế
Anh Tùng đăng ký HKD dịch vụ vận tải hàng hóa quốc tế (Việt Nam - Trung Quốc), doanh thu ~2 tỷ/năm.
- Dù doanh thu ≥ 1 tỷ, anh Tùng vẫn không được xuất HĐ GTGT vì HKD KHÔNG thuộc đối tượng "tự nguyện đăng ký khấu trừ" (điều kiện tự nguyện loại trừ hộ, cá nhân kinh doanh).
- Anh Tùng xuất Hóa đơn bán hàng cho khách nước ngoài — dùng cho hoạt động vận tải quốc tế (thuộc 1 trong 4 nhóm được phép).
- Nếu muốn xuất HĐ GTGT để khách VN khấu trừ → phải chuyển đổi HKD thành Công ty TNHH hoặc DN tư nhân.
Ví dụ 3 — Chị Mai HKD bán online cho khách DN yêu cầu HĐ hợp lệ
Chị Mai bán mỹ phẩm online qua Shopee/TikTok, doanh thu 800 triệu/năm. Khách DN mua sỉ 20 triệu yêu cầu HĐ.
- Chị Mai xuất Hóa đơn bán hàng điện tử (ký hiệu 02GTTT) qua nhà cung cấp HĐĐT (MISA/VIETTEL/BKAV) đã đăng ký.
- DN mua chỉ hạch toán 20 triệu vào chi phí, cần chứng từ thanh toán qua ngân hàng (nếu HĐ ≥ 5 triệu) theo TT 91/2026 để chi phí được trừ khi tính thuế TNDN.
- DN KHÔNG được khấu trừ phần thuế GTGT (vì HĐ bán hàng không có dòng thuế tách riêng).
VI. Hướng xử lý khi khách DN yêu cầu HĐ GTGT
- Giải thích minh bạch
Thông báo với khách hàng: "HKD chỉ được xuất Hóa đơn bán hàng theo pháp luật; anh/chị sẽ hạch toán vào chi phí hợp lệ." - Cung cấp đủ chứng từ hỗ trợ chi phí
HĐ bán hàng + hợp đồng + biên bản giao nhận + chứng từ thanh toán KDTM (nếu HĐ ≥ 5tr theo TT 91/2026) — giúp khách được hạch toán chi phí đầy đủ. - Không nhờ bên thứ 3 xuất HĐ GTGT thay
Đây là hành vi sử dụng hóa đơn không hợp pháp — vi phạm pháp luật, cấu thành tội trốn thuế Điều 200 BLHS. Xem 3 hành vi trốn thuế qua hóa đơn. - Chuyển đổi lên doanh nghiệp nếu cần
Nếu khách hàng DN là nguồn thu chính + doanh thu ≥ 1 tỷ → cân nhắc chuyển đổi HKD sang Công ty TNHH 1 thành viên để đủ điều kiện áp dụng phương pháp khấu trừ và xuất HĐ GTGT. - Tư vấn giá bán cạnh tranh
Vì khách DN không khấu trừ được 8-10% thuế GTGT → cân nhắc giảm giá tương ứng để giữ khách hàng, tránh mất doanh thu.
Câu hỏi thường gặp
HKD có được đăng ký tự nguyện áp dụng phương pháp khấu trừ không?
KHÔNG. Điều kiện "tự nguyện đăng ký phương pháp khấu trừ" quy định LOẠI TRỪ hộ và cá nhân sản xuất, kinh doanh. HKD dù doanh thu bao nhiêu cũng không thể tự nguyện đăng ký để xuất HĐ GTGT.
HKD doanh thu trên 1 tỷ/năm có tự động được xuất HĐ GTGT?
KHÔNG. Ngưỡng 1 tỷ/năm chỉ áp dụng cho tổ chức kinh tế/doanh nghiệp. HKD dù đạt doanh thu 5 tỷ hay 10 tỷ vẫn chỉ được xuất HĐ bán hàng — muốn xuất HĐ GTGT phải chuyển đổi lên mô hình doanh nghiệp.
Khách hàng doanh nghiệp mua từ HKD có được ghi nhận chi phí không?
CÓ — nếu HĐ bán hàng hợp lệ + hợp đồng + chứng từ thanh toán KDTM (với HĐ ≥ 5 triệu, theo TT 91/2026). Được hạch toán vào chi phí được trừ khi tính thuế TNDN, nhưng KHÔNG được khấu trừ thuế GTGT đầu vào.
HKD xuất HĐ GTGT có bị xử phạt không?
CÓ, rất nặng. Nếu HKD tự ý xuất HĐ GTGT hoặc dùng HĐ GTGT của DN khác để "hợp thức hóa" → được coi là sử dụng hóa đơn không hợp pháp, cấu thành hành vi trốn thuế theo Điều 200 BLHS: phạt VPHC 1-3 lần số thuế trốn hoặc hình sự đến tù 7 năm.
HĐ bán hàng của HKD có phải kê khai và xuất HĐĐT không?
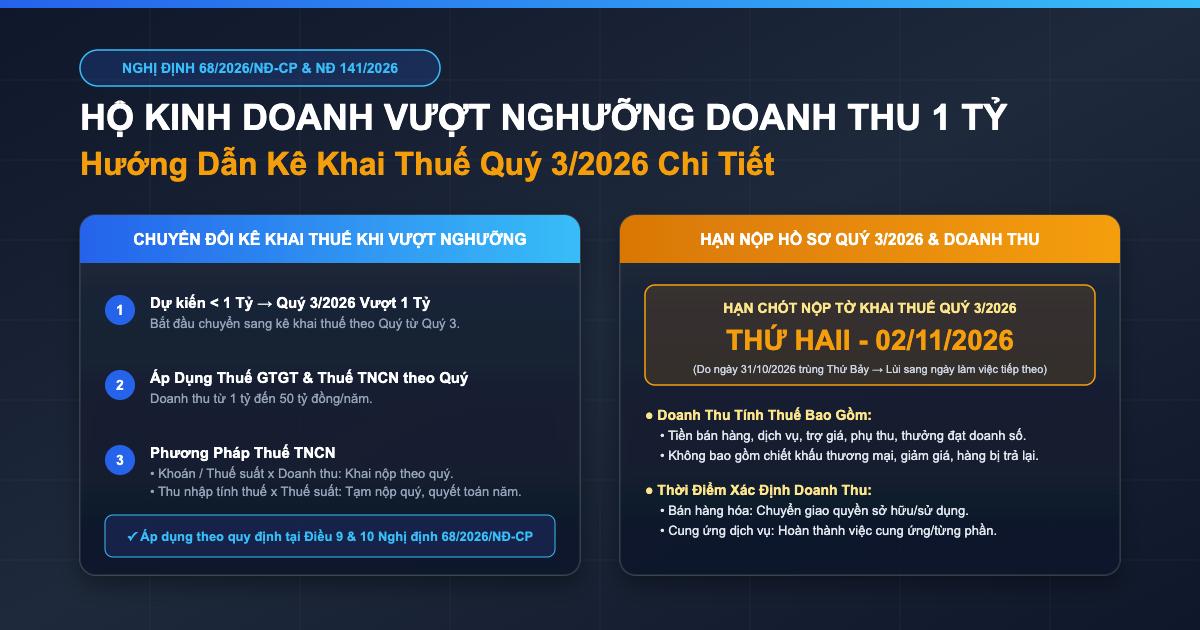
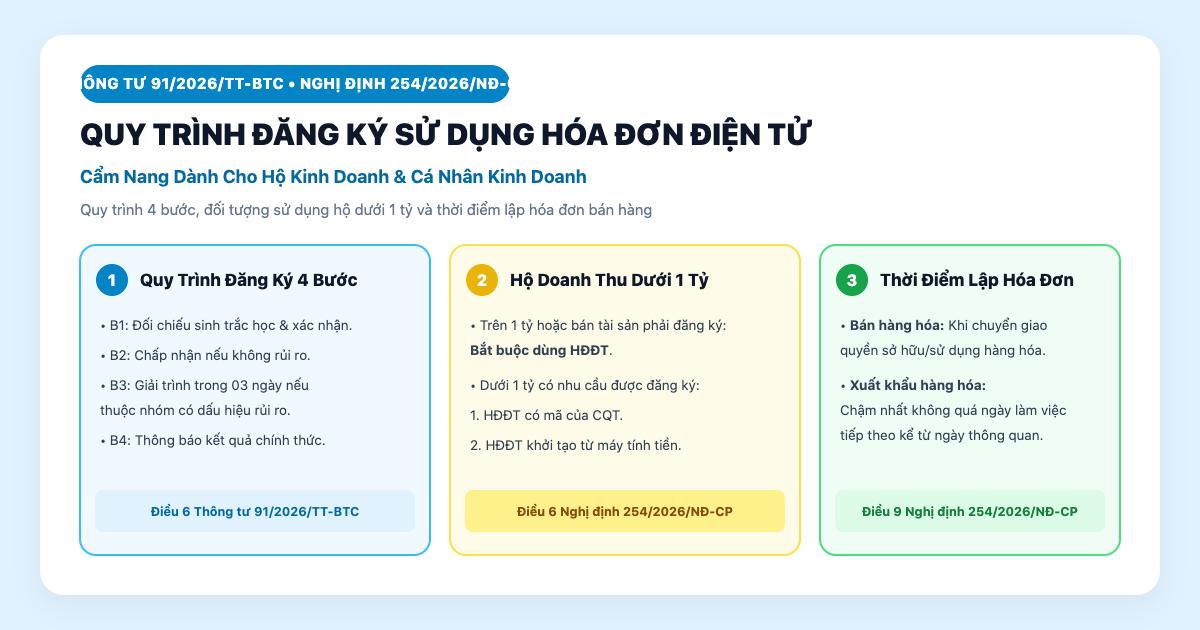
CÓ. Từ 01/06/2026 tất cả HKD có doanh thu ≥ 1 tỷ/năm bắt buộc sử dụng HĐĐT khởi tạo từ máy tính tiền. HKD dưới 1 tỷ vẫn có thể tự nguyện đăng ký. Xem quy trình đăng ký tại bài Quy trình đăng ký sử dụng HĐĐT cho HKD.
HKD chuyển đổi lên doanh nghiệp có phức tạp không?
Thủ tục khá đơn giản: đăng ký doanh nghiệp mới tại Sở KH&ĐT (Cty TNHH 1TV), đóng MST HKD cũ, mở MST doanh nghiệp mới, đăng ký áp dụng phương pháp khấu trừ với CQT — quá trình 7-15 ngày làm việc. SmartAcc hỗ trợ trọn gói.
Có cách nào HKD xuất "hóa đơn có thuế 8%" cho khách không?
KHÔNG có cách hợp pháp. HKD không có thẩm quyền tách thuế GTGT trên HĐ. Nếu HKD ghi thêm dòng "thuế 8%" trên HĐ bán hàng → HĐ bị coi là lập không đúng quy định, có thể bị hủy bỏ và xử phạt.
HĐ bán hàng của HKD có tính hợp lệ tương đương HĐ GTGT không?
CÓ về mặt pháp lý — đều là hóa đơn hợp lệ để chứng minh giao dịch. Khác biệt duy nhất: HĐ GTGT có dòng thuế tách riêng cho phép người mua DN khấu trừ đầu vào; HĐ bán hàng thì không.
SmartAcc — Đồng hành cùng HKD tuân thủ pháp luật
Việc hộ kinh doanh xuất hóa đơn GTGT tưởng chừng đơn giản nhưng dễ khiến chủ HKD nhầm lẫn và vi phạm. SmartAcc sẵn sàng hỗ trợ:
Dịch vụ SmartAcc cho hộ kinh doanh
- Tư vấn phân loại phương pháp tính thuế phù hợp (khoán hay kê khai) — tối ưu chi phí thuế.
- Đăng ký sử dụng hóa đơn điện tử cho HKD, cấu hình đúng ký hiệu "02GTTT".
- Tư vấn chuyển đổi HKD lên doanh nghiệp khi cần xuất HĐ GTGT — quy trình 7-15 ngày.
- Kê khai và nộp thuế định kỳ cho HKD (tháng/quý/năm) đúng hạn.
- Xử lý các trường hợp khách DN yêu cầu HĐ GTGT — soạn thảo văn bản giải thích minh bạch.
- Đại diện HKD làm việc với CQT khi có kiểm tra, thanh tra.
- Đào tạo chủ HKD nhận biết HĐ hợp pháp và tránh mua/dùng HĐ GTGT không hợp pháp.
Liên hệ SmartAcc ngay để được chuyên gia tư vấn hoàn toàn miễn phí về quy định hóa đơn cho hộ kinh doanh và chiến lược chuyển đổi phù hợp.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: hộ kinh doanh xuất hóa đơn GTGT HKD hóa đơn bán hàng HKD có được xuất HĐ GTGT không phương pháp trực tiếp HKD phương pháp khấu trừ điều kiện HĐ GTGT vs HĐ bán hàng HKD khấu trừ thuế GTGT DN mua từ HKD khấu trừ chuyển đổi HKD lên doanh nghiệp ký hiệu 01GTKT 02GTTT HKD doanh thu 1 tỷ HKD xuất khẩu vận tải quốc tế HKD khu phi thuế quan SmartAcc HKD tư vấn.
Long-tail keywords: hộ kinh doanh có được xuất hóa đơn GTGT năm 2026 không, HKD doanh thu trên 1 tỷ có xuất được HĐ GTGT không, khách hàng DN mua từ HKD có khấu trừ thuế đầu vào không, HKD tự nguyện đăng ký phương pháp khấu trừ được không, HKD ghi thêm dòng thuế 8% trên HĐ có bị phạt không, chuyển đổi HKD lên Công ty TNHH mất bao lâu, HKD xuất HĐ bán hàng cho khách nước ngoài được không, HKD nhờ DN khác xuất HĐ GTGT hộ có bị coi trốn thuế không.
Văn bản pháp lý liên quan: Luật thuế Giá trị gia tăng 2024 (Điều 10 - phương pháp khấu trừ, Điều 11 - phương pháp trực tiếp), Nghị định 123/2020/NĐ-CP (quy định về hóa đơn, chứng từ), Nghị định 70/2025/NĐ-CP (HĐĐT khởi tạo từ máy tính tiền cho HKD), Thông tư 78/2021/TT-BTC, Thông tư 91/2026/TT-BTC (chứng từ thanh toán KDTM).
SmartAcc lưu ý HKD: (1) Nhiều HKD nhầm tưởng có thể xuất HĐ GTGT khi khách hàng là doanh nghiệp yêu cầu — thực tế PHÁP LUẬT KHÔNG CHO PHÉP, chỉ được xuất hóa đơn bán hàng; (2) Nếu HKD cố tình xuất HĐ GTGT sẽ bị coi là sử dụng hóa đơn không hợp pháp, có thể bị xử phạt VPHC hoặc truy cứu hình sự theo Điều 200 BLHS — xem bài Quy định mới xử phạt hành vi trốn thuế 2026; (3) Khi khách hàng DN mua từ HKD KHÔNG được khấu trừ thuế GTGT đầu vào mà chỉ hạch toán chi phí hợp lệ nếu có HĐ bán hàng hợp lệ + chứng từ thanh toán không dùng tiền mặt (với HĐ ≥ 5 triệu, theo TT 91/2026); (4) HKD muốn nâng cấp lên áp dụng phương pháp khấu trừ để xuất HĐ GTGT → phải chuyển đổi mô hình sang doanh nghiệp (thường là công ty TNHH 1 thành viên), đăng ký lại MST doanh nghiệp và đủ điều kiện doanh thu ≥ 1 tỷ; (5) Xem thêm quy trình đăng ký sử dụng HĐĐT tại bài Quy trình đăng ký sử dụng HĐĐT cho HKD. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế hộ kinh doanh?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →