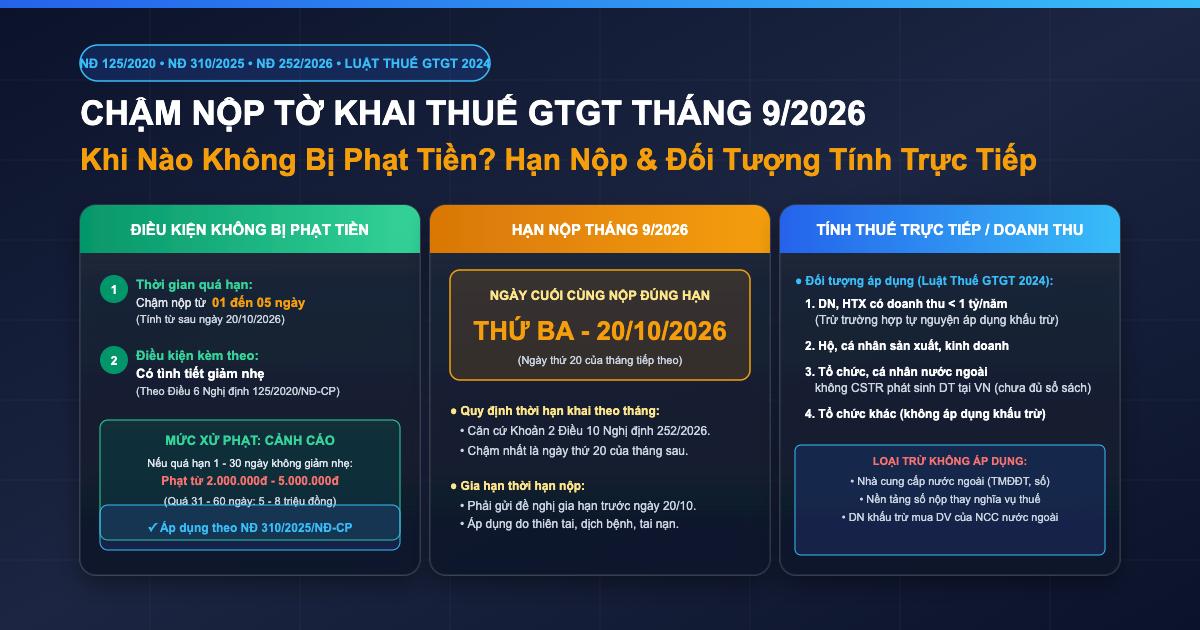
Chậm nộp tờ khai GTGT tháng 9/2026 chỉ bị PHẠT CẢNH CÁO (không phạt tiền) khi đáp ứng ĐỒNG THỜI 02 điều kiện theo Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi, bổ sung bởi khoản 10 Điều 1 NĐ 310/2025/NĐ-CP): (1) Chậm 01-05 ngày; (2) Có tình tiết giảm nhẹ theo Điều 6 NĐ 125/2020. Hạn nộp đúng là Thứ Ba 20/10/2026 theo khoản 2 Điều 10 NĐ 252/2026/NĐ-CP (ngày 20 tháng tiếp theo). Mức phạt tiền tăng dần: 2-5tr (01-30 ngày không giảm nhẹ), 5-8tr (31-60 ngày), 8-15tr (61-90 ngày), 15-25tr (trên 90 ngày không phát sinh thuế phải nộp).
Thông tin văn bản
| Hạn nộp đúng GTGT T9/2026 | Thứ Ba, 20/10/2026 |
|---|---|
| Căn cứ hạn nộp | Khoản 2 Điều 10 NĐ 252/2026/NĐ-CP |
| Điều kiện cảnh cáo không phạt tiền | Chậm 01-05 ngày + có tình tiết giảm nhẹ |
| Căn cứ cảnh cáo | Điều 13 NĐ 125/2020 (sửa bởi NĐ 310/2025) |
| Căn cứ tình tiết giảm nhẹ | Điều 6 NĐ 125/2020/NĐ-CP |
| Chậm 01-30 ngày | 2-5 triệu đồng |
| Chậm 31-60 ngày | 5-8 triệu đồng |
| Chậm 61-90 ngày | 8-15 triệu đồng |
| Chậm trên 90 ngày | 15-25 triệu đồng |
| Hotline SmartAcc | 0936 468 469 |
Chậm nộp tờ khai GTGT tháng 9/2026 là tình huống nhiều kế toán lo lắng khi gặp sự cố bất khả kháng. Anh Hùng — kế toán Công ty TNHH Thiết bị Minh Phát — vừa hỏi SmartAcc: "Hạn nộp tờ khai GTGT tháng 9 là 20/10, nhưng em bị sốt virut phải nghỉ 3 ngày không ai thay thế, dự kiến phải đến 23/10 mới nộp được. Em có bị phạt tiền không hay chỉ bị cảnh cáo? Tình tiết giảm nhẹ 'ốm đau' có áp dụng được không?". Câu trả lời: nếu chậm 1-5 ngày + có tình tiết giảm nhẹ (có xác nhận y tế) → chỉ bị cảnh cáo, không phạt tiền.
Bài này SmartAcc hướng dẫn chi tiết khi nào chậm nộp tờ khai GTGT tháng 9/2026 không bị phạt tiền, hạn nộp đúng là ngày nào, các đối tượng áp dụng phương pháp trực tiếp theo doanh thu, và bảng mức phạt chi tiết theo thời gian chậm nộp. Xem thêm bài Khai thuế GTGT Mẫu 01/GTGT chi tiết.
3 điểm BẮT BUỘC phải biết
- Hạn nộp GTGT T9/2026: Thứ Ba 20/10/2026 — ngày 20 tháng tiếp theo tháng phát sinh.
- Cảnh cáo không phạt tiền: chỉ áp dụng khi ĐỒNG THỜI chậm 1-5 ngày + có tình tiết giảm nhẹ.
- Tình tiết giảm nhẹ phải có bằng chứng — không tự động áp dụng.
I. Khi nào chậm nộp tờ khai GTGT tháng 9/2026 mà không bị phạt tiền?
Căn cứ Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi, bổ sung bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP), để hành vi chậm nộp tờ khai GTGT T9/2026 CHỈ BỊ PHẠT CẢNH CÁO (không phạt tiền), người nộp thuế phải đáp ứng ĐỒNG THỜI 02 điều kiện bắt buộc:
- Điều kiện 1 — Về thời gian chậm nộp
Hồ sơ khai thuế GTGT tháng 9/2026 được nộp quá thời hạn quy định từ 01 ngày đến 05 ngày. - Điều kiện 2 — Về tình tiết kèm theo
Có tình tiết giảm nhẹ theo quy định tại Điều 6 Nghị định 125/2020/NĐ-CP.
Các tình tiết giảm nhẹ được pháp luật công nhận
- Người vi phạm đã ngăn chặn, làm giảm bớt hậu quả hoặc tự nguyện khắc phục hậu quả, bồi thường thiệt hại.
- Tự nguyện khai báo, thành thật hối lỗi; tích cực giúp đỡ cơ quan chức năng phát hiện, xử lý vi phạm.
- Vi phạm trong tình trạng bị kích động tinh thần do hành vi trái pháp luật của người khác gây ra; vượt quá giới hạn phòng vệ chính đáng hoặc tình thế cấp thiết.
- Vi phạm do bị ép buộc hoặc bị lệ thuộc về vật chất, tinh thần.
- Người vi phạm là phụ nữ mang thai, người già yếu, người có bệnh hoặc khuyết tật làm hạn chế khả năng nhận thức/điều khiển hành vi.
- Vi phạm vì hoàn cảnh đặc biệt khó khăn không do mình gây ra.
- Vi phạm do trình độ lạc hậu.
- Chậm 01-30 ngày (không có TTGN): Phạt tiền 2.000.000 - 5.000.000 đồng.
- Chậm 31-60 ngày: Phạt tiền 5.000.000 - 8.000.000 đồng.
- Chậm 61-90 ngày: Phạt tiền 8.000.000 - 15.000.000 đồng.
- Chậm trên 90 ngày (không phát sinh số thuế phải nộp): Phạt tiền 15.000.000 - 25.000.000 đồng.
II. Ngày cuối cùng nộp tờ khai GTGT tháng 9/2026 đúng hạn là khi nào?
Căn cứ Khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP: Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Nghĩa vụ thuế phát sinh tháng 09/2026 → Thời hạn nộp vào tháng 10/2026 — Ngày cuối cùng đúng hạn: Thứ Ba, 20/10/2026.
Nếu DN nộp từ ngày 21/10/2026 đến 25/10/2026 và đáp ứng tình tiết giảm nhẹ → thuộc trường hợp chỉ bị cảnh cáo.
III. Đối tượng áp dụng phương pháp tính trực tiếp theo doanh thu để tính thuế GTGT
Căn cứ Khoản 2 Điều 12 Luật Thuế GTGT 2024, số thuế GTGT phải nộp theo phương pháp tính trực tiếp theo doanh thu = Tỷ lệ % × Doanh thu.
1. Danh sách đối tượng áp dụng
- DN, HTX, liên hiệp HTX doanh thu dưới 01 tỷ/năm
Trừ trường hợp tự nguyện đăng ký áp dụng phương pháp khấu trừ thuế. - Hộ kinh doanh, cá nhân sản xuất, kinh doanh
Tất cả HKD, cá nhân kinh doanh (xem bài HKD có được xuất HĐ GTGT 2026 không). - Tổ chức/cá nhân nước ngoài
Tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân nước ngoài không cư trú có doanh thu phát sinh tại VN và chưa thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ. - Tổ chức khác
Trừ các tổ chức nộp thuế theo phương pháp khấu trừ.
2. Các trường hợp LOẠI TRỪ (không áp dụng phương pháp trực tiếp)
- Nhà cung cấp nước ngoài không có CSTT có hoạt động TMĐT, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại VN.
- Tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế.
- DN tại VN nộp thuế theo phương pháp khấu trừ khi mua dịch vụ của NCC nước ngoài không có CSTT thực hiện khấu trừ, nộp thay thuế.
IV. Bảng tóm tắt mức xử phạt chậm nộp hồ sơ khai thuế GTGT
| Thời gian chậm nộp | Điều kiện kèm theo | Mức xử phạt |
|---|---|---|
| Từ 01 đến 05 ngày | Có tình tiết giảm nhẹ | Cảnh cáo (Không phạt tiền) |
| Từ 01 đến 30 ngày | Không có tình tiết giảm nhẹ | Phạt tiền 2.000.000đ – 5.000.000đ |
| Từ 31 đến 60 ngày | Mọi trường hợp | Phạt tiền 5.000.000đ – 8.000.000đ |
| Từ 61 đến 90 ngày | Mọi trường hợp | Phạt tiền 8.000.000đ – 15.000.000đ |
| Trên 90 ngày | Không phát sinh thuế phải nộp | Phạt tiền 15.000.000đ – 25.000.000đ |
V. Ví dụ thực tế
Ví dụ 1 — Anh Hùng kế toán bị ốm, chậm 3 ngày
Anh Hùng kế toán Công ty TNHH Thiết bị Minh Phát bị sốt virut nghỉ 3 ngày, nộp tờ khai GTGT T9/2026 vào ngày 23/10/2026 (chậm 3 ngày so với 20/10).
- Điều kiện 1 (chậm 1-5 ngày): ĐẠT (chậm 3 ngày).
- Điều kiện 2 (tình tiết giảm nhẹ): ĐẠT nếu có giấy chứng nhận y tế bệnh viện xác nhận ốm 3 ngày (thuộc nhóm "người có bệnh làm hạn chế khả năng").
- Kết quả: Chỉ bị cảnh cáo, KHÔNG phạt tiền. Vẫn phải nộp tiền chậm nộp thuế 0,03%/ngày × 3 ngày × số thuế phải nộp.
Ví dụ 2 — Chị Mai công ty bận triển lãm, chậm 7 ngày không có TTGN
Công ty TNHH TM Hoàng Mai bận triển lãm quốc tế, chậm nộp HSKT GTGT T9/2026 đến ngày 27/10/2026 (chậm 7 ngày). Không có bằng chứng tình tiết giảm nhẹ nào.
- Chậm 7 ngày → thuộc khung 01-30 ngày không có TTGN.
- Mức phạt: 2-5 triệu đồng (thường áp mức trung bình 3,5 triệu).
- Thêm tiền chậm nộp 0,03%/ngày × 7 × số thuế.
Ví dụ 3 — Công ty XYZ quên nộp 100 ngày
Công ty TNHH XYZ bỏ bê kế toán, phát hiện chưa nộp HSKT T9/2026 sau 100 ngày (sau 20/10 + 100 ngày = 28/01/2027). Trong tờ khai không phát sinh thuế phải nộp.
- Chậm 100 ngày → thuộc khung trên 90 ngày không phát sinh thuế phải nộp.
- Mức phạt: 15-25 triệu đồng.
- Nếu CÓ phát sinh thuế phải nộp → có thể bị truy cứu tội trốn thuế theo Điều 200 BLHS.
VI. Checklist tránh phạt chậm nộp GTGT T9/2026
- Đặt lịch nhắc trước hạn 20/10/2026
Thiết lập cảnh báo trước 7 ngày trên lịch điện tử — tránh quên hạn. - Hoàn tất tờ khai sớm hơn 3-5 ngày
Nộp trước 15/10/2026 để có thời gian xử lý sự cố (hệ thống Thuedientu quá tải, lỗi phần mềm...). - Lưu bằng chứng khi có TTGN
Nếu lỡ bị ốm/sự cố bất khả kháng → giữ giấy xác nhận y tế, biên bản thiên tai, công văn cơ quan... làm bằng chứng. - Chủ động giải trình với CQT
Khi bị trễ, nên gửi công văn giải trình + TTGN càng sớm càng tốt — thể hiện thái độ tự nguyện khai báo. - Thuê dịch vụ kế toán ngoài khi cần
Nếu kế toán nội bộ bận/bất khả kháng → thuê dịch vụ SmartAcc để nộp đúng hạn.
Câu hỏi thường gặp
Hạn nộp tờ khai GTGT tháng 9/2026 là ngày nào?
Thứ Ba 20/10/2026 — ngày 20 tháng tiếp theo tháng phát sinh (T10/2026), theo khoản 2 Điều 10 NĐ 252/2026/NĐ-CP. Không trùng ngày nghỉ nên không được điều chỉnh.
Chậm 1 ngày đã bị phạt chưa?
Chậm 1-5 ngày + có TTGN → chỉ cảnh cáo. Chậm 1-5 ngày + KHÔNG có TTGN → vẫn thuộc khung 1-30 ngày, phạt 2-5 triệu. Phải CÓ bằng chứng TTGN để được cảnh cáo.
Ốm đau có được tính là tình tiết giảm nhẹ không?
CÓ, nếu có giấy xác nhận y tế của bệnh viện. Thuộc nhóm "người có bệnh làm hạn chế khả năng nhận thức/điều khiển hành vi" theo Điều 6 NĐ 125/2020. Nhớ lưu giấy để trình CQT.
Có phải nộp tiền chậm nộp thuế riêng không?
CÓ. Ngoài phạt VPHC (cảnh cáo hoặc phạt tiền), DN còn phải nộp tiền chậm nộp thuế 0,03%/ngày × số thuế phải nộp × số ngày chậm. Đây là nghĩa vụ RIÊNG, không phải phạt.
Chậm trên 90 ngày có phát sinh thuế có bị hình sự không?
CÓ THỂ. Nếu chậm trên 90 ngày + CÓ số thuế phải nộp ≥ 100 triệu → có dấu hiệu trốn thuế theo Điều 200 BLHS, bị truy cứu hình sự. Xem bài Quy định mới xử phạt hành vi trốn thuế 2026.
DN mới thành lập chưa phát sinh doanh thu có phải nộp HSKT T9 không?
CÓ. Đã đăng ký kê khai theo tháng → vẫn phải nộp HSKT dù không phát sinh. Có thể đánh dấu "X" chỉ tiêu [21] "Không phát sinh mua bán". Chậm vẫn bị phạt theo bảng trên.
Tình tiết giảm nhẹ có tự động áp dụng không?
KHÔNG. DN phải CHỦ ĐỘNG xuất trình bằng chứng (giấy y tế, biên bản thiên tai, công văn...) khi CQT ra quyết định xử phạt. Thiếu bằng chứng → bị phạt tiền.
Có thể gộp 2 tình tiết giảm nhẹ không?
CÓ. Nếu có nhiều TTGN cùng lúc (vd: ốm đau + hoàn cảnh khó khăn) → giúp CQT quyết định ở mức CẢNH CÁO thay vì phạt tiền. Nên liệt kê đầy đủ trong công văn giải trình.
SmartAcc — Hỗ trợ xử lý chậm nộp HSKT GTGT
Để tránh rủi ro chậm nộp tờ khai GTGT tháng 9/2026 và các kỳ sau, SmartAcc sẵn sàng hỗ trợ:
Dịch vụ SmartAcc cung cấp
- Dịch vụ kê khai thuế GTGT trọn gói hàng tháng — nộp đúng hạn 20 của tháng tiếp theo.
- Rà soát lịch khai thuế, cảnh báo sớm trước hạn 7-10 ngày.
- Soạn công văn giải trình + xuất trình TTGN khi bị chậm hạn.
- Đại diện DN làm việc với CQT khi có quyết định xử phạt.
- Tư vấn giảm mức phạt (từ 5tr xuống 2tr) khi có TTGN.
- Dịch vụ kế toán thuê ngoài trọn gói — không bao giờ chậm hạn.
- Phục hồi hồ sơ cho DN đã bỏ bê 90+ ngày — tránh truy cứu hình sự.
Liên hệ SmartAcc ngay để được chuyên gia tư vấn hoàn toàn miễn phí về chậm nộp HSKT GTGT T9/2026 và cách giảm mức phạt.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: chậm nộp tờ khai GTGT tháng 9 phạt cảnh cáo GTGT T9/2026 hạn nộp 20/10/2026 GTGT Điều 13 NĐ 125/2020 NĐ 310/2025/NĐ-CP sửa đổi tình tiết giảm nhẹ Điều 6 phương pháp trực tiếp doanh thu Khoản 2 Điều 12 Luật GTGT 2024 NĐ 252/2026/NĐ-CP hạn khai thuế chậm 1-5 ngày cảnh cáo phạt 2-25 triệu HSKT tiền chậm nộp thuế 0,03% SmartAcc chậm nộp HSKT.
Long-tail keywords: chậm nộp tờ khai GTGT tháng 9/2026 có bị phạt tiền không, 7 tình tiết giảm nhẹ chậm nộp thuế là gì, hạn nộp tờ khai GTGT tháng 9 2026 là ngày mấy, phạt chậm nộp HSKT GTGT từ 1-5 ngày bao nhiêu, ốm đau có được coi là TTGN khi chậm nộp thuế không, chậm 100 ngày không phát sinh thuế bị phạt bao nhiêu, chậm trên 90 ngày có bị hình sự không, tiền chậm nộp thuế tính thế nào.
Văn bản pháp lý liên quan: Nghị định 125/2020/NĐ-CP (Điều 6 - tình tiết giảm nhẹ, Điều 13 - xử phạt chậm nộp HSKT), Nghị định 310/2025/NĐ-CP (khoản 10 Điều 1 - sửa đổi Điều 13), Nghị định 252/2026/NĐ-CP (khoản 2 Điều 10 - hạn nộp HSKT theo tháng), Luật Thuế GTGT 2024 (khoản 2 Điều 12 - phương pháp trực tiếp theo doanh thu), Bộ luật Hình sự 2015 (Điều 200 - tội trốn thuế).
SmartAcc lưu ý khi chậm nộp HSKT GTGT T9: (1) Chỉ được cảnh cáo (không phạt tiền) khi hội tụ ĐỦ CẢ 2 điều kiện: chậm 01-05 ngày VÀ có tình tiết giảm nhẹ — thiếu 1 trong 2 là bị phạt tiền 2-5 triệu; (2) Tình tiết giảm nhẹ KHÔNG tự động áp dụng — DN phải chủ động cung cấp bằng chứng (văn bản xác nhận bệnh viện, thiên tai, biên bản khó khăn...) khi làm việc với CQT; (3) Hạn nộp 20/10/2026 là Thứ Ba — không trùng ngày nghỉ nên KHÔNG được điều chỉnh sang ngày khác; (4) Chậm trên 90 ngày KHÔNG phát sinh thuế phải nộp bị phạt 15-25 triệu; chậm trên 90 ngày CÓ phát sinh thuế phải nộp có thể bị coi là trốn thuế theo Điều 200 BLHS (xem Quy định mới xử phạt hành vi trốn thuế 2026); (5) Ngoài phạt VPHC, DN còn phải nộp tiền chậm nộp 0,03%/ngày trên số thuế chưa nộp. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế gtgt?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →