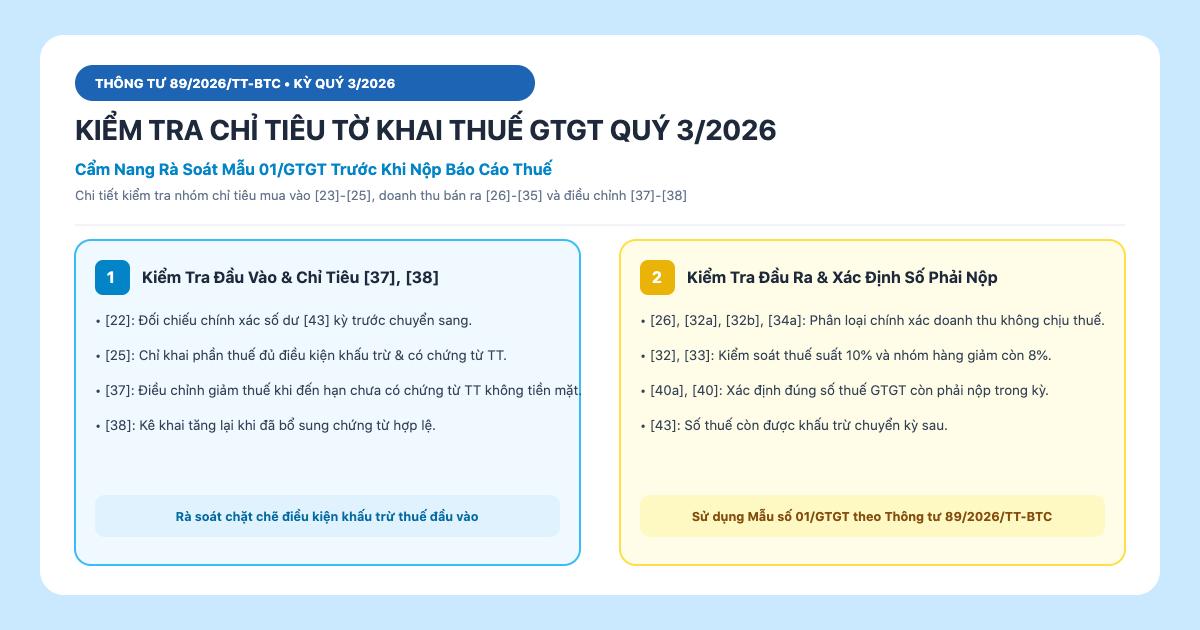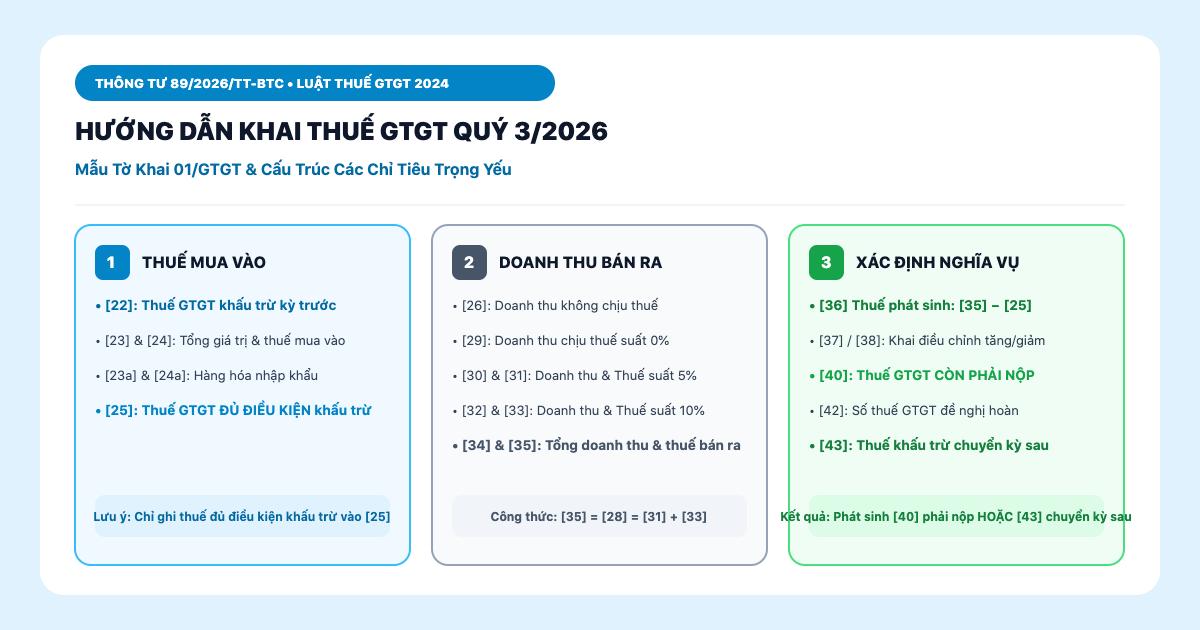
Khai thuế GTGT Quý 3/2026 theo Mẫu 01/GTGT ban hành kèm Phụ lục 1 Thông tư 89/2026/TT-BTC: áp dụng cho người nộp thuế GTGT theo phương pháp khấu trừ. Tờ khai gồm 4 phần chính: (1) Thông tin chung & chỉ tiêu đặc thù ([01a], [09]-[11], [21]); (2) Kê khai đầu vào ([22]-[25]); (3) Kê khai đầu ra ([26]-[35]) phân loại thuế suất 0%, 5%, 10%; (4) Xác định nghĩa vụ trong kỳ ([36]-[43]) — thuế phát sinh, điều chỉnh, số còn khấu trừ, số đề nghị hoàn. Phương pháp trực tiếp theo doanh thu áp dụng cho DN/HTX < 1 tỷ, HKD, tổ chức/cá nhân nước ngoài theo Điều 12 Luật thuế GTGT 2024.
Thông tin văn bản
| Mẫu tờ khai | 01/GTGT |
|---|---|
| Căn cứ ban hành | Phụ lục 1 TT 89/2026/TT-BTC |
| Đối tượng dùng Mẫu 01 | NNT theo phương pháp khấu trừ |
| Hạn nộp Quý 3/2026 | 31/10/2026 (ngày cuối tháng đầu Quý 4) |
| Chỉ tiêu đầu vào | [22]-[25] + [23a]/[24a] nhập khẩu |
| Chỉ tiêu đầu ra | [26]-[35] theo thuế suất 0/5/10% |
| Chỉ tiêu xác định nghĩa vụ | [36]-[43] |
| Phương pháp trực tiếp | DN/HTX <1 tỷ + HKD + NN không CSTT + Tổ chức khác |
| Căn cứ phương pháp trực tiếp | Điều 12 Luật thuế GTGT 2024 |
| Hotline SmartAcc | 0936 468 469 |
Kỳ khai thuế GTGT Quý 3/2026 sắp đến hạn — mọi doanh nghiệp áp dụng phương pháp khấu trừ đều phải lập Tờ khai Mẫu 01/GTGT đúng chuẩn Thông tư 89/2026/TT-BTC. Chị Thảo — kế toán viên Công ty TNHH Thương mại ABC — vừa hỏi SmartAcc: "Em mới nhận bàn giao sổ sách, chưa biết phải điền chỉ tiêu [22] lấy từ đâu, chỉ tiêu [37]/[38] khi nào mới dùng, và doanh thu HHDV không chịu thuế thì ghi vào ô nào? Mong SmartAcc hướng dẫn từng chỉ tiêu một.". Bài này SmartAcc giải đáp từng chỉ tiêu trên Mẫu 01/GTGT.
Bài này hướng dẫn khai thuế GTGT Quý 3/2026 theo Mẫu 01/GTGT ban hành kèm Phụ lục 1 TT 89/2026/TT-BTC: mẫu tờ khai, cách lập 4 phần chính (thông tin chung, đầu vào, đầu ra, nghĩa vụ), và 4 nhóm đối tượng áp dụng phương pháp trực tiếp theo doanh thu. Xem thêm bài Chỉ tiêu 37 38 thuế GTGT kê khai bổ sung để nắm rõ khi nào cần điều chỉnh.
3 nguyên tắc BẮT BUỘC khi khai GTGT Q3/2026
- Mẫu 01/GTGT dành cho phương pháp khấu trừ — không dùng được cho HKD/DN < 1 tỷ áp dụng trực tiếp.
- Chỉ tiêu [22] phải khớp [43] kỳ trước — đảm bảo liên tục số thuế còn khấu trừ.
- Chỉ tiêu [25] chỉ ghi phần đủ điều kiện khấu trừ — có HĐ hợp lệ + chứng từ KDTM.
I. Mẫu Tờ khai thuế GTGT Quý 3/2026
Căn cứ Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC, người nộp thuế GTGT theo phương pháp khấu trừ sử dụng Mẫu số 01/GTGT để thực hiện kê khai thuế cho Quý 3/2026. Hạn nộp chậm nhất là ngày 31/10/2026 (ngày cuối tháng đầu Quý 4).
II. Hướng dẫn cách lập Tờ khai GTGT Quý 3/2026 (Mẫu 01/GTGT)
1. Thông tin chung & chỉ tiêu đặc thù
| Chỉ tiêu | Nội dung | Hướng dẫn ghi |
|---|---|---|
| [01a] | Tên hoạt động sản xuất kinh doanh | Chọn MỘT trong các hoạt động: (a) SXKD thông thường; (b) Xổ số kiến thiết, xổ số điện toán; (c) Khai thác dầu khí; (d) Dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng khác địa bàn tỉnh nơi đóng trụ sở chính; (e) Nhà máy sản xuất điện khác địa bàn tỉnh. KHÔNG chọn đồng thời nhiều hoạt động. |
| [09], [10], [11] | Thông tin đơn vị phụ thuộc | Khai thông tin đơn vị phụ thuộc hoặc địa điểm kinh doanh đặt tại địa phương KHÁC tỉnh với trụ sở chính. Nếu có nhiều đơn vị phụ thuộc, chọn một đơn vị đại diện kê khai theo hướng dẫn của CQT. |
| [21] | Không phát sinh hoạt động mua, bán trong kỳ | Đánh dấu "X" nếu trong kỳ hoàn toàn không phát sinh mua/bán hàng hóa, dịch vụ. Ngược lại, nếu đã phát sinh bất kỳ HĐ mua hoặc bán nào thì KHÔNG đánh dấu chỉ tiêu này. |
2. Kê khai thuế GTGT mua vào (Đầu vào)
- Chỉ tiêu [22] — Số thuế GTGT còn được khấu trừ kỳ trước chuyển sang
Lấy TỪ chỉ tiêu [43] của kỳ khai thuế liền trước. Đây là số bắt buộc khớp — sai lệch sẽ bị CQT yêu cầu giải trình. - Chỉ tiêu [23] — Tổng giá trị HHDV mua vào trong kỳ (chưa thuế GTGT)
Tổng cộng giá trị tất cả HĐ mua vào theo bảng kê HĐ đầu vào, chưa bao gồm thuế. - Chỉ tiêu [24] — Tổng số thuế GTGT đầu vào
Tổng số thuế GTGT đầu vào của HHDV mua vào tương ứng với [23]. Phải khớp tổng cột thuế trong bảng kê HĐ đầu vào. - Khai riêng [23a] & [24a] — Hàng hóa nhập khẩu
[23a]: Giá trị hàng hóa nhập khẩu. [24a]: Thuế GTGT hàng nhập khẩu — đã nộp ở khâu nhập khẩu. - Chỉ tiêu [25] — Số thuế GTGT đủ điều kiện khấu trừ
Tổng số thuế GTGT mua vào (tại [24]) đủ điều kiện được khấu trừ theo quy định (có HĐ hợp lệ + chứng từ KDTM với HĐ ≥ 5 triệu — KHÔNG bao gồm các khoản thuế không đủ điều kiện khấu trừ).
3. Kê khai thuế GTGT bán ra (Đầu ra)
| Chỉ tiêu | Nội dung |
|---|---|
| [26] | Giá trị HHDV bán ra không chịu thuế GTGT trên các HĐ GTGT đã xuất trong kỳ. |
| [27], [28] | HHDV bán ra CHỊU thuế GTGT: [27] là Giá trị, [28] là Thuế GTGT. |
| [29] | Doanh thu chịu thuế suất 0% (xuất khẩu, dịch vụ xuất khẩu...). |
| [30], [31] | Doanh thu chịu thuế suất 5% và Thuế GTGT tương ứng. |
| [32], [33] | Doanh thu chịu thuế suất 10% (hoặc 8% giảm) và Thuế GTGT tương ứng. |
| [32a] | Giá trị HHDV không phải kê khai, tính thuế GTGT. |
| [32b] | Giá trị HHDV không tính vào giá tính thuế GTGT. |
| [34a] | Doanh thu HHDV không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT. |
| [34], [35] | [34] Tổng doanh thu bán ra; [35] Tổng thuế GTGT bán ra. |
4. Xác định nghĩa vụ thuế GTGT trong kỳ
- Chỉ tiêu [36] — Thuế GTGT phát sinh trong kỳ
Chênh lệch giữa thuế đầu ra ([35]) và thuế đầu vào được khấu trừ ([25]) + [22]. Dương → phải nộp; âm → được khấu trừ chuyển kỳ sau. - Chỉ tiêu [37], [38] — Điều chỉnh tăng/giảm
[37] điều chỉnh TĂNG hoặc [38] điều chỉnh GIẢM số thuế GTGT đầu vào được khấu trừ — theo hồ sơ khai bổ sung hoặc kết luận của CQT. - Chỉ tiêu [39a] — Khấu trừ dự án đầu tư/đơn vị phụ thuộc
Số thuế GTGT còn được khấu trừ CHƯA đề nghị hoàn của dự án đầu tư/đơn vị phụ thuộc chuyển sang tiếp tục khấu trừ. - Chỉ tiêu [40a], [40b], [40] — Số thuế phải nộp
[40a]: Thuế GTGT phải nộp của HĐ SXKD. [40b]: Tổng số thuế đã khai tại [28a] và [28b] của Tờ khai Mẫu 02/GTGT. [40]: Số thuế GTGT còn phải nộp sau khi bù trừ. - Chỉ tiêu [41], [42], [43] — Thuế chưa khấu trừ hết
[41]: Thuế GTGT chưa được khấu trừ hết kỳ này. [42]: Thuế GTGT đề nghị hoàn. [43]: Thuế GTGT còn được khấu trừ chuyển sang kỳ sau — ĐÂY LÀ số sẽ ghi vào [22] của Tờ khai Q4/2026.
III. Đối tượng áp dụng phương pháp trực tiếp theo doanh thu
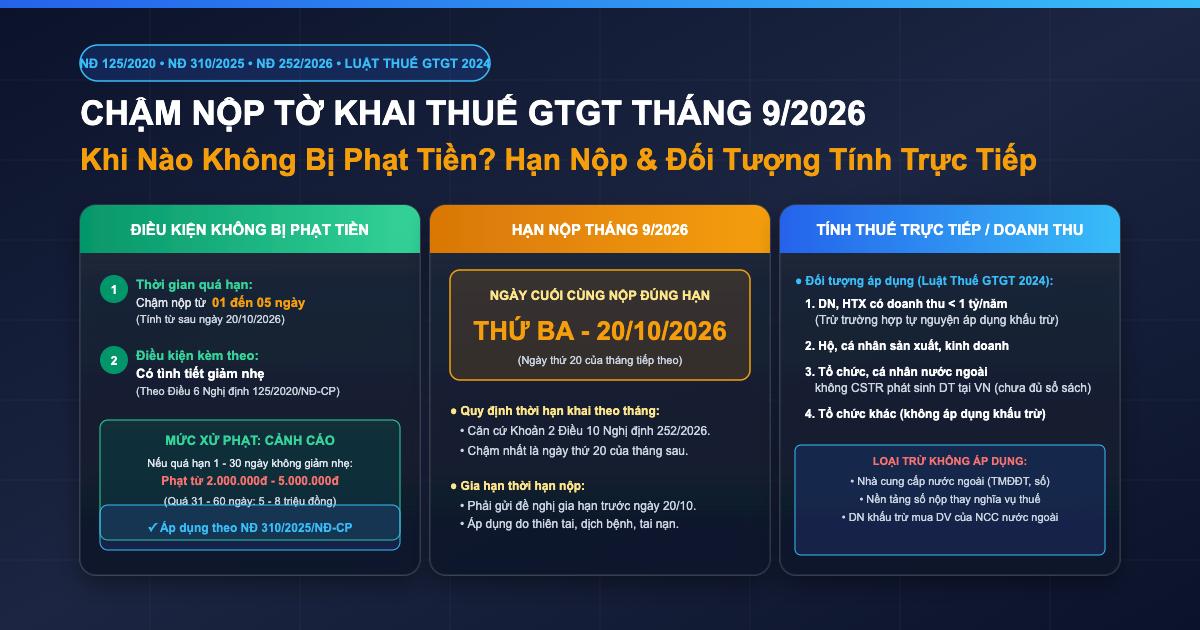
Căn cứ Điều 12 Luật thuế GTGT 2024, các đối tượng phải nộp thuế GTGT theo phương pháp tính trực tiếp theo doanh thu (bằng tỷ lệ % nhân với doanh thu) gồm 4 nhóm:
- Nhóm 1 — Doanh nghiệp, HTX, liên hiệp HTX
Có doanh thu hằng năm dưới 01 tỷ đồng (TRỪ trường hợp đăng ký tự nguyện áp dụng phương pháp khấu trừ thuế). - Nhóm 2 — Hộ, cá nhân sản xuất, kinh doanh
Tất cả HKD và cá nhân kinh doanh đều áp dụng trực tiếp — xem thêm HKD có được xuất HĐ GTGT 2026 không. - Nhóm 3 — Tổ chức/cá nhân nước ngoài
Tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú có doanh thu phát sinh tại Việt Nam và chưa thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ.
KHÔNG bao gồm: NCCNN kinh doanh TMĐT/nền tảng số; Tổ chức quản lý nền tảng số khấu trừ nộp thay; Doanh nghiệp Việt Nam khấu trừ nộp thay cho NCCNN khi mua dịch vụ TMĐT/nền tảng số. - Nhóm 4 — Tổ chức khác
Trừ các trường hợp đã nộp thuế theo phương pháp khấu trừ.
IV. Ví dụ thực tế
Ví dụ 1 — Công ty ABC khai GTGT Q3/2026 có thuế phải nộp
Công ty TNHH Thương mại ABC (phương pháp khấu trừ) có số liệu Q3/2026:
- Số thuế còn khấu trừ Q2/2026 chuyển sang: 50 triệu → [22] = 50tr.
- HĐ mua vào: giá trị 2.000 triệu, thuế GTGT 10% = 200 triệu → [23] = 2.000tr, [24] = [25] = 200tr.
- HĐ bán ra: 3.000 triệu chịu 10%, thuế 300 triệu → [32] = 3.000tr, [33] = 300tr, [34] = 3.000tr, [35] = 300tr.
- [36] = [35] - [25] - [22] = 300 - 200 - 50 = 50 triệu phải nộp.
- [40] = 50 triệu → nộp trước 31/10/2026.
Ví dụ 2 — Công ty XYZ có thuế đầu vào lớn hơn đầu ra
Công ty XYZ bán hàng xuất khẩu Q3/2026 (thuế suất 0%):
- [22] = 20tr, [25] = 150tr, [35] = 0 (xuất khẩu 0%).
- [36] = 0 - 150 - 20 = -170 triệu → không phát sinh phải nộp.
- [41] = 170 triệu chưa khấu trừ hết → có thể chọn [42] = 170tr đề nghị hoàn (do xuất khẩu đủ điều kiện hoàn) HOẶC [43] = 170tr chuyển sang Q4.
Ví dụ 3 — Chị Nga HKD áp dụng phương pháp trực tiếp
Chị Nga mở HKD bán quần áo, doanh thu Q3/2026 ~800 triệu, nộp thuế theo tỷ lệ 1,5% (ngành thương mại).
- Chị Nga KHÔNG dùng Mẫu 01/GTGT (chỉ dành cho phương pháp khấu trừ).
- Chị Nga dùng Mẫu 01/CNKD (thuế khoán) hoặc 04/CNKD (kê khai), tính thuế GTGT = 1,5% × 800tr = 12 triệu.
- Thuộc Nhóm 2 (hộ cá nhân kinh doanh) theo Điều 12 Luật thuế GTGT 2024.
V. Checklist khai GTGT Q3/2026 không bị sai sót
- Kiểm tra [22] khớp [43] kỳ trước
Lấy chính xác số [43] của Tờ khai Q2/2026 — không được tự ý điều chỉnh. - Phân loại HHDV đầu ra đúng thuế suất
Hàng/dịch vụ nào 0%, 5%, 8% (giảm), 10% — ghi đúng chỉ tiêu [29]-[33]. Sai thuế suất là lỗi phổ biến nhất. - Kiểm tra điều kiện khấu trừ của [25]
Chỉ ghi phần đủ điều kiện: HĐ hợp lệ + chứng từ KDTM với HĐ ≥ 5 triệu (TT 91/2026). Loại HĐ của DN TT06/thu hồi MST. - Đánh dấu [21] đúng nếu không phát sinh
DN tạm ngừng vẫn phải nộp tờ khai — đánh dấu "X" vào [21] nếu không có HĐ mua/bán. - Nộp trước 31/10/2026
Hạn chót Q3/2026. Chậm 1-5 ngày phạt 2-5tr; chậm > 90 ngày phạt 15-25tr/tờ khai theo NĐ 125/2020.
Câu hỏi thường gặp
Hạn nộp Tờ khai GTGT Quý 3/2026 là ngày nào?
31/10/2026 — ngày cuối cùng của tháng đầu tiên quý kế tiếp (tháng 10 là tháng đầu Q4). Nếu rơi vào thứ 7/CN, hạn chuyển sang ngày làm việc kế tiếp.
Chỉ tiêu [37] và [38] khi nào mới điền?
Khi có hồ sơ khai bổ sung (phát hiện sai sót kỳ trước) hoặc có kết luận của CQT yêu cầu điều chỉnh. [37] = điều chỉnh TĂNG thuế đầu vào được khấu trừ, [38] = điều chỉnh GIẢM. Xem chi tiết tại bài Chỉ tiêu 37 38.
HKD có dùng Mẫu 01/GTGT được không?
KHÔNG. Mẫu 01/GTGT CHỈ dành cho NNT phương pháp khấu trừ. HKD thuộc Nhóm 2 Điều 12 Luật thuế GTGT 2024 — áp dụng phương pháp trực tiếp, dùng Mẫu 01/CNKD (khoán) hoặc 04/CNKD (kê khai).
DN mới thành lập có doanh thu dưới 1 tỷ phải khai Mẫu nào?
Nếu KHÔNG đăng ký tự nguyện khấu trừ → Mẫu 04/GTGT (trực tiếp trên doanh thu). Nếu ĐĂNG KÝ tự nguyện khấu trừ → Mẫu 01/GTGT. Cần quyết định ngay từ đầu để không bị áp mẫu sai.
Doanh thu xuất khẩu ghi vào chỉ tiêu nào?
Chỉ tiêu [29] — doanh thu chịu thuế suất 0%. Thuế GTGT tương ứng là 0 (không ghi). Nếu có HĐ hợp lệ và đủ điều kiện (chứng từ xuất khẩu, hợp đồng, thanh toán qua NH) → được hoàn thuế GTGT đầu vào qua [42].
Hàng hóa không chịu thuế GTGT khai ở đâu?
Chỉ tiêu [26] — giá trị HHDV bán ra không chịu thuế GTGT (vd: sản phẩm nông nghiệp chưa qua chế biến bán cho DN khác, dịch vụ y tế, giáo dục...).
[32a], [32b], [34a] khác nhau thế nào?
[32a]: HHDV không phải kê khai, tính thuế GTGT (vd: tiền bồi thường, tài sản góp vốn). [32b]: HHDV không tính vào giá tính thuế GTGT (vd: khoản chiết khấu thương mại). [34a]: HHDV KHÔNG thuộc phạm vi điều chỉnh luật thuế GTGT.
Có thể đồng thời chọn 2 hoạt động tại [01a] không?
KHÔNG. Chỉ tiêu [01a] bắt buộc chọn MỘT trong các hoạt động. Nếu DN có nhiều hoạt động → kê khai riêng theo từng tờ khai Mẫu 01/GTGT hoặc theo hướng dẫn chi tiết của CQT.
SmartAcc — Hỗ trợ khai thuế GTGT Quý 3/2026
Việc khai thuế GTGT Quý 3/2026 đúng chỉ tiêu Mẫu 01/GTGT là nền tảng để DN tránh bị phạt và tối ưu khấu trừ. SmartAcc sẵn sàng hỗ trợ:
Dịch vụ SmartAcc cung cấp
- Rà soát toàn bộ HĐ đầu vào/đầu ra Q3/2026 — phát hiện HĐ rủi ro (DN TT06, HĐ thu hồi).
- Lập Tờ khai Mẫu 01/GTGT chuẩn chỉnh — khớp [22] với [43] kỳ trước, phân loại đúng thuế suất.
- Tư vấn hồ sơ khai bổ sung khi phát hiện sai sót (điền [37]/[38]).
- Chuẩn bị hồ sơ hoàn thuế GTGT xuất khẩu — đề nghị hoàn qua [42] nhanh gọn.
- Nộp Tờ khai qua Thuedientu đúng hạn 31/10/2026, lưu biên nhận.
- Đại diện giải trình với CQT khi có yêu cầu đối chiếu số liệu [25]/[35].
- Tư vấn chuyển đổi phương pháp (khấu trừ ↔ trực tiếp) khi doanh thu vượt/giảm ngưỡng 1 tỷ.
Liên hệ SmartAcc ngay để được chuyên gia tư vấn hoàn toàn miễn phí về khai thuế GTGT Q3/2026, Mẫu 01/GTGT và tối ưu khấu trừ.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: khai thuế GTGT Quý 3/2026 Mẫu 01/GTGT 2026 Tờ khai GTGT Quý 3 TT 89/2026/TT-BTC chỉ tiêu 22 23 24 25 GTGT chỉ tiêu 37 38 điều chỉnh chỉ tiêu 42 43 GTGT phương pháp trực tiếp doanh thu Điều 12 Luật thuế GTGT 2024 doanh thu dưới 1 tỷ GTGT thuế suất 0% 5% 10% hoàn thuế xuất khẩu hạn 31/10/2026 GTGT Q3 SmartAcc khai GTGT.
Long-tail keywords: hướng dẫn khai thuế GTGT Quý 3/2026 chi tiết từng chỉ tiêu, Mẫu 01/GTGT lấy ở phụ lục nào TT 89/2026, chỉ tiêu 22 lấy từ đâu khi lập tờ khai, chỉ tiêu 37 38 khi nào mới điền, HKD có dùng Mẫu 01/GTGT được không, doanh thu xuất khẩu khai chỉ tiêu nào, hạn nộp tờ khai GTGT Q3 2026 là ngày nào, DN mới thành lập dưới 1 tỷ dùng mẫu tờ khai nào, điều kiện khấu trừ của chỉ tiêu 25 ra sao.
Văn bản pháp lý liên quan: Thông tư 89/2026/TT-BTC (Phụ lục 1 - Mẫu 01/GTGT), Luật thuế GTGT 2024 (Điều 12 - phương pháp trực tiếp), Luật Quản lý thuế 2025 (hạn nộp tờ khai), Thông tư 91/2026/TT-BTC (chứng từ thanh toán KDTM), Nghị định 125/2020/NĐ-CP (xử phạt VPHC về thuế).
SmartAcc lưu ý khi khai GTGT Quý 3/2026: (1) Mẫu 01/GTGT chỉ dành cho NNT theo phương pháp khấu trừ — HKD/DN < 1 tỷ không đăng ký khấu trừ phải dùng Mẫu riêng (01/CNKD, 02/GTGT); (2) Chỉ tiêu [01a] chỉ được chọn MỘT hoạt động/kỳ — không được chọn đồng thời; (3) Chỉ tiêu [22] (số còn khấu trừ kỳ trước) phải khớp với [43] của tờ khai kỳ trước — sai lệch sẽ bị CQT yêu cầu giải trình (xem Chỉ tiêu 37 38 thuế GTGT kê khai bổ sung); (4) Chỉ tiêu [25] chỉ ghi phần thuế GTGT đầu vào đủ điều kiện khấu trừ — HĐ ≥ 5 triệu phải có chứng từ thanh toán KDTM theo TT 91/2026; (5) Hạn nộp Tờ khai GTGT Q3/2026 chậm nhất 31/10/2026 — chậm hạn bị phạt 2-25 triệu đồng theo NĐ 125/2020 (xem Xử phạt DN chậm khai thuế GTGT). Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế gtgt?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →