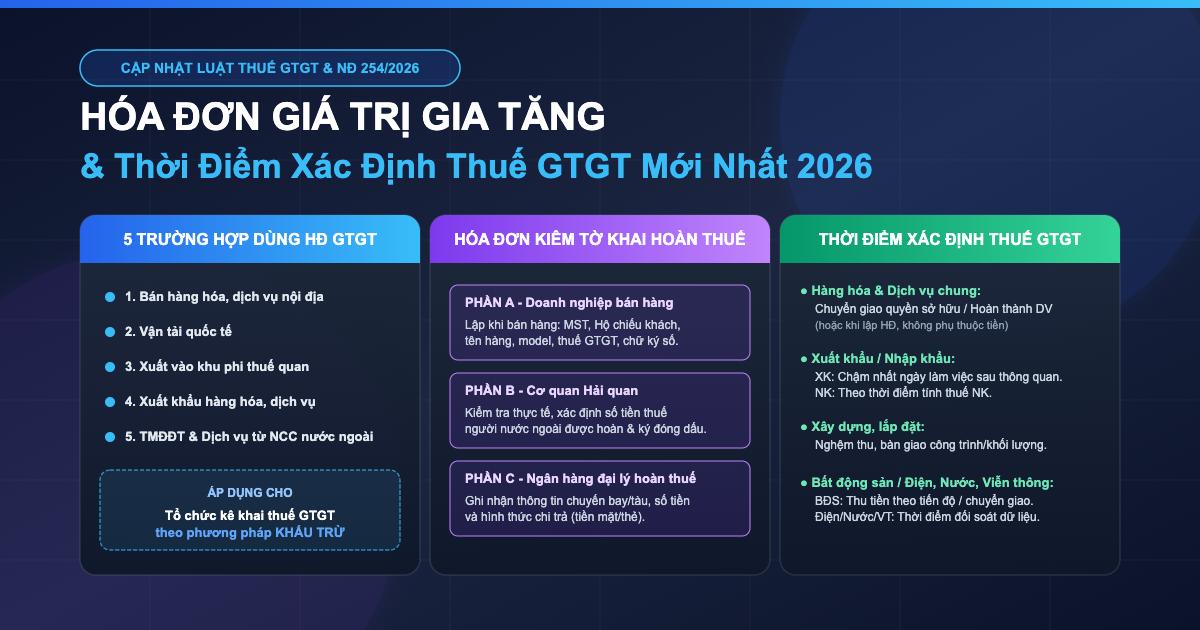
Theo khoản 1 Điều 8 Nghị định 254/2026/NĐ-CP, có 5 trường hợp sử dụng hóa đơn GTGT dành cho tổ chức kinh tế khai thuế theo phương pháp khấu trừ: (1) Bán hàng hóa, cung cấp dịch vụ nội địa; (2) Vận tải quốc tế; (3) Xuất vào khu phi thuế quan (EPE, khu chế xuất); (4) Xuất khẩu hàng hóa, dịch vụ ra nước ngoài; (5) TMĐT và nền tảng số (NCC nước ngoài không có CSTT). HĐ GTGT kiêm Tờ khai hoàn thuế có 3 phần (DN, Hải quan, Ngân hàng) theo Mẫu 01/GTGT-TKHT Phụ lục V TT 91/2026, song ngữ Việt-Anh. Thời điểm xác định thuế GTGT theo Điều 8 Luật GTGT 2024 + NĐ 181/2025/NĐ-CP — có bảng tra cứu riêng cho 8 lĩnh vực đặc thù.
Thông tin văn bản
| Căn cứ 5 TH dùng HĐ GTGT | Khoản 1 Điều 8 NĐ 254/2026/NĐ-CP |
|---|---|
| TH1 | Bán hàng hóa, cung cấp dịch vụ nội địa |
| TH2 | Vận tải quốc tế |
| TH3 | Xuất vào khu phi thuế quan (EPE, khu chế xuất) |
| TH4 | Xuất khẩu hàng hóa, dịch vụ ra nước ngoài |
| TH5 | TMĐT và nền tảng số (NCC nước ngoài) |
| Mẫu HĐ hoàn thuế | 01/GTGT-TKHT - Phụ lục V TT 91/2026 |
| Ngôn ngữ HĐ hoàn thuế | Tiếng Việt + Tiếng Anh |
| Thời điểm xác định thuế GTGT | Điều 8 Luật GTGT 2024 + Mục 2 NĐ 181/2025 |
| Hạn xuất HĐ hàng xuất khẩu | Tối đa 01 ngày làm việc sau thông quan |
| Hotline SmartAcc | 0936 468 469 |
Năm 2026 ghi dấu nhiều thay đổi lớn về trường hợp sử dụng hóa đơn GTGT theo Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC, Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP. Chị Hiền — kế toán trưởng Công ty TNHH Thương mại Quốc tế HG — vừa hỏi SmartAcc: "Bên em bán hàng cho DN chế xuất ở KCN và xuất khẩu đi Nhật — có phải cả 2 trường hợp đều dùng HĐ GTGT không? Khi khách du lịch nước ngoài mua hàng rồi xuất cảnh thì mẫu HĐ hoàn thuế ra sao?". Câu trả lời: cả 2 TH đều thuộc 5 nhóm dùng HĐ GTGT, và HĐ hoàn thuế là Mẫu 01/GTGT-TKHT.
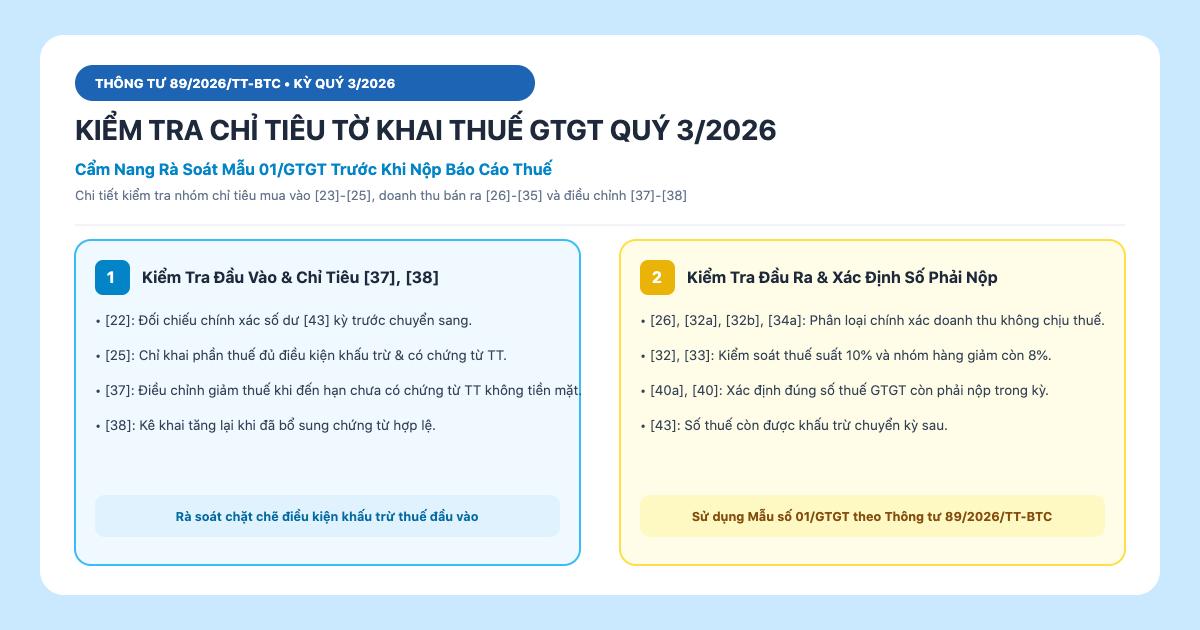
Bài này SmartAcc tổng hợp toàn bộ trường hợp sử dụng hóa đơn GTGT 2026: 5 nhóm hoạt động bắt buộc dùng HĐ GTGT theo NĐ 254/2026, quy cách HĐ kiêm Tờ khai hoàn thuế theo TT 91/2026, bảng tra cứu thời điểm xác định thuế GTGT theo 8 lĩnh vực và những điểm kế toán cần đặc biệt lưu ý. Xem thêm bài Khai thuế GTGT Mẫu 01/GTGT chi tiết.
3 điểm BẮT BUỘC phải nắm vững
- 5 TH dùng HĐ GTGT: nội địa, vận tải QT, khu phi thuế quan, xuất khẩu, TMĐT nền tảng số.
- HĐ hoàn thuế gồm 3 phần do 3 chủ thể khác nhau lập (DN, Hải quan, Ngân hàng).
- Thời điểm xác định thuế không phân biệt đã thu tiền hay chưa — tránh truy thu.
I. Hóa đơn GTGT được sử dụng trong trường hợp nào theo NĐ 254/2026/NĐ-CP?
Căn cứ khoản 1 Điều 8 Nghị định 254/2026/NĐ-CP, hóa đơn giá trị gia tăng là loại hóa đơn dành riêng cho các tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ. Các tổ chức này BẮT BUỘC sử dụng HĐ GTGT khi phát sinh 05 nhóm hoạt động sau:
- Bán hàng hóa, cung cấp dịch vụ trong nội địa
Toàn bộ giao dịch kinh doanh mua bán hàng hóa, cung cấp dịch vụ thông thường giữa các tổ chức, cá nhân tại Việt Nam. - Hoạt động vận tải quốc tế
Dịch vụ vận tải hàng hóa, hành khách chặng quốc tế từ Việt Nam ra nước ngoài hoặc ngược lại. - Xuất vào khu phi thuế quan
Cung cấp hàng hóa, dịch vụ cho doanh nghiệp chế xuất (EPE), khu chế xuất hoặc các trường hợp khác được pháp luật coi như xuất khẩu. - Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài
Giao dịch bán hàng hóa hoặc cung ứng dịch vụ trực tiếp cho đối tác thương mại nước ngoài. - Kinh doanh thương mại điện tử & Nền tảng số
Các hoạt động TMĐT, kinh doanh dựa trên nền tảng số và dịch vụ khác của nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam.
II. Quy định nội dung HĐ GTGT kiêm Tờ khai hoàn thuế theo TT 91/2026/TT-BTC
HĐ GTGT kiêm Tờ khai hoàn thuế dành cho người nước ngoài xuất cảnh bao gồm 3 phần bắt buộc do 3 chủ thể khác nhau lập:
Phần A — Doanh nghiệp bán hàng hoàn thuế lập
Được lập ngay tại thời điểm bán hàng cho người nước ngoài, bao gồm các tiêu chí:
- Tên hóa đơn: HÓA ĐƠN GIÁ TRỊ GIA TĂNG KIÊM TỜ KHAI HOÀN THUẾ.
- Ký hiệu & Mẫu số: Ký hiệu hóa đơn, ký hiệu mẫu số (theo Phụ lục I Thông tư 91/2026/TT-BTC).
- Thông tin người bán: Tên doanh nghiệp, địa chỉ, mã số thuế (MST).
- Thông tin khách hàng: Họ tên, quốc tịch, số hộ chiếu/giấy tờ nhập xuất cảnh, ngày cấp và ngày hết hạn.
- Chi tiết hàng hóa: Tên hàng, đơn vị tính, số lượng, đơn giá, thành tiền chưa thuế, thuế suất, tiền thuế GTGT từng loại thuế suất, tổng cộng tiền thuế GTGT, tổng tiền thanh toán đã có thuế.
- BẮT BUỘC ghi rõ: Nhãn hiệu, ký hiệu (số seri, model nếu có), xuất xứ hàng hóa (đối với hàng nhập khẩu) hoặc số máy (đối với mặt hàng cơ khí, điện tử).
- Chữ ký: Chữ ký số của người bán và chữ ký người mua trên bản hiển thị HĐĐT.
Phần B — Cơ quan Hải quan lập
Công chức hải quan ghi kết quả kiểm tra hàng hóa và xác định số thuế được hoàn tại cửa khẩu xuất cảnh:
- Số thứ tự hàng hóa, tên hàng, số lượng.
- Số tiền thuế GTGT ghi trên HĐ và số tiền thuế GTGT thực tế được hoàn theo quy định.
- Thời điểm kiểm tra (ghi rõ ngày, tháng, năm).
- Tên, chữ ký và con dấu chuyên ngành của công chức hải quan kiểm tra.
Phần C — Ngân hàng thương mại là đại lý hoàn thuế lập
Ghi nhận giao dịch chi trả tiền hoàn thuế cho người nước ngoài:
- Số hiệu, ngày tháng chuyến bay/chuyến tàu xuất cảnh.
- Tổng số tiền thuế hoàn trả cho khách xuất cảnh.
- Hình thức thanh toán: tiền mặt hoặc thẻ quốc tế (nêu rõ tên thẻ, số thẻ).
- Thời điểm thanh toán (ngày, tháng, năm).
Quy cách ngôn ngữ và mẫu hiển thị
Mẫu hiển thị: Sử dụng Mẫu 01/GTGT-TKHT ban hành kèm Phụ lục V Thông tư 91/2026/TT-BTC.
III. Bảng tổng hợp thời điểm xác định thuế GTGT mới nhất 2026
Thời điểm xác định thuế GTGT căn cứ Điều 8 Luật Thuế GTGT 2024 và hướng dẫn chi tiết tại Mục 2 Nghị định 181/2025/NĐ-CP.
1. Nguyên tắc chung
- Đối với Hàng hóa: Là thời điểm chuyển giao quyền sở hữu/quyền sử dụng hàng hóa cho người mua HOẶC thời điểm lập hóa đơn — không phân biệt đã thu được tiền hay chưa.
- Đối với Dịch vụ: Là thời điểm hoàn thành việc cung cấp dịch vụ HOẶC thời điểm lập hóa đơn cung cấp dịch vụ — không phân biệt đã thu được tiền hay chưa.
2. Bảng tra cứu thời điểm xác định thuế GTGT theo từng lĩnh vực
| STT | Lĩnh vực / Hoạt động | Thời điểm xác định thuế GTGT chi tiết |
|---|---|---|
| 1 | Hàng hóa xuất khẩu | Do người bán tự xác định, nhưng chậm nhất không quá 01 ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan hải quan. |
| 2 | Hàng hóa nhập khẩu | Là thời điểm xác định thuế nhập khẩu theo pháp luật thuế xuất nhập khẩu. |
| 3 | Dịch vụ viễn thông | • Đối soát kết nối: Thời điểm hoàn thành đối soát cước dịch vụ (tối đa 02 tháng kể từ tháng phát sinh). • Cung cấp theo kỳ: Chậm nhất ngày 07 tháng sau hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước. • Thẻ trả trước / Cước hòa mạng: Thời điểm bán thẻ hoặc thu cước hòa mạng. |
| 4 | Bán điện & Cung cấp nước sạch | • Thị trường điện phát điện: Thời điểm đối soát số liệu thanh toán (chậm nhất ngày cuối thời hạn kê khai, nộp thuế của tháng). • Điện/Nước thông thường: Chậm nhất ngày 07 tháng sau hoặc không quá 07 ngày từ ngày kết thúc kỳ quy ước. |
| 5 | Kinh doanh bảo hiểm | Thời điểm ghi nhận doanh thu bảo hiểm theo quy định pháp luật về kinh doanh bảo hiểm. |
| 6 | Bất động sản, Xây dựng nhà/hạ tầng | • Đã chuyển giao: Thời điểm bàn giao quyền sở hữu/sử dụng. • Thu tiền theo tiến độ: Ngày thu tiền hoặc thỏa thuận thanh toán trong hợp đồng. |
| 7 | Xây dựng, lắp đặt, đóng tàu | Thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng hoàn thành (KHÔNG phân biệt đã thu tiền hay chưa). |
| 8 | Hoạt động Dầu khí | • Dầu thô, Condensate: Thời điểm 2 bên xác định được giá bán chính thức. • Khí thiên nhiên, khí đồng hành: Thời điểm xác định khối lượng khí giao trong tháng (chậm nhất ngày cuối thời hạn kê khai thuế tháng). |
IV. Tóm tắt các điểm kế toán cần ĐẶC BIỆT LƯU Ý năm 2026
- Ghi chính xác mô tả hàng hóa trên HĐ GTGT kiêm hoàn thuế
Rất nhiều doanh nghiệp bị từ chối hoàn thuế cho khách do thiếu nhãn hiệu, model, xuất xứ hoặc số máy của mặt hàng điện tử/cơ khí. Phải rà soát kỹ trước khi xuất. - Thời hạn xuất hóa đơn hàng xuất khẩu
Mốc thời gian chậm nhất là 01 ngày làm việc ngay sau ngày thông quan — tránh nộp muộn gây vi phạm thời điểm lập hóa đơn (bị phạt 2-10 triệu/HĐ). - Ký hợp đồng xây dựng & BĐS
Cần tách rõ mốc nghiệm thu công trình hoặc mốc thu tiền tiến độ để chủ động kê khai thuế GTGT đầu ra — tránh trường hợp bị CQT truy thu do thu tiền trước nhưng chưa kê khai.
V. Ví dụ thực tế
Ví dụ 1 — Công ty HG bán hàng cho DN chế xuất và xuất khẩu Nhật
Công ty TNHH Thương mại Quốc tế HG áp dụng phương pháp khấu trừ. Trong tháng 10/2026 có 2 giao dịch:
- Bán 1 lô linh kiện cho Công ty TNHH Samsung Electronics Việt Nam (EPE, khu chế xuất Thái Nguyên) → thuộc TH3 — Xuất vào khu phi thuế quan, dùng HĐ GTGT thuế suất 0%.
- Xuất 1 container nông sản đi Nhật Bản, thông quan ngày 15/10 → thuộc TH4 — Xuất khẩu, HĐ GTGT 0%. Hạn xuất HĐ chậm nhất 16/10/2026.
Ví dụ 2 — Khách Hàn Quốc mua điện thoại iPhone 15 Pro Max và xin hoàn thuế xuất cảnh
Khách Kim Minsoo (Hàn Quốc) mua 1 chiếc iPhone 15 Pro Max tại cửa hàng Táo Vàng trên đường Nguyễn Huệ, giá 32 triệu đồng (đã bao gồm thuế 10%).
- Phần A (DN Táo Vàng lập): HĐ GTGT kiêm Tờ khai hoàn thuế, ghi rõ: iPhone 15 Pro Max 256GB, Apple, Số IMEI 357xxx..., xuất xứ Trung Quốc. Thuế GTGT = 32/1,1 × 10% ≈ 2,91 triệu.
- Phần B (Hải quan sân bay Tân Sơn Nhất): Kiểm tra khi khách xuất cảnh, xác nhận hoàn 85% × 2,91tr ≈ 2,47 triệu, đóng dấu chuyên ngành.
- Phần C (Vietcombank — đại lý hoàn thuế): Trả 2,47 triệu cho khách bằng thẻ Visa quốc tế Số 4123-...; ngày 20/10/2026.
Ví dụ 3 — Công ty XD-ABC xây dựng tòa nhà cho khách hàng
Công ty TNHH Xây dựng ABC ký hợp đồng xây tòa nhà văn phòng 10 tầng cho Công ty TNHH Phú Thịnh, tổng giá trị 50 tỷ, chia 5 đợt thanh toán theo tiến độ. Đợt 1 thu 10 tỷ ngày 05/10/2026.
- Thuộc Lĩnh vực 7 — Xây dựng, lắp đặt: Thời điểm xác định thuế = thời điểm nghiệm thu, bàn giao hạng mục công trình.
- Trường hợp hợp đồng có thu tiền theo tiến độ → Lĩnh vực 6 BĐS: thời điểm = ngày thu tiền hoặc thỏa thuận thanh toán.
- Công ty ABC xuất HĐ GTGT ngày 05/10/2026 với số tiền 10 tỷ + thuế 10% = 11 tỷ. Nếu không xuất → CQT có quyền truy thu khi thanh tra.
VI. Checklist tuân thủ HĐ GTGT 2026
- Xác định đúng TH sử dụng HĐ GTGT
Dùng HĐ GTGT CHỈ khi thuộc 1 trong 5 nhóm NĐ 254/2026. Nếu không, DN có thể cần HĐ bán hàng hoặc chứng từ khác. - Phương pháp khấu trừ
Chỉ tổ chức kinh tế khai thuế phương pháp khấu trừ mới dùng HĐ GTGT. HKD/DN < 1 tỷ không đăng ký khấu trừ → KHÔNG dùng. - HĐ kiêm hoàn thuế đủ 3 phần A/B/C
Thiếu 1 phần → khách nước ngoài không được hoàn thuế. Phải phối hợp Hải quan và Ngân hàng. - Hạn xuất HĐ xuất khẩu 01 ngày
Theo dõi ngày thông quan trên tờ khai hải quan, xuất HĐ GTGT trong vòng 01 ngày làm việc. - Áp đúng thời điểm xác định thuế theo lĩnh vực
8 lĩnh vực có quy định riêng — rà soát ngành kinh doanh của DN và tuân thủ Mục 2 NĐ 181/2025.
Câu hỏi thường gặp
HKD có được dùng HĐ GTGT không?
KHÔNG. HĐ GTGT chỉ dành cho tổ chức kinh tế khai thuế phương pháp khấu trừ. HKD áp dụng phương pháp trực tiếp — dùng HĐ bán hàng (ký hiệu 02GTTT). Xem bài HKD có được xuất HĐ GTGT 2026 không.
Hàng bán cho DN chế xuất (EPE) dùng HĐ nào?
HĐ GTGT, thuế suất 0% (được coi như xuất khẩu). Đây là TH3 trong 5 trường hợp sử dụng HĐ GTGT theo NĐ 254/2026.
HĐ GTGT kiêm Tờ khai hoàn thuế lấy mẫu ở đâu?
Mẫu 01/GTGT-TKHT, Phụ lục V Thông tư 91/2026/TT-BTC. Mẫu có sẵn trên các phần mềm HĐĐT (MISA, Viettel, BKAV) và Cổng Thuedientu.
Hàng xuất khẩu xuất HĐ GTGT trước hay sau thông quan?
Có thể trước, trong hoặc sau thông quan — nhưng chậm nhất 01 ngày làm việc tiếp theo kể từ ngày thông quan. Nhiều DN để quá hạn, bị phạt 2-10 triệu/HĐ.
Doanh thu dịch vụ chưa thu tiền có phải kê khai thuế GTGT không?
CÓ. Thời điểm xác định thuế là khi hoàn thành cung cấp dịch vụ hoặc lập HĐ — KHÔNG phân biệt đã thu tiền hay chưa. Chậm kê khai → bị truy thu + phạt chậm nộp.
HĐ GTGT TMĐT và nền tảng số áp dụng cho ai?
Áp dụng cho nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam (Google, Facebook, Netflix...). DN Việt Nam mua dịch vụ của NCC này có cơ chế riêng — thường khấu trừ nộp thay.
HĐ hoàn thuế thiếu nhãn hiệu/số máy có bị từ chối không?
CÓ. Nhãn hiệu, ký hiệu (số seri, model), xuất xứ (hàng NK) hoặc số máy (hàng cơ khí/điện tử) BẮT BUỘC ghi đầy đủ. Thiếu → Hải quan từ chối xác nhận ở Phần B → khách không được hoàn thuế.
Bán điện cho hộ dân xác định thuế thời điểm nào?
Lĩnh vực 4 — Bán điện/nước thông thường: chậm nhất ngày 07 tháng sau hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước đối soát dữ liệu.
SmartAcc — Tư vấn & Rà soát HĐ GTGT 2026 trọn gói
Nắm vững các trường hợp sử dụng hóa đơn GTGT và thời điểm xác định thuế là yếu tố then chốt giúp DN tránh truy thu và phạt vi phạm. SmartAcc sẵn sàng đồng hành:
Dịch vụ SmartAcc cung cấp
- Phân loại chính xác giao dịch thuộc TH nào trong 5 TH dùng HĐ GTGT.
- Soạn HĐ GTGT kiêm Tờ khai hoàn thuế đúng chuẩn Mẫu 01/GTGT-TKHT — đủ nhãn hiệu, số seri, xuất xứ.
- Rà soát thời điểm xác định thuế theo lĩnh vực DN hoạt động — chủ động kê khai, tránh truy thu.
- Tư vấn HĐ cho DN EPE/khu chế xuất và xuất khẩu — thuế suất 0%.
- Phối hợp Hải quan/Ngân hàng xử lý HĐ hoàn thuế cho khách nước ngoài.
- Kiểm tra hợp đồng xây dựng, BĐS — tách mốc nghiệm thu/thu tiền tiến độ.
- Đại diện giải trình với CQT khi có kiểm tra, truy thu thuế.
Liên hệ SmartAcc để được chuyên gia tư vấn hoàn toàn miễn phí về 5 trường hợp sử dụng HĐ GTGT 2026 và thời điểm xác định thuế.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: trường hợp sử dụng hóa đơn GTGT 5 trường hợp dùng HĐ GTGT 2026 NĐ 254/2026/NĐ-CP Điều 8 HĐ GTGT khu phi thuế quan EPE HĐ GTGT xuất khẩu 0% HĐ GTGT TMĐT nền tảng số HĐ GTGT kiêm Tờ khai hoàn thuế Mẫu 01/GTGT-TKHT TT 91/2026/TT-BTC Phụ lục V thời điểm xác định thuế GTGT Điều 8 Luật GTGT 2024 NĐ 181/2025/NĐ-CP hạn xuất HĐ xuất khẩu 1 ngày SmartAcc HĐ GTGT.
Long-tail keywords: 5 trường hợp sử dụng hóa đơn GTGT 2026 theo NĐ 254/2026, HĐ GTGT bán cho DN chế xuất EPE thuế suất bao nhiêu, Mẫu 01/GTGT-TKHT thuộc phụ lục nào TT 91/2026, HĐ hoàn thuế cho khách nước ngoài gồm những phần nào, hạn xuất HĐ hàng xuất khẩu bao lâu sau thông quan, thời điểm xác định thuế GTGT dịch vụ viễn thông ra sao, hàng bán chưa thu tiền có kê khai GTGT không, BĐS thu tiền tiến độ xác định thuế thế nào.
Văn bản pháp lý liên quan: Nghị định 254/2026/NĐ-CP (khoản 1 Điều 8 - 5 TH dùng HĐ GTGT), Thông tư 91/2026/TT-BTC (Phụ lục I - mẫu HĐ, Phụ lục V - Mẫu 01/GTGT-TKHT), Luật Thuế GTGT 2024 (Điều 8 - thời điểm xác định thuế), Nghị định 181/2025/NĐ-CP (Mục 2 - hướng dẫn thời điểm theo lĩnh vực), Nghị định 125/2020/NĐ-CP (xử phạt vi phạm thời điểm lập HĐ).
SmartAcc lưu ý khi dùng HĐ GTGT 2026: (1) 5 trường hợp sử dụng HĐ GTGT chỉ áp dụng cho tổ chức kinh tế khai thuế phương pháp khấu trừ — HKD không được dùng (xem bài HKD có được xuất HĐ GTGT 2026 không); (2) HĐ GTGT kiêm Tờ khai hoàn thuế cho người nước ngoài xuất cảnh BẮT BUỘC ghi đủ nhãn hiệu, model, xuất xứ (hàng NK) hoặc số máy (hàng cơ khí/điện tử) — thiếu sẽ bị Hải quan từ chối hoàn; (3) Hàng xuất khẩu phải xuất HĐ GTGT chậm nhất 01 ngày làm việc tiếp theo kể từ ngày thông quan — chậm hạn vi phạm thời điểm lập hóa đơn; (4) BĐS thu tiền theo tiến độ → ngày thu tiền hoặc thỏa thuận thanh toán là thời điểm xác định thuế — nếu thu trước mà không kê khai sẽ bị CQT truy thu; (5) Xây dựng lắp đặt → thời điểm nghiệm thu/bàn giao công trình (không phân biệt đã thu tiền hay chưa) — xem thêm bài Khai thuế GTGT Mẫu 01/GTGT chi tiết. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế gtgt?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →