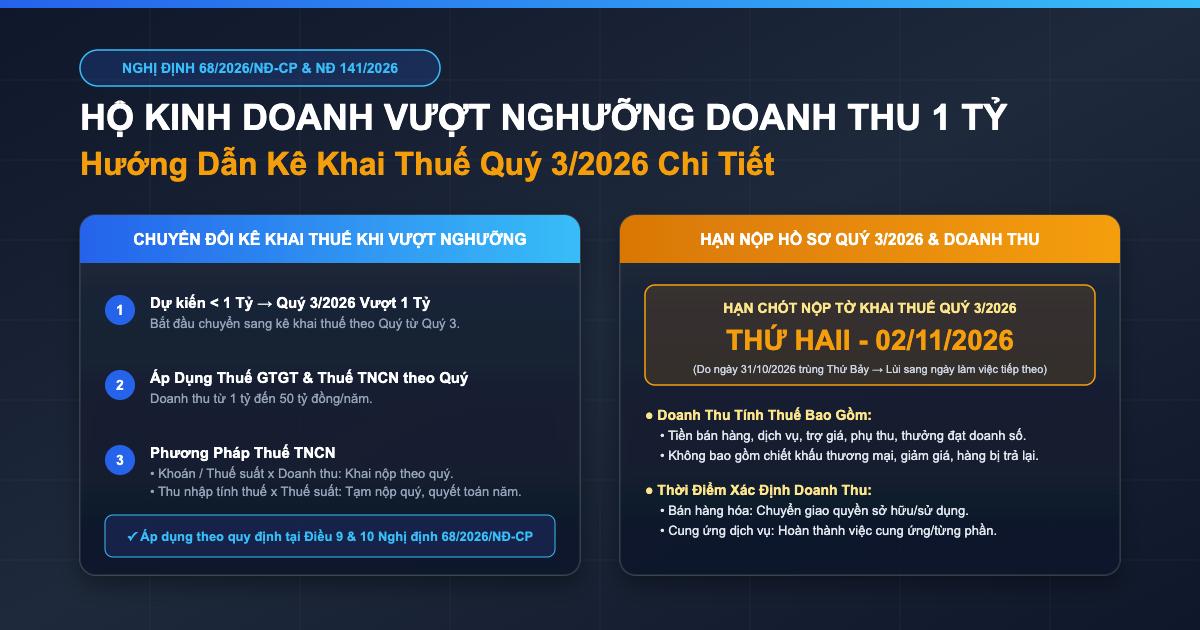
Khi hộ kinh doanh vượt 1 tỷ đồng doanh thu lũy kế trong Quý 3/2026 (ban đầu dự kiến dưới 1 tỷ), HKD bắt buộc CHUYỂN NGAY sang kê khai thuế theo quý kể từ quý phát sinh vượt ngưỡng — căn cứ khoản 2 Điều 9, Điều 10 Nghị định 68/2026/NĐ-CP (sửa đổi, bổ sung bởi khoản 1 Điều 1 NĐ 141/2026/NĐ-CP). Khai GTGT: 1-50 tỷ/năm theo quý, >50 tỷ/năm theo tháng. Khai TNCN: PA1 "Thuế suất × Doanh thu" theo quý; PA2 "Thu nhập × Thuế suất" tạm nộp tháng/quý, quyết toán cuối năm. Hạn nộp tờ khai Q3/2026 chậm nhất 31/10/2026 — điều chỉnh sang 02/11/2026 do trùng cuối tuần.
Thông tin văn bản
| Tình huống | HKD dự kiến <1 tỷ, Q3/2026 lũy kế vượt 1 tỷ |
|---|---|
| Căn cứ pháp lý | Điều 9, Điều 10 NĐ 68/2026/NĐ-CP (sửa bởi NĐ 141/2026) |
| Kê khai GTGT 1-50 tỷ | Theo quý |
| Kê khai GTGT >50 tỷ | Theo tháng |
| Kê khai TNCN PA1 | Thuế suất × Doanh thu - theo quý |
| Kê khai TNCN PA2 | Thu nhập × Thuế suất - tạm nộp tháng/quý + quyết toán năm |
| Hạn nộp HSKT Q3/2026 chuẩn | 31/10/2026 |
| Hạn nộp điều chỉnh | 02/11/2026 (do 31/10 là thứ 7) |
| Căn cứ doanh thu tính thuế | Điều 5 NĐ 68/2026/NĐ-CP |
| Hotline SmartAcc | 0936 468 469 |
Chị Thu — chủ HKD bán mỹ phẩm online tại TP.HCM — vừa nhắn SmartAcc: "Em mở HKD đầu năm, dự kiến doanh thu cả năm khoảng 800 triệu nên không khai thuế theo quý. Nhưng vì bán được mùa Trung thu, đến hết Q3/2026 doanh thu lũy kế của em đã lên 1,2 tỷ. Giờ em phải kê khai thế nào, nộp trước ngày nào?". Đây là tình huống rất phổ biến: hộ kinh doanh vượt 1 tỷ doanh thu lũy kế trong năm — buộc phải chuyển sang kê khai theo quý ngay từ quý vượt ngưỡng.
Bài này SmartAcc hướng dẫn chi tiết cách xử lý khi hộ kinh doanh vượt 1 tỷ trong Quý 3/2026 theo Nghị định 68/2026/NĐ-CP (sửa đổi bởi NĐ 141/2026): phương pháp khai GTGT & TNCN, hạn nộp tờ khai Q3/2026, quy định doanh thu tính thuế, và checklist các bước cần làm. Xem thêm bài 4 mẫu sổ kế toán HKD bắt buộc 2026.
3 điểm BẮT BUỘC phải biết
- Chuyển kê khai NGAY từ quý vượt ngưỡng — không chờ sang kỳ sau, không chờ hết năm.
- Hạn nộp HSKT Q3/2026: 02/11/2026 (do 31/10 là thứ 7).
- Doanh thu tính thuế không bao gồm chiết khấu thương mại, giảm giá, hàng bán trả lại.
I. Hộ kinh doanh vượt 1 tỷ trong Quý 3/2026 kê khai thuế thế nào?
Căn cứ Điều 9 Nghị định 68/2026/NĐ-CP quy định về việc khai thuế, nộp thuế GTGT và TNCN đối với HKD, cá nhân kinh doanh mới ra kinh doanh:
| Trường hợp | Nghĩa vụ kê khai |
|---|---|
| HKD doanh thu thực tế từ 1 tỷ đồng trở xuống | Chỉ cần thông báo doanh thu thực tế với CQT quản lý theo định kỳ: • 6 tháng đầu năm: chậm nhất 31/07. • 6 tháng cuối năm: chậm nhất 31/01 năm sau. |
| Phát sinh doanh thu lũy kế trên 1 tỷ đồng (Khoản 2 Điều 9) | Kê khai thuế theo quý theo Điều 10 NĐ 68/2026/NĐ-CP, kể từ quý phát sinh doanh thu trên 1 tỷ. |
II. Phương pháp khai thuế GTGT & TNCN khi vượt ngưỡng 1 tỷ
Căn cứ Điều 10 Nghị định 68/2026/NĐ-CP (sửa đổi, bổ sung bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP), khi HKD có doanh thu năm trên 1 tỷ đồng:
1. Khai thuế Giá trị gia tăng (GTGT)
- Doanh thu từ trên 1 tỷ đến 50 tỷ đồng/năm: Thực hiện khai thuế, nộp thuế GTGT theo QUÝ.
- Doanh thu trên 50 tỷ đồng/năm: Thực hiện khai thuế, nộp thuế GTGT theo THÁNG.
2. Khai thuế Thu nhập cá nhân (TNCN)
Tùy thuộc vào phương pháp tính thuế TNCN mà HKD lựa chọn hoặc thuộc diện áp dụng:
- PA1 — Thuế suất × Doanh thu tính thuế
Thực hiện khai và nộp thuế TNCN theo quý cùng thời hạn với hồ sơ khai thuế GTGT. Phương pháp này đơn giản, phù hợp HKD quy mô nhỏ-vừa. - PA2 — Thu nhập tính thuế × Thuế suất
Thực hiện khai tạm nộp thuế TNCN theo tháng/quý theo công thức: Thuế TNCN tạm nộp = Thuế suất × Doanh thu tính thuế của quý. HKD thực hiện quyết toán thuế TNCN theo năm. Nếu tạm nộp thiếu → nộp bổ sung, KHÔNG tính tiền chậm nộp. Nếu nộp thừa → xử lý tiền thuế nộp thừa theo quy định.
III. Hộ kinh doanh nộp tờ khai thuế Quý 3/2026 trước ngày mấy?
1. Nguyên tắc xác định thời hạn nộp hồ sơ
2. Điều chỉnh thời hạn do trùng ngày nghỉ
Căn cứ khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP: Trường hợp ngày cuối cùng của thời hạn nộp HSKT trùng với ngày nghỉ cuối tuần hoặc ngày lễ theo quy định thì thời hạn được tính là ngày làm việc liền kề tiếp theo.
IV. Quy định về doanh thu tính thuế HKD hiện hành
Để xác định chính xác thời điểm đạt ngưỡng 1 tỷ, HKD cần nắm rõ quy định về doanh thu tính thuế tại Điều 5 Nghị định 68/2026/NĐ-CP:
1. Các khoản tính vào doanh thu
Doanh thu tính thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ mà HKD được hưởng (không phân biệt đã thu được tiền hay chưa), bao gồm cả:
- Các khoản trợ giá, phụ thu, phụ trội.
- Các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán.
- Khoản hỗ trợ bằng tiền hoặc không bằng tiền, bồi thường vi phạm hợp đồng liên quan đến hoạt động kinh doanh.
- KHÔNG bao gồm: Chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.
2. Doanh thu tính thuế trong một số trường hợp cụ thể
| Trường hợp | Cách xác định doanh thu |
|---|---|
| Bán hàng trả góp, trả chậm | Doanh thu là tiền bán hàng hóa, dịch vụ trả tiền một lần (KHÔNG bao gồm lãi trả góp, trả chậm). |
| Cho thuê tài sản / Dịch vụ nhận tiền trước nhiều năm | Được phân bổ doanh thu cho số năm trả tiền trước HOẶC xác định theo doanh thu trả tiền 1 lần. |
| Xây dựng, lắp đặt | Giá trị công trình, hạng mục công trình nghiệm thu (bao gồm cả nguyên vật liệu, máy móc nếu có bao thầu). |
3. Thời điểm xác định doanh thu
- Bán hàng hóa: Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
- Cung ứng dịch vụ: Thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng cho người mua.
V. Tóm tắt các bước cần làm cho HKD Quý 3/2026
- Rà soát doanh thu
Tổng hợp doanh thu bán hàng/dịch vụ phát sinh tính đến hết ngày 30/09/2026 theo quy định tại Điều 5 NĐ 68/2026 (cộng trợ giá, phụ thu, thưởng; trừ chiết khấu thương mại, giảm giá, hàng bán trả lại). - Xác định nghĩa vụ
Nếu lũy kế doanh thu vượt 1 tỷ đồng → lập hồ sơ kê khai thuế GTGT và TNCN cho Q3/2026. Nếu dưới 1 tỷ → chỉ thông báo doanh thu định kỳ. - Nộp hồ sơ và tiền thuế
Nộp tờ khai Q3/2026 + tiền thuế phát sinh chậm nhất vào 02/11/2026 (do 31/10 là Thứ Bảy).
VI. Ví dụ thực tế
Ví dụ 1 — Chị Thu HKD bán mỹ phẩm online đạt 1,2 tỷ Q3/2026
Chị Thu mở HKD bán mỹ phẩm online đầu năm 2026, dự kiến doanh thu cả năm ~800tr. Theo dõi lũy kế:
- Q1 (01-03/2026): 200 triệu.
- Q2 (04-06/2026): 300 triệu → Lũy kế 500 triệu, vẫn dưới 1 tỷ.
- Q3 (07-09/2026): 700 triệu nhờ mùa Trung thu → Lũy kế 1,2 tỷ, VƯỢT NGƯỠNG.
- Chị Thu bắt đầu kê khai theo quý ngay từ Q3/2026, nộp HSKT + tiền thuế chậm nhất 02/11/2026.
- Tính thuế GTGT theo tỷ lệ 1% (TMĐT bán lẻ) × 700tr = 7 triệu GTGT. TNCN theo tỷ lệ 0,5% × 700tr = 3,5 triệu TNCN.
Ví dụ 2 — Anh Dũng HKD xây dựng đạt 2 tỷ Q3/2026
Anh Dũng mở HKD nhận thầu xây dựng nhà ở, Q3/2026 nghiệm thu 3 công trình với tổng giá trị 2 tỷ (bao gồm cả nguyên vật liệu, công nhân).
- Doanh thu tính thuế = giá trị công trình nghiệm thu = 2 tỷ (theo Điều 5 NĐ 68/2026 — trường hợp xây dựng, lắp đặt).
- Lũy kế từ đầu năm 2,5 tỷ → VƯỢT ngưỡng 1 tỷ.
- Khai GTGT Q3 theo tỷ lệ 3% × 2 tỷ = 60 triệu. TNCN theo tỷ lệ 1,5% × 2 tỷ = 30 triệu.
- Hạn nộp 02/11/2026.
Ví dụ 3 — Chị Lan HKD cho thuê mặt bằng nhận tiền 3 năm trước
Chị Lan có 2 căn mặt tiền cho thuê, Q3/2026 ký hợp đồng cho thuê 1 căn và nhận trước 720 triệu cho 3 năm (240 triệu/năm).
- Theo Điều 5 NĐ 68/2026 — cho thuê tài sản nhận tiền trước nhiều năm: HKD có 2 lựa chọn:
- Lựa chọn A: Phân bổ doanh thu — tính 60 triệu/quý (240/4) vào mỗi quý. Q3/2026 chỉ cộng 60tr.
- Lựa chọn B: Doanh thu trả tiền 1 lần — toàn bộ 720tr tính vào Q3/2026 → vượt 1 tỷ nếu cộng doanh thu khác.
Câu hỏi thường gặp
HKD vượt 1 tỷ có phải thông báo CQT trước không?
KHÔNG cần thông báo trước. Chỉ cần nộp tờ khai thuế GTGT + TNCN theo quý ngay từ quý vượt ngưỡng — bằng chính việc nộp HSKT đã là thông báo chuyển phương pháp cho CQT.
Doanh thu lũy kế được tính từ ngày nào?
Từ ngày HKD bắt đầu hoạt động trong năm 2026 — thường là 01/01/2026 với HKD cũ hoặc ngày đăng ký kinh doanh với HKD mới. Lũy kế tính theo DT thực tế phát sinh, không phân biệt đã thu tiền hay chưa.
Có được quay lại ngưỡng dưới 1 tỷ năm sau không?
CÓ. Nếu năm sau (2027) dự kiến doanh thu lại dưới 1 tỷ → HKD có thể quay lại chỉ thông báo doanh thu định kỳ. Tuy nhiên, nếu đã vượt 1 tỷ 1 năm, khuyến khích duy trì kê khai quý để tránh nhầm lẫn.
Hạn 31/10/2026 có luôn là thứ 7 không?
Năm 2026 có 31/10 rơi vào Thứ Bảy. Theo khoản 7 Điều 3 NĐ 252/2026, hạn chuyển sang ngày làm việc liền kề = Thứ Hai 02/11/2026. Nộp sau ngày này bị phạt chậm nộp.
HKD cho thuê nhà nhận tiền 1 lần có bị tính hết vào quý đó không?
CÓ 2 lựa chọn theo Điều 5 NĐ 68/2026: (A) Phân bổ doanh thu cho số năm nhận trước; (B) Tính một lần vào quý nhận tiền. HKD được tự chọn phương án phù hợp.
HKD vượt 1 tỷ có phải xuất HĐĐT không?
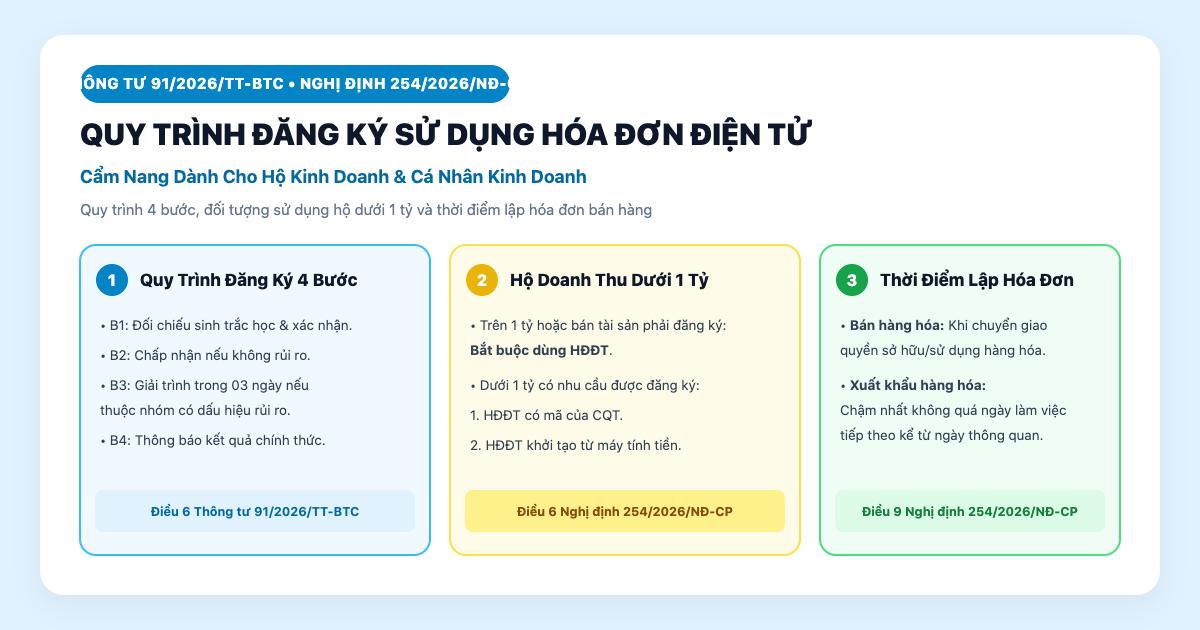
CÓ. HKD có doanh thu từ 1 tỷ/năm trở lên BẮT BUỘC sử dụng HĐĐT khởi tạo từ máy tính tiền theo NĐ 70/2025/NĐ-CP. Xem bài 4 mẫu sổ kế toán HKD bắt buộc.
Chiết khấu thanh toán có tính vào doanh thu không?
CÓ. Khoản chiết khấu thanh toán HKD nhận được (bên bán giảm giá cho HKD khi thanh toán sớm) tính vào doanh thu. Chỉ chiết khấu thương mại, giảm giá hàng bán (do HKD bán cho khách) mới KHÔNG tính.
HKD nộp quá hạn 02/11 bị phạt bao nhiêu?
Theo NĐ 125/2020/NĐ-CP: 2-5 triệu đồng (chậm 1-5 ngày), 5-15 triệu (chậm 6-30 ngày), 15-25 triệu (chậm > 90 ngày). Kèm tiền chậm nộp thuế 0,03%/ngày trên số thuế phải nộp.
SmartAcc — Hỗ trợ HKD vượt ngưỡng kê khai thuế
Việc xử lý hộ kinh doanh vượt 1 tỷ đúng quy định giúp HKD tránh phạt vi phạm và tối ưu chi phí thuế. SmartAcc sẵn sàng đồng hành:
Dịch vụ SmartAcc cung cấp
- Theo dõi doanh thu lũy kế hàng tháng — cảnh báo sớm khi gần ngưỡng 1 tỷ.
- Hướng dẫn chuyển phương pháp kê khai quý — chuẩn bị hồ sơ ngay từ quý vượt ngưỡng.
- Lập Tờ khai thuế GTGT + TNCN Q3/2026 theo đúng mẫu NĐ 68/2026.
- Tư vấn chọn phương pháp TNCN tối ưu (PA1 hay PA2) phù hợp mô hình HKD.
- Đăng ký sử dụng HĐĐT khởi tạo từ máy tính tiền — bắt buộc với HKD ≥ 1 tỷ.
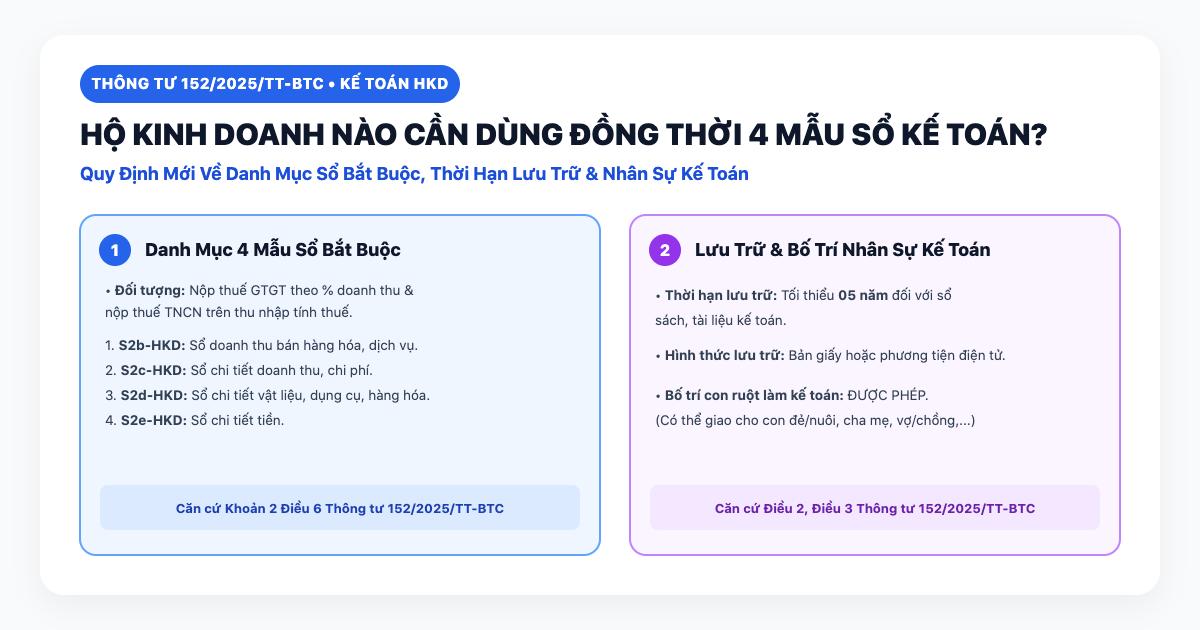
- Thiết lập 4 mẫu sổ kế toán HKD (S2b/S2c/S2d/S2e-HKD).
- Đại diện giải trình, phối hợp kiểm tra với CQT khi vượt ngưỡng.
Liên hệ SmartAcc để được chuyên gia tư vấn hoàn toàn miễn phí về chuyển phương pháp kê khai khi HKD vượt 1 tỷ Q3/2026.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: hộ kinh doanh vượt 1 tỷ HKD vượt ngưỡng Q3/2026 NĐ 68/2026/NĐ-CP Điều 9 Điều 10 kê khai quý HKD NĐ 141/2026/NĐ-CP sửa đổi hạn 02/11/2026 HKD HKD khai GTGT theo quý HKD khai TNCN 2 phương pháp doanh thu tính thuế Điều 5 HKD 50 tỷ khai tháng HKD cho thuê nhà nhận trước chiết khấu thanh toán HKD SmartAcc HKD kê khai.
Long-tail keywords: hộ kinh doanh dự kiến dưới 1 tỷ nhưng vượt ngưỡng Q3/2026 kê khai thế nào, HKD vượt 1 tỷ nộp tờ khai Q3 2026 trước ngày mấy, HKD cho thuê nhà nhận tiền 3 năm xác định doanh thu, chiết khấu thanh toán có tính vào doanh thu HKD không, HKD 2 tỷ xây dựng nghiệm thu quý tính thế nào, 2 phương pháp khai TNCN cho HKD khác nhau ra sao, hạn 31/10/2026 trùng thứ 7 chuyển sang ngày nào.
Văn bản pháp lý liên quan: Nghị định 68/2026/NĐ-CP (Điều 5 - doanh thu tính thuế, Điều 8 - thời hạn nộp HSKT, Điều 9 - khai thuế HKD, Điều 10 - kê khai theo quý), Nghị định 141/2026/NĐ-CP (khoản 1 Điều 1 - sửa đổi Điều 10), Nghị định 252/2026/NĐ-CP (khoản 7 Điều 3 - điều chỉnh hạn trùng ngày nghỉ), Nghị định 70/2025/NĐ-CP (HĐĐT khởi tạo từ máy tính tiền cho HKD ≥ 1 tỷ), Nghị định 125/2020/NĐ-CP (xử phạt chậm nộp HSKT).
SmartAcc lưu ý HKD: (1) HKD doanh thu từ 1 tỷ trở xuống chỉ cần thông báo doanh thu thực tế định kỳ (6 tháng đầu năm trước 31/07, 6 tháng cuối năm trước 31/01); (2) Khi lũy kế vượt 1 tỷ → BẮT BUỘC chuyển sang kê khai theo quý ngay từ quý vượt ngưỡng, không được chờ sang kỳ sau; (3) HKD vượt ngưỡng chuyển sang kê khai cũng kéo theo nhiều nghĩa vụ khác: lập 4 mẫu sổ kế toán (xem bài 4 mẫu sổ kế toán HKD), sử dụng HĐĐT khởi tạo từ máy tính tiền; (4) Hạn 31/10/2026 là thứ 7 — hạn chính thức chuyển sang 02/11/2026 (thứ 2) theo khoản 7 Điều 3 NĐ 252/2026; (5) Doanh thu tính thuế KHÔNG bao gồm chiết khấu thương mại, giảm giá hàng bán, hàng bán trả lại — nhưng phải cộng các khoản trợ giá, phụ thu, thưởng doanh số, chiết khấu thanh toán. Tránh nhầm lẫn ngưỡng. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế hộ kinh doanh?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →