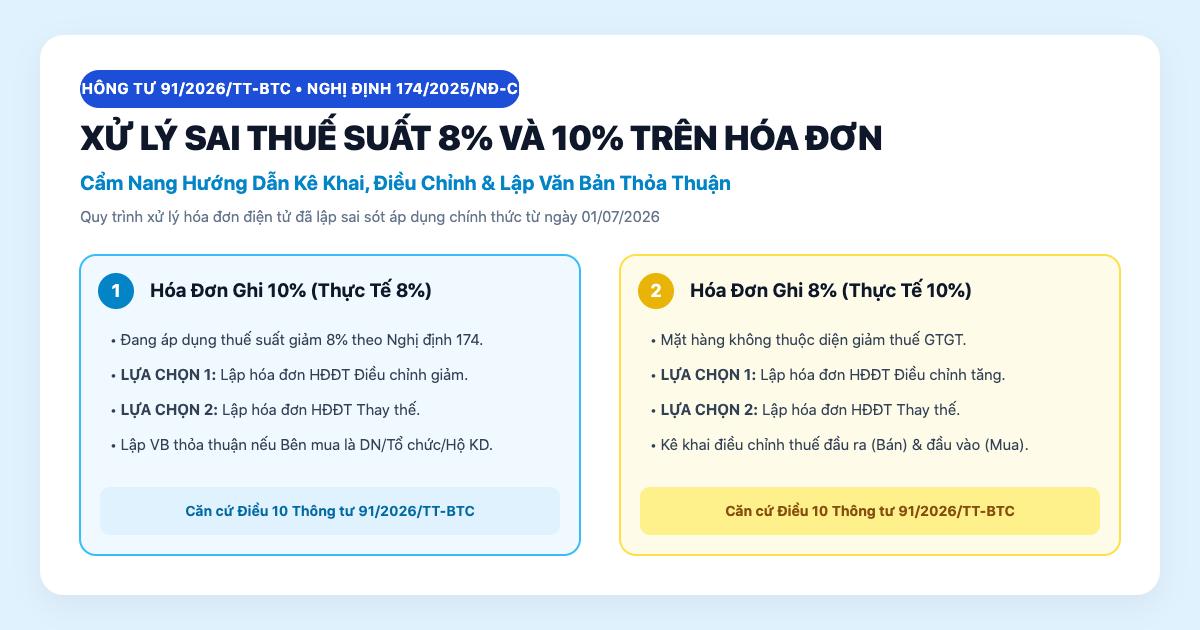
Theo Điều 10 Thông tư 91/2026/TT-BTC và Nghị định 174/2025/NĐ-CP, HĐĐT lập sai thuế suất GTGT giữa 8% và 10% được xử lý theo 2 trường hợp: (1) ghi 10% nhưng thực tế 8% → lập HĐ điều chỉnh giảm hoặc thay thế; (2) ghi 8% nhưng thực tế 10% (thuộc nhóm loại trừ giảm thuế) → lập HĐ điều chỉnh tăng hoặc thay thế. Bên bán khai điều chỉnh GTGT đầu ra, bên mua khai điều chỉnh GTGT đầu vào tương ứng. Người mua là DN/tổ chức/hộ KD phải có văn bản thỏa thuận. Chính sách giảm 8% áp dụng đến 31/12/2026 — trừ 5 nhóm loại trừ (viễn thông, tài chính-BĐS, khai khoáng-xăng dầu, hàng TTĐB…).
Thông tin văn bản
| Căn cứ xử lý | Điều 10 TT 91/2026/TT-BTC |
|---|---|
| Văn bản giảm thuế 8% | NĐ 174/2025/NĐ-CP |
| Thời hạn giảm 8% | 01/07/2025 - 31/12/2026 |
| Số trường hợp xử lý | 2 (10→8% và 8→10%) |
| Phương án xử lý | HĐ điều chỉnh hoặc HĐ thay thế |
| Số nhóm giữ 10% | 5 (viễn thông, tài chính, BĐS, xăng dầu, TTĐB) |
| Văn bản thỏa thuận | Bắt buộc với DN/tổ chức/hộ KĐ |
| Số điều kiện khấu trừ GTGT | 5 (Luật GTGT 2024 + NĐ 181/2025) |
| Ngưỡng chứng từ không tiền mặt | 5 triệu đồng |
| Hotline SmartAcc | 0936 468 469 |
Hóa đơn điện tử ghi sai sai thuế suất GTGT giữa 8% và 10% là lỗi phổ biến nhất từ khi có chính sách giảm 2%. Anh Nam — kế toán công ty phân phối đồ gia dụng — vừa hỏi SmartAcc: "Em vừa xuất hóa đơn 200 triệu ghi VAT 10% cho khách nhưng thực tế mặt hàng này thuộc diện giảm 8%. Giờ sửa thế nào?". Câu trả lời: lập HĐ điều chỉnh hoặc thay thế theo Điều 10 Thông tư 91/2026/TT-BTC — cả hai bên đều phải khai điều chỉnh GTGT đầu ra/đầu vào tương ứng.
Nhằm giúp doanh nghiệp và kế toán nắm rõ quy định mới nhất từ Thông tư 91/2026/TT-BTC và Nghị định 174/2025/NĐ-CP (chính sách giảm thuế 8% đến 31/12/2026), bài này SmartAcc hướng dẫn chi tiết quy trình xử lý từng trường hợp sai sót, quy định lập văn bản thỏa thuận, bảng phân loại hàng hóa giảm thuế cũng như 5 điều kiện khấu trừ thuế GTGT đầu vào.
Tóm tắt 3 điểm cốt lõi
- 2 trường hợp xử lý sai thuế suất: ghi 10% thực tế 8% (điều chỉnh GIẢM) và ghi 8% thực tế 10% (điều chỉnh TĂNG).
- Sau khi điều chỉnh: bên bán khai điều chỉnh GTGT đầu ra, bên mua khai điều chỉnh GTGT đầu vào tương ứng.
- 5 nhóm hàng vẫn giữ 10%: viễn thông/internet, tài chính-ngân hàng-BĐS, khai khoáng-xăng dầu, hàng chịu thuế TTĐB (rượu bia thuốc lá ô tô).
I. Cách xử lý hóa đơn điện tử sai thuế suất GTGT
Căn cứ Điều 10 Thông tư 91/2026/TT-BTC hướng dẫn xử lý HĐĐT đã lập có sai sót, đối với trường hợp HĐĐT lập sai thuế suất GTGT, người bán được lựa chọn lập hóa đơn điều chỉnh hoặc lập hóa đơn thay thế:
Trường hợp 1: Hóa đơn ghi 10% nhưng thực tế áp dụng 8%
- Phương thức xử lý: Người bán lập hóa đơn điều chỉnh (điều chỉnh GIẢM tiền thuế GTGT từ mức 10% xuống mức đúng là 8%) HOẶC lập hóa đơn thay thế cho hóa đơn đã ghi sai.
- Dòng chữ bắt buộc:
- Điều chỉnh: "Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm".
- Thay thế: "Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm".
Trường hợp 2: Hóa đơn ghi 8% nhưng thực tế áp dụng 10%
- Phương thức xử lý: Người bán lập hóa đơn điều chỉnh (điều chỉnh TĂNG tiền thuế GTGT từ mức 8% lên mức đúng là 10%) HOẶC lập hóa đơn thay thế cho hóa đơn đã ghi sai.
- Đồng thời cân đối lại số thuế phát sinh, có thể cần khai bổ sung KHBS nếu ảnh hưởng đến kỳ đã kê khai.
II. Văn bản thỏa thuận khi điều chỉnh / thay thế HĐ sai thuế suất
Trước khi điều chỉnh hoặc thay thế hóa đơn sai thuế suất, doanh nghiệp cần lưu ý quy định về lập văn bản thỏa thuận:
Người mua là DN/Tổ chức kinh tế/Hộ - Cá nhân KD
- BẮT BUỘC lập văn bản thỏa thuận song phương ghi rõ nội dung sai sót TRƯỚC khi điều chỉnh/thay thế.
- Người bán lưu trữ văn bản này để phục vụ việc kiểm tra của cơ quan thuế.
Người mua là Cá nhân tiêu dùng
- KHÔNG cần lập văn bản thỏa thuận.
- Người bán chỉ cần thông báo cho người mua hoặc thông báo công khai trên website (nếu có).
Chi tiết đầy đủ về xử lý HĐĐT sai sót các loại: xem Xử lý HĐĐT sai hình thức thanh toán theo TT 91/2026.
III. Bảng phân loại mặt hàng thuế suất VAT 8% và 10%
Căn cứ Nghị định 174/2025/NĐ-CP, chính sách giảm thuế GTGT từ 10% xuống 8% được áp dụng từ 01/07/2025 đến hết ngày 31/12/2026 đối với các nhóm hàng hóa, dịch vụ đang áp dụng thuế suất 10%, ngoại trừ các nhóm bị loại trừ:
| Nhóm mặt hàng ĐƯỢC GIẢM xuống 8% | Nhóm mặt hàng vẫn GIỮ 10% |
|---|---|
| Hàng tiêu dùng: Đồ gia dụng, quần áo, thực phẩm chế biến sẵn. | Viễn thông & CNTT đặc thù: Dịch vụ viễn thông, internet. |
| Vận tải & Logistics: Đường bộ, đường thủy, hàng không. | Tài chính - Ngân hàng: Tín dụng, chứng khoán, bảo hiểm. |
| Công nghệ thông tin: Máy tính, phần mềm, dịch vụ CNTT. | Bất động sản: Kinh doanh và môi giới bất động sản. |
| Du lịch & Ăn uống: Nhà hàng, khách sạn, dịch vụ lưu trú. | Khai khoáng, xăng dầu: Xăng, dầu mỏ tinh chế, dầu mỡ bôi trơn. |
| — | Hàng hóa/DV chịu thuế TTĐB: Rượu, bia, thuốc lá, ô tô <24 chỗ, nước giải khát có hàm lượng đường >5g/100mL (từ 01/01/2026), vũ trường, karaoke, casino… |
IV. 5 điều kiện khấu trừ thuế GTGT đầu vào hợp lệ
Căn cứ Điều 11 & Điều 14 Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP, để được khấu trừ thuế GTGT đầu vào trong năm 2026, người nộp thuế cần đáp ứng đủ 5 điều kiện sau:
- Là cơ sở kinh doanh đủ chuẩn
Thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định pháp luật. - Thuộc nhóm đối tượng khấu trừ
Người nộp thuế áp dụng phương pháp khấu trừ thuế GTGT (không phải trực tiếp). - Có hóa đơn / chứng từ hợp pháp
Có Hóa đơn GTGT hợp pháp mua HHDV HOẶC chứng từ nộp thuế GTGT khâu nhập khẩu / chứng từ nộp thuế thay nhà thầu nước ngoài. - Chứng từ thanh toán không dùng tiền mặt (≥ 5 triệu)
Đối với HHDV mua vào (bao gồm cả hàng nhập khẩu) từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt — chi tiết tại Điều 26 NĐ 181/2025/NĐ-CP. - Bộ chứng từ đủ cho hàng xuất khẩu
Đối với HHDV xuất khẩu phải có: Hợp đồng ký kết với bên nước ngoài + Hóa đơn bán hàng/dịch vụ + Chứng từ thanh toán không dùng tiền mặt + Tờ khai hải quan + chứng từ vận tải/bảo hiểm (nếu có).
V. Ví dụ thực tế
Ví dụ 1 — Anh Nam bán đồ gia dụng 200 triệu, ghi VAT 10%
Công ty anh Nam bán lô hàng đồ gia dụng 200 triệu, thuộc diện giảm 8% theo NĐ 174/2025 nhưng kế toán ghi 10% (VAT = 20 triệu). Đúng ra chỉ 8% (VAT = 16 triệu).
- Thuộc trường hợp 1 — ghi 10% thực tế 8%. Chênh lệch: 4 triệu.
- Anh Nam lập HĐ điều chỉnh GIẢM 4 triệu VAT, kèm dòng chữ "Điều chỉnh cho hóa đơn Mẫu số 01GTKT... số... ngày...".
- Lập văn bản thỏa thuận với công ty mua (nếu người mua là DN).
- Sau đó: hoàn trả 4 triệu cho khách hoặc trừ vào công nợ.
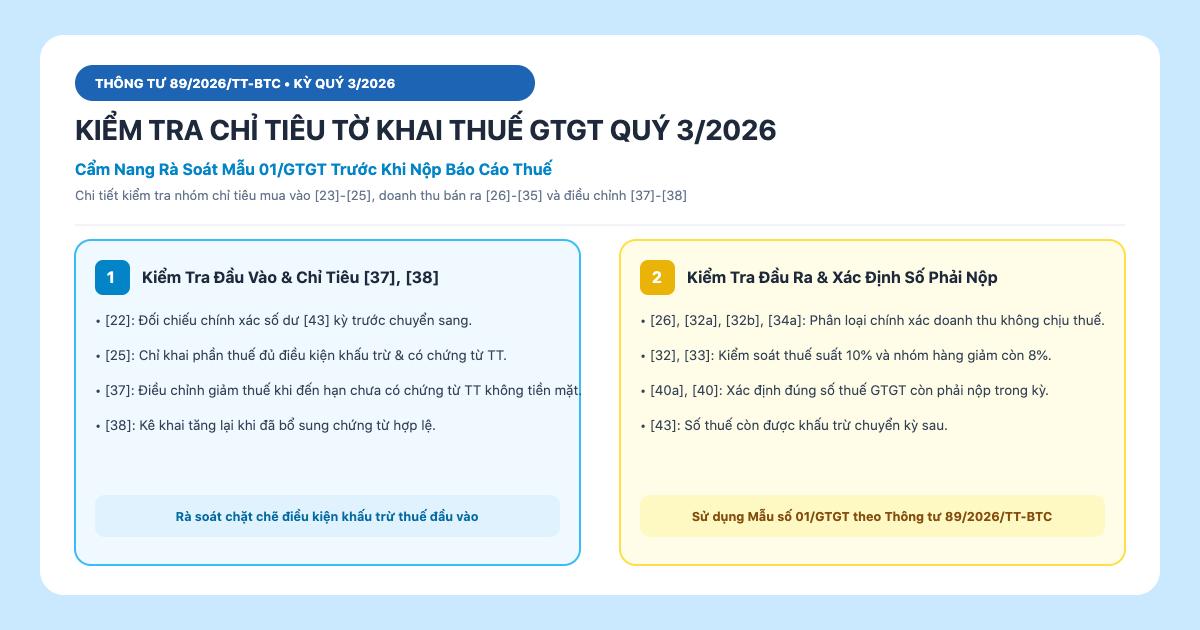
- Bên bán khai điều chỉnh GTGT đầu ra ở chỉ tiêu [37] — bên mua khai điều chỉnh GTGT đầu vào tương ứng.
Ví dụ 2 — Chị Hà công ty viễn thông ghi VAT 8% cho dịch vụ internet
Chị Hà bán gói internet 500 triệu, ghi nhầm VAT 8% (VAT = 40 triệu). Nhưng dịch vụ viễn thông thuộc nhóm GIỮ 10% → thực tế phải là 50 triệu VAT.
- Thuộc trường hợp 2 — ghi 8% thực tế 10%. Thiếu 10 triệu VAT.
- Chị Hà lập HĐ điều chỉnh TĂNG 10 triệu VAT + thu bù từ khách hàng.
- Nếu kỳ đã kê khai — phải lập KHBS cho kỳ gốc, nộp bổ sung 10 triệu + tiền chậm nộp 0,03%/ngày.
- Có thể bị phạt VPHC do khai sai làm giảm thuế phải nộp.
Ví dụ 3 — Anh Tùng bán rượu bia 100 triệu ghi 8%
Anh Tùng bán rượu vang 100 triệu, ghi 8% (VAT = 8 triệu). Nhưng rượu bia thuộc nhóm chịu TTĐB → LOẠI TRỪ khỏi giảm thuế, vẫn giữ 10% (VAT thực tế = 10 triệu).
- Sai theo TH2 — thiếu 2 triệu VAT.
- Điều chỉnh tăng, thu bù từ khách + khai bổ sung nếu vượt kỳ.
- Rủi ro thanh tra: hàng chịu TTĐB rất được cơ quan thuế soi kỹ.
VI. Checklist tuân thủ cho kế toán
- Phân loại đúng mặt hàng theo NĐ 174/2025
Trước khi xuất HĐ: kiểm tra hàng thuộc nhóm 8% hay 10%. Đặc biệt lưu ý 5 nhóm loại trừ (viễn thông, tài chính, BĐS, khai khoáng-xăng dầu, TTĐB). - Cấu hình phần mềm HĐĐT rõ ràng
Đặt thuế suất mặc định theo từng mã hàng — tránh nhầm 8%/10% khi phát hành. - Rà soát định kỳ HĐ đầu ra tháng/quý
Đối chiếu chi tiết thuế suất với danh mục sản phẩm — phát hiện sớm sai sót để điều chỉnh trong kỳ. - Lập văn bản thỏa thuận trước khi điều chỉnh
Với người mua là DN/tổ chức/hộ KD — BẮT BUỘC văn bản thỏa thuận song phương. Lưu 10 năm. - Đảm bảo 5 điều kiện khấu trừ GTGT đầu vào
Chú ý điều kiện chứng từ thanh toán không tiền mặt ≥ 5 triệu — thanh toán tiền mặt = mất quyền khấu trừ.
Câu hỏi thường gặp
Ghi nhầm 10% cho hàng được giảm 8% có bị phạt không?
Không bị phạt về thuế (vì đã nộp đủ hoặc thừa). Nhưng phải hoàn trả 2% chênh lệch cho khách hàng, có thể ảnh hưởng uy tín. Nên điều chỉnh HĐ sớm để tránh khiếu nại.
Ghi nhầm 8% cho hàng chịu 10% xử lý thế nào để tránh phạt?
Chủ động lập HĐ điều chỉnh tăng NGAY khi phát hiện, lập KHBS cho kỳ gốc, nộp bổ sung thuế + tiền chậm nộp 0,03%/ngày trước khi CQT thanh/kiểm tra. Chủ động = tránh phạt VPHC 20%.
Điều chỉnh HĐ sai thuế suất có phải lập Mẫu 04/SS-HĐĐT không?
Không. Mẫu 04/SS-HĐĐT chỉ áp dụng cho trường hợp sai không ảnh hưởng số thuế (ví dụ sai hình thức thanh toán). Sai thuế suất phải lập HĐ điều chỉnh/thay thế — chính HĐ mới là căn cứ khai báo với CQT.
Chính sách giảm 8% có được gia hạn sau 31/12/2026 không?
Chưa có văn bản chính thức. Doanh nghiệp nên chuẩn bị phương án áp dụng lại 10% từ 01/01/2027, đồng thời theo dõi công văn của Bộ Tài chính về việc gia hạn (nếu có).
Bán hàng cho hộ kinh doanh nhỏ (không MST) có cần văn bản thỏa thuận không?
Nếu hộ KD có đăng ký hoạt động và có MST → BẮT BUỘC văn bản thỏa thuận. Cá nhân tiêu dùng thông thường (không MST kinh doanh) → chỉ cần thông báo.
Chứng từ thanh toán không tiền mặt gồm những gì?
Ủy nhiệm chi, ủy nhiệm thu, lệnh chi, chuyển khoản qua ngân hàng, séc, thẻ ngân hàng, ví điện tử liên kết ngân hàng… Chứng từ COD tại kho không được tính.
Hàng nhập khẩu chưa thanh toán có được khấu trừ VAT đầu vào không?
Có, nếu đã có: (1) tờ khai hải quan; (2) chứng từ nộp thuế GTGT khâu nhập khẩu. Điều kiện thanh toán không tiền mặt áp dụng khi thực tế thanh toán cho nhà cung cấp nước ngoài.
Nước giải khát có đường có bị chịu 10% từ khi nào?
Từ 01/01/2026, nước giải khát có hàm lượng đường > 5g/100mL bị áp thuế TTĐB → LOẠI TRỪ khỏi diện giảm 8%, phải áp 10% VAT.
SmartAcc — Rà soát HĐĐT sai thuế suất chuẩn TT 91/2026
Việc phân loại đúng thuế suất 8% - 10% cũng như xử lý HĐ sai sót đúng quy định đòi hỏi sự chính xác tuyệt đối để tránh rủi ro bị truy thu và phạt VPHC. SmartAcc sẵn sàng đồng hành:
Dịch vụ SmartAcc cung cấp
- Rà soát toàn bộ hệ thống HĐĐT — phát hiện sớm rủi ro sai thuế suất 8%/10%.
- Phân loại chính xác mặt hàng theo NĐ 174/2025 (5 nhóm loại trừ).
- Soạn văn bản thỏa thuận + HĐ điều chỉnh/thay thế chuẩn TT 91/2026.
- Kê khai bổ sung KHBS + tính tiền chậm nộp đúng công thức.
- Rà soát 5 điều kiện khấu trừ GTGT đầu vào — loại HĐ không hợp lệ trước khi kê khai.
- Hỗ trợ chuẩn bị hồ sơ, ký số và gửi Tờ khai Mẫu 01/ĐKTĐ-HĐĐT đúng chuẩn Quyết định 1896/QĐ-BTC.
- Đại diện giải trình khi CQT thanh tra hóa đơn.
Liên hệ SmartAcc ngay để được chuyên gia tư vấn hoàn toàn miễn phí về rà soát HĐĐT sai thuế suất và kê khai điều chỉnh chuẩn Thông tư 91/2026.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: sai thuế suất GTGT HĐĐT sai thuế suất 8% 10% xử lý hóa đơn sai VAT Thông tư 91/2026/TT-BTC Điều 10 TT 91/2026 Nghị định 174/2025/NĐ-CP giảm thuế 8% 2025 2026 nhóm hàng vẫn giữ 10% hàng chịu TTĐB không giảm thuế hóa đơn điều chỉnh thuế suất hóa đơn thay thế thuế suất văn bản thỏa thuận điều chỉnh HĐ 5 điều kiện khấu trừ GTGT Điều 11 14 Luật GTGT 2024 NĐ 181/2025/NĐ-CP SmartAcc rà soát HĐĐT.
Long-tail keywords: HĐĐT ghi nhầm 10% thực tế 8% xử lý thế nào, ghi 8% cho hàng chịu 10% phải làm gì, danh mục hàng hóa được giảm thuế 8% 2026, viễn thông có được giảm 8% VAT không, hàng chịu TTĐB có được giảm thuế không, chứng từ thanh toán không tiền mặt gồm những gì, chính sách giảm 8% VAT đến khi nào, khấu trừ GTGT đầu vào cần chứng từ gì, sai thuế suất có phải lập KHBS không, nước giải khát có đường chịu VAT 10% khi nào.
Văn bản pháp lý liên quan: Thông tư 91/2026/TT-BTC (Điều 10 - xử lý sai sót), Nghị định 174/2025/NĐ-CP (giảm thuế GTGT 8%), Luật Thuế GTGT 2024 (Điều 11, 14), Nghị định 181/2025/NĐ-CP (Điều 26 - chứng từ thanh toán không tiền mặt), Thông tư 89/2026/TT-BTC (chỉ tiêu [37]/[38]), Nghị định 254/2026/NĐ-CP (HĐĐT), Quyết định 1896/QĐ-BTC.
SmartAcc khuyến nghị: 5 nguyên tắc vàng khi xử lý HĐĐT sai thuế suất 8%/10%: (1) phân loại đúng theo NĐ 174/2025 — 5 nhóm LOẠI TRỪ vẫn giữ 10% gồm viễn thông/internet, tài chính-ngân hàng, BĐS, khai khoáng-xăng dầu, hàng chịu TTĐB (rượu bia, thuốc lá, ô tô <24 chỗ, nước giải khát có đường >5g/100mL từ 01/01/2026, karaoke, casino); (2) khi phát hiện sai ngay → lập HĐ điều chỉnh/thay thế trong kỳ để tránh KHBS; (3) BẮT BUỘC văn bản thỏa thuận song phương với người mua là DN/tổ chức/hộ KD trước khi điều chỉnh, lưu 10 năm; (4) chủ động khai bổ sung + nộp tiền chậm nộp 0,03%/ngày TRƯỚC khi CQT thanh tra để tránh phạt VPHC 20%; (5) tuân thủ 5 điều kiện khấu trừ GTGT đầu vào — đặc biệt điều kiện thanh toán không tiền mặt cho HHDV ≥ 5 triệu (Điều 26 NĐ 181/2025) — thanh toán tiền mặt = mất quyền khấu trừ. Xem thêm: Kê khai chỉ tiêu 37, 38 thuế GTGT TT 89/2026 và Xử lý HĐĐT sai hình thức thanh toán TT 91/2026. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế gtgt?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →