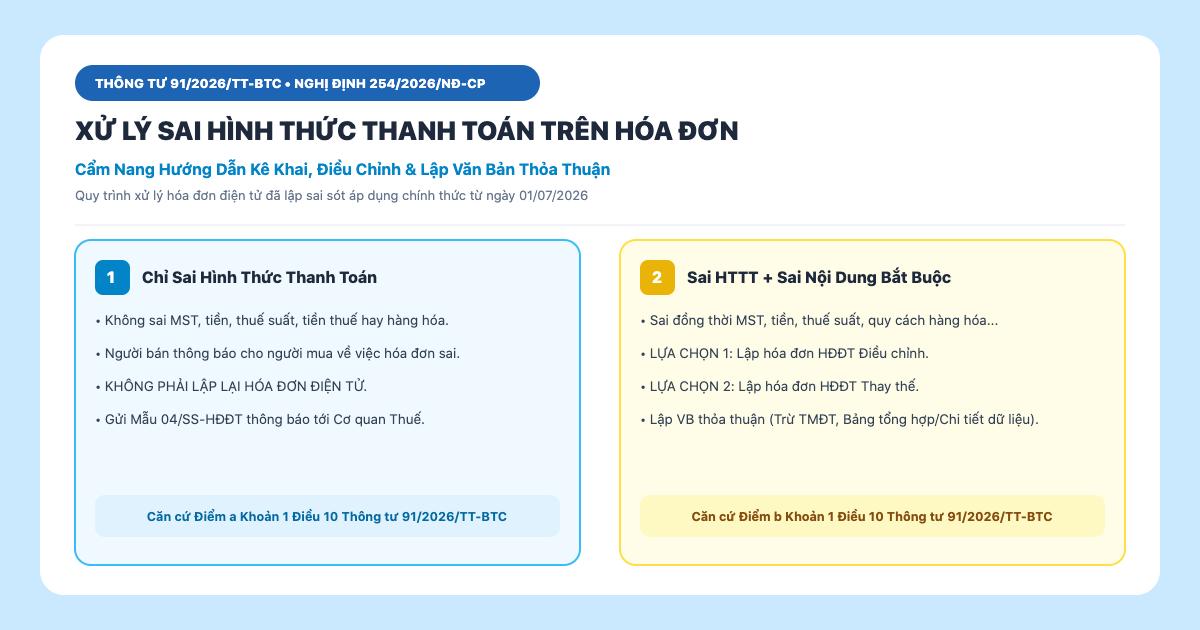
Theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC và Nghị định 254/2026/NĐ-CP áp dụng từ 01/07/2026, HĐĐT lập sai hình thức thanh toán được xử lý theo 2 trường hợp: (1) CHỈ sai hình thức thanh toán → thông báo người mua + nộp Mẫu 04/SS-HĐĐT lên CQT, KHÔNG lập lại; (2) Sai đồng thời với nội dung bắt buộc khác → lập HĐ điều chỉnh hoặc HĐ thay thế kèm dòng chữ chuẩn. Người mua là tổ chức/hộ KD phải có văn bản thỏa thuận (miễn cho 3 trường hợp: Bảng tổng hợp, Bảng chi tiết giao dịch, TMĐT). Áp dụng đồng thời 5 nguyên tắc tại Điều 4 NĐ 254/2026.
Thông tin văn bản
| Căn cứ xử lý sai sót | Khoản 1 Điều 10 TT 91/2026/TT-BTC |
|---|---|
| Văn bản bổ sung | NĐ 254/2026/NĐ-CP (Điều 4, Điều 16) |
| Hiệu lực áp dụng | 01/07/2026 |
| Số trường hợp xử lý | 2 (chỉ sai TT / sai thêm nội dung) |
| Mẫu thông báo sai sót | Mẫu 04/SS-HĐĐT |
| HĐ điều chỉnh | Dßng "Điều chỉnh cho hóa đơn Mẫu số..." |
| HĐ thay thế | Dòng "Thay thế cho hóa đơn Mẫu số..." |
| Văn bản thỏa thuận | Bắt buộc với tổ chức/hộ KĐ (miễn 3 TH) |
| Số nguyên tắc HĐĐT | 5 (Điều 4 NĐ 254/2026) |
| Hotline SmartAcc | 0936 468 469 |
Hóa đơn điện tử sai hình thức thanh toán là lỗi phổ biến nhất mà kế toán hay mắc. Chị Trâm — kế toán công ty thương mại — vừa nhắn SmartAcc: "Em ghi 'Tiền mặt' trên HĐĐT nhưng khách đã chuyển khoản, giờ phải hủy hóa đơn lập lại đúng không?". Câu trả lời: KHÔNG cần lập lại. Chỉ cần thông báo cho khách + nộp Mẫu 04/SS-HĐĐT lên cơ quan thuế theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Nhằm giúp doanh nghiệp và kế toán nắm rõ quy định mới nhất từ Thông tư 91/2026/TT-BTC và Nghị định 254/2026/NĐ-CP áp dụng từ 01/07/2026, bài này SmartAcc hướng dẫn chi tiết cách xử lý từng trường hợp sai sót, quy định lập văn bản thỏa thuận cũng như 5 nguyên tắc cốt lõi khi sử dụng hóa đơn điện tử.
Tóm tắt 3 điểm cốt lõi
- 2 trường hợp xử lý theo khoản 1 Điều 10 TT 91/2026: chỉ sai thanh toán → không lập lại; sai thêm nội dung → điều chỉnh hoặc thay thế.
- Văn bản thỏa thuận BẮT BUỘC với người mua là tổ chức/hộ KD; MIỄN với cá nhân + 3 trường hợp đặc biệt (Bảng tổng hợp dữ liệu, Bảng thông tin chi tiết giao dịch, TMĐT).
- 5 nguyên tắc HĐĐT theo Điều 4 NĐ 254/2026: bắt buộc lập HĐ, chứng từ điện tử, đăng ký trước, dữ liệu gốc quản lý thuế, ủy nhiệm bên thứ ba.
I. Cách xử lý hóa đơn điện tử sai hình thức thanh toán
Căn cứ khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, việc xử lý HĐĐT đã lập sai hình thức thanh toán được chia làm 2 trường hợp cụ thể:
Trường hợp 1: CHỈ sai hình thức thanh toán
Áp dụng khi HĐĐT chỉ sai hình thức thanh toán (Tiền mặt/Chuyển khoản), KHÔNG sai mã số thuế, số tiền, thuế suất, tiền thuế hay hàng hóa.
- Người bán thông báo cho người mua về việc hóa đơn đã lập sai — KHÔNG phải lập lại hóa đơn.
- Người bán gửi thông báo cho cơ quan thuế về HĐĐT đã lập sai theo Mẫu 04/SS-HĐĐT.
Trường hợp 2: Sai hình thức thanh toán ĐỒNG THỜI sai nội dung bắt buộc khác
Áp dụng khi HĐĐT sai hình thức thanh toán ĐỒNG THỜI sai một trong các nội dung: mã số thuế, tên/quy cách hàng hóa, số tiền, thuế suất, tiền thuế…
Người bán lựa chọn 1 trong 2 cách:
Cách A: Hóa đơn ĐIỀU CHỈNH
- Phát hành HĐĐT mới điều chỉnh phần sai của HĐ cũ.
- Phải có dòng chữ: "Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm".
- HĐ gốc vẫn có hiệu lực, chỉ được điều chỉnh nội dung sai.
Cách B: Hóa đơn THAY THẾ
- Phát hành HĐĐT mới thay thế hoàn toàn HĐ cũ.
- Phải có dòng chữ: "Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm".
- HĐ gốc bị vô hiệu, HĐ mới thay thế toàn bộ.
II. Văn bản thỏa thuận khi điều chỉnh / thay thế hóa đơn
Trước khi lập HĐ điều chỉnh hoặc thay thế theo quy định, người bán cần lưu ý quy trình làm việc với người mua:
Người mua là Tổ chức kinh tế, Tổ chức khác, Hộ / Cá nhân kinh doanh
Người mua là Cá nhân (không kinh doanh)
KHÔNG cần lập văn bản thỏa thuận. Người bán chỉ cần:
- Thông báo cho người mua qua email/tin nhắn/gọi điện.
- Hoặc thông báo công khai trên website (nếu có).
3 trường hợp KHÔNG bắt buộc lập văn bản thỏa thuận
- Chuyển dữ liệu HĐĐT theo Bảng tổng hợp dữ liệu
Quy định tại điểm a.1 khoản 3 Điều 16 NĐ 254/2026/NĐ-CP. Áp dụng cho ngành viễn thông, điện nước, ngân hàng… - Chuyển cơ sở dữ liệu thông tin chi tiết giao dịch theo Bảng thông tin chi tiết giao dịch
Quy định tại điểm a.2 khoản 3 Điều 16 NĐ 254/2026/NĐ-CP. - Hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử hoặc nền tảng số khác
Shopee, Lazada, TikTok Shop, Tiki… — không cần văn bản thỏa thuận cho từng đơn hàng.
III. 5 nguyên tắc lập, quản lý & sử dụng hóa đơn theo NĐ 254/2026
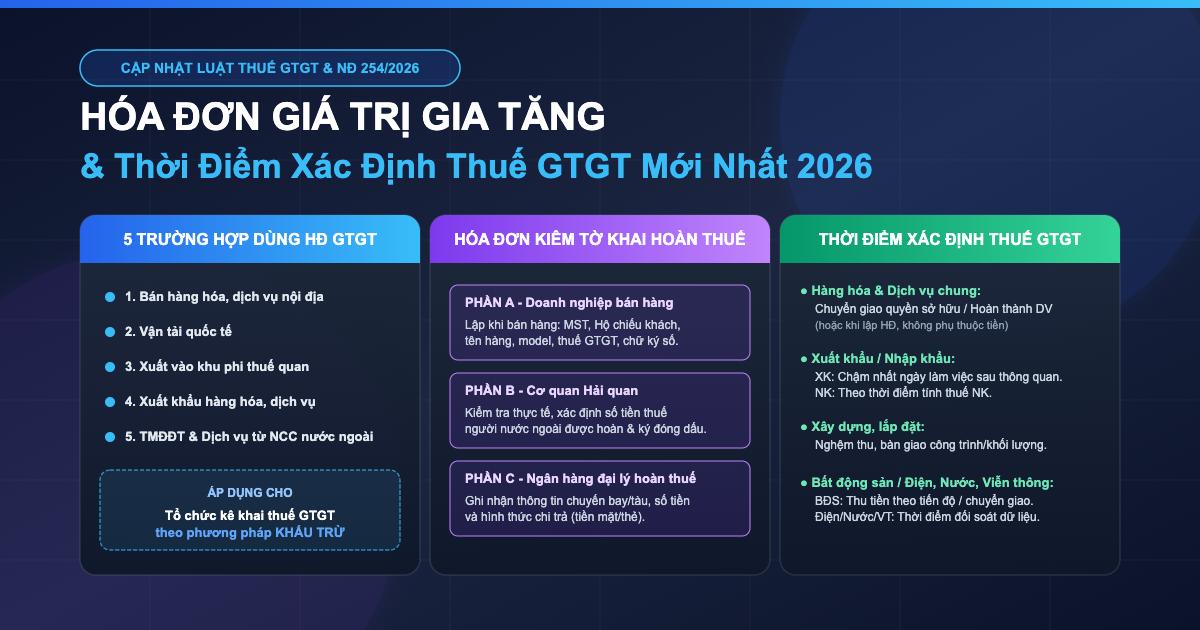
Căn cứ Điều 4 Nghị định 254/2026/NĐ-CP, việc quản lý và sử dụng hóa đơn điện tử phải tuân thủ 5 nguyên tắc sau:
| STT | Nguyên tắc | Chi tiết yêu cầu |
|---|---|---|
| 1 | Bắt buộc lập hóa đơn | Khi bán HHDV (bao gồm khuyến mại, quảng cáo, hàng mẫu, biếu/tặng, trao đổi, trả thay lương, tiêu dùng nội bộ, cho vay, cho mượn) phải lập HĐĐT đúng chuẩn định dạng. |
| 2 | Chứng từ thuế, phí điện tử | Khi khấu trừ thuế TNCN hoặc thu thuế/phí/lệ phí phải lập chứng từ khấu trừ hoặc biên lai điện tử giao cho người nộp. |
| 3 | Đăng ký sử dụng | Phải hoàn thành đăng ký sử dụng HĐ/chứng từ điện tử với cơ quan thuế TRƯỚC khi khởi tạo. |
| 4 | Dữ liệu làm cơ sở quản lý | Dữ liệu HĐ, chứng từ điện tử là cơ sở dữ liệu gốc phục vụ quản lý thuế và chia sẻ thông tin. |
| 5 | Ủy nhiệm & tích hợp | Cho phép ủy nhiệm bên thứ ba lập HĐ/biên lai hoặc tích hợp biên lai thu phí và HĐ trên cùng một định dạng điện tử theo quy định. |
IV. Ví dụ thực tế
Ví dụ 1 — Chị Trâm ghi "Tiền mặt" nhưng khách chuyển khoản 50 triệu
Chị Trâm bán hàng 50 triệu cho công ty X, lập HĐĐT ghi hình thức thanh toán là "Tiền mặt". Sau đó khách X chuyển khoản qua ngân hàng. Số tiền, thuế suất, MST đều đúng.
- Thuộc trường hợp 1 — chỉ sai hình thức thanh toán.
- Chị Trâm thông báo cho công ty X qua email + nộp Mẫu 04/SS-HĐĐT lên CQT.
- KHÔNG phải lập HĐĐT điều chỉnh/thay thế.
- KHÔNG cần văn bản thỏa thuận cho trường hợp này (vì không phải điều chỉnh/thay thế).
Ví dụ 2 — Anh Bình sai hình thức thanh toán + sai MST khách
Anh Bình lập HĐĐT 20 triệu cho công ty Y ghi "Chuyển khoản" nhưng khách trả tiền mặt, ĐỒNG THỜI ghi sai MST khách.
- Thuộc trường hợp 2 — sai đồng thời hình thức thanh toán + nội dung khác.
- Anh Bình chọn lập HĐĐT thay thế (vì sai MST là lỗi lớn, nên thay hoàn toàn).
- HĐĐT thay thế phải có dòng chữ: "Thay thế cho hóa đơn Mẫu số 01GTKT... ký hiệu... số... ngày...".
- BẮT BUỘC lập văn bản thỏa thuận với công ty Y (vì khách là tổ chức) — lưu tại đơn vị.
Ví dụ 3 — Chị Lan bán mỹ phẩm online trên Shopee, sai hình thức + số tiền
Chị Lan bán 1 đơn 500k trên Shopee cho khách cá nhân, lập HĐĐT sai hình thức thanh toán + sai giá.
- Chị Lan lập HĐĐT thay thế theo trường hợp 2.
- KHÔNG cần văn bản thỏa thuận vì thuộc TH 3 miễn (mua bán trên nền tảng TMĐT).
- Chỉ cần thông báo cho khách qua tin nhắn Shopee.
Ví dụ 4 — Anh Dũng công ty viễn thông truyền dữ liệu HĐĐT hàng ngày
Công ty anh Dũng cung cấp dịch vụ internet, truyền HĐĐT theo Bảng tổng hợp dữ liệu hàng ngày cho CQT. Có sai hình thức thanh toán ở vài hóa đơn.
- Áp dụng TH 1 miễn văn bản thỏa thuận (chuyển theo Bảng tổng hợp — điểm a.1 K3 Đ16 NĐ 254/2026).
- Xử lý theo quy trình chuẩn của bảng tổng hợp — không cần văn bản riêng cho từng khách.
V. Checklist tuân thủ cho kế toán
- Xác định rõ trường hợp sai sót
Chỉ sai thanh toán → TH1 (đơn giản, chỉ cần Mẫu 04/SS-HĐĐT). Sai thêm nội dung khác → TH2 (phải điều chỉnh/thay thế). - Lập văn bản thỏa thuận đúng đối tượng
Người mua là tổ chức/hộ KD → BẮT BUỘC văn bản thỏa thuận. Người mua là cá nhân → chỉ thông báo. 3 TH đặc biệt được miễn. - Ghi đúng dòng chữ bắt buộc trên HĐ điều chỉnh/thay thế
"Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày..." hoặc "Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày...". - Nộp Mẫu 04/SS-HĐĐT đúng hạn
Nộp qua phần mềm HĐĐT hoặc trực tiếp lên cổng của Tổng cục Thuế trong thời gian sớm nhất kể từ khi phát hiện sai. - Lưu văn bản thỏa thuận tại đơn vị
Lưu trữ theo đúng thời hạn (thường 10 năm) để xuất trình khi CQT kiểm tra.
Câu hỏi thường gặp
Sai hình thức thanh toán có bị phạt không?
Nếu xử lý đúng theo TT 91/2026 (thông báo Mẫu 04/SS-HĐĐT hoặc lập HĐ điều chỉnh/thay thế) → không bị phạt. Nếu bỏ qua, không xử lý → có thể bị phạt về hành vi lập hóa đơn không đúng quy định.
Đã lập HĐ điều chỉnh rồi có phải nộp Mẫu 04/SS-HĐĐT nữa không?
Không. Mẫu 04/SS-HĐĐT chỉ áp dụng cho trường hợp 1 (chỉ sai hình thức thanh toán, không lập lại HĐ). TH2 lập HĐ điều chỉnh/thay thế thì bản thân HĐ mới đã là hình thức khai báo với CQT.
Văn bản thỏa thuận cần có nội dung gì?
Ghi rõ: (1) tên/MST hai bên; (2) HĐ gốc bị sai (số, ngày, ký hiệu); (3) nội dung sai cụ thể; (4) cách xử lý (điều chỉnh hay thay thế); (5) chữ ký, đóng dấu 2 bên. Không có mẫu bắt buộc — DN tự soạn.
Người mua là hộ KD nhưng mua để tiêu dùng cá nhân — có cần văn bản thỏa thuận không?
Có. Tiêu chí xác định là tư cách pháp lý người mua (hộ KD có MST) chứ không phải mục đích mua. Hộ KD dù mua để tiêu dùng cá nhân vẫn bắt buộc văn bản thỏa thuận.
Có được lập nhiều HĐ điều chỉnh cho cùng 1 HĐ gốc không?
Có, nếu phát sinh nhiều lần sai sót khác nhau. Nhưng mỗi lần điều chỉnh phải có văn bản thỏa thuận riêng (với người mua là tổ chức) — không được gộp nhiều lần điều chỉnh vào 1 văn bản.
Sai hình thức thanh toán được phát hiện sau kỳ khai thuế — xử lý thế nào?
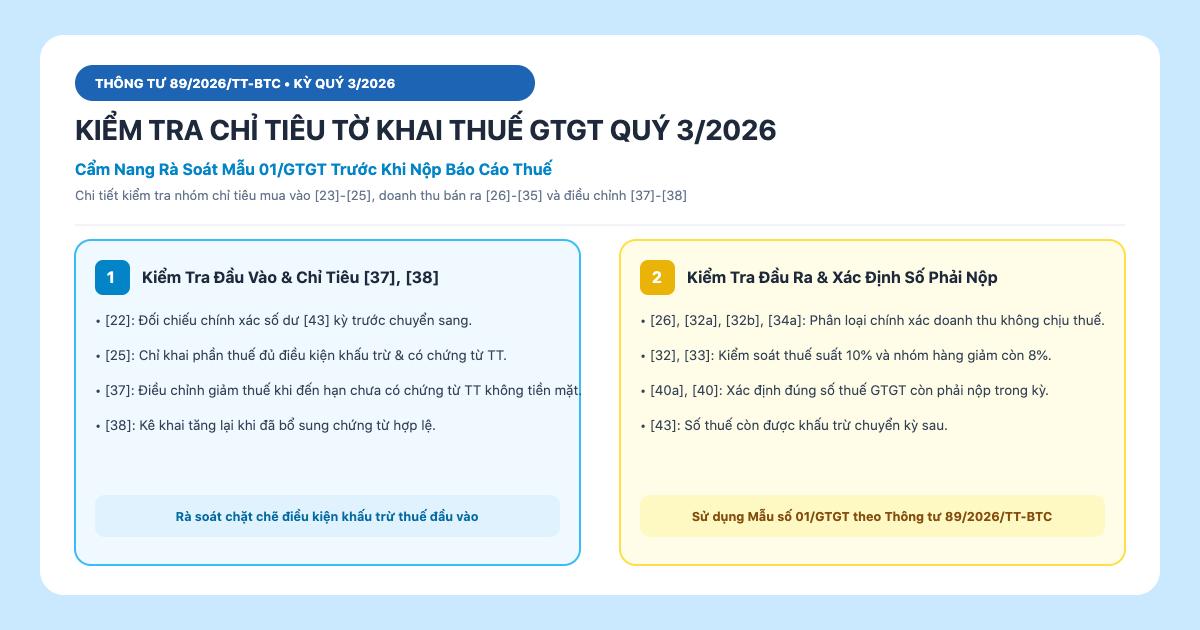
Nếu chỉ sai hình thức thanh toán (TH1) → không ảnh hưởng số thuế đã kê khai, chỉ cần nộp Mẫu 04/SS-HĐĐT. Nếu sai thêm nội dung (TH2) làm thay đổi số thuế → có thể phải khai bổ sung theo chỉ tiêu [37]/[38] hoặc lập KHBS. Xem: Kê khai chỉ tiêu 37, 38 thuế GTGT theo TT 89/2026.
HĐĐT khởi tạo từ máy tính tiền có áp dụng quy định sai sót này không?
Có. Toàn bộ HĐĐT (có mã CQT hoặc từ máy tính tiền) đều áp dụng quy định xử lý sai sót theo Điều 10 TT 91/2026/TT-BTC.
Ủy nhiệm bên thứ ba lập hóa đơn thì trách nhiệm thuộc về ai?
Trách nhiệm chính vẫn thuộc bên bán (đơn vị ủy nhiệm). Bên thứ ba (thường là công ty dịch vụ HĐĐT) chỉ thực hiện kỹ thuật lập/gửi hóa đơn. Vi phạm về nội dung, số liệu → bên bán chịu.
SmartAcc — Xử lý HĐĐT sai sót đúng chuẩn TT 91/2026
Xử lý HĐĐT sai sót là công việc lặp đi lặp lại nhưng dễ sai — nhiều DN mất thời gian và có thể bị phạt do không nắm rõ 2 trường hợp và quy trình văn bản thỏa thuận. SmartAcc sẵn sàng đồng hành:
Dịch vụ SmartAcc cung cấp
- Rà soát HĐĐT hàng tháng — phát hiện sớm sai sót để xử lý kịp thời.
- Soạn Mẫu 04/SS-HĐĐT và gửi CQT đúng chuẩn.
- Soạn HĐĐT điều chỉnh/thay thế với dòng chữ chuẩn theo TT 91/2026.
- Soạn văn bản thỏa thuận song phương DN — khách hàng.
- Tư vấn 3 trường hợp miễn văn bản thỏa thuận (Bảng tổng hợp, Bảng chi tiết, TMĐT).
- Hỗ trợ chuẩn bị hồ sơ, ký số và gửi Tờ khai Mẫu 01/ĐKTĐ-HĐĐT đúng chuẩn Quyết định 1896/QĐ-BTC.
- Đại diện giải trình khi CQT kiểm tra HĐĐT sai sót.
Liên hệ SmartAcc ngay để được chuyên gia tư vấn hoàn toàn miễn phí về xử lý HĐĐT sai sót theo Thông tư 91/2026 và Nghị định 254/2026.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: hóa đơn điện tử sai hình thức sai hình thức thanh toán xử lý hóa đơn điện tử sai sót Thông tư 91/2026/TT-BTC khoản 1 Điều 10 TT 91/2026 Mẫu 04/SS-HĐĐT hóa đơn điều chỉnh hóa đơn thay thế văn bản thỏa thuận điều chỉnh HĐ 3 trường hợp miễn văn bản thỏa thuận Bảng tổng hợp dữ liệu HĐĐT Bảng thông tin chi tiết giao dịch 5 nguyên tắc HĐĐT NĐ 254/2026 Điều 4 NĐ 254/2026/NĐ-CP HĐĐT khuyến mại biếu tặng SmartAcc xử lý HĐĐT sai.
Long-tail keywords: HĐĐT sai hình thức thanh toán tiền mặt/chuyển khoản xử lý thế nào, sai đồng thời hình thức thanh toán và mã số thuế phải làm gì, khi nào phải lập hóa đơn điều chỉnh khi nào lập hóa đơn thay thế, mẫu 04/SS-HĐĐT nộp ở đâu, cách soạn văn bản thỏa thuận điều chỉnh HĐĐT, mua bán trên Shopee có cần văn bản thỏa thuận không, HĐĐT khuyến mại có phải lập không, DN viễn thông chuyển bảng tổng hợp dữ liệu HĐĐT thế nào, ủy nhiệm bên thứ ba lập hóa đơn ai chịu trách nhiệm, HĐĐT từ máy tính tiền có xử lý sai sót như HĐĐT thường không.
Văn bản pháp lý liên quan: Thông tư 91/2026/TT-BTC (khoản 1 Điều 10 - xử lý sai sót), Nghị định 254/2026/NĐ-CP (Điều 4 - nguyên tắc, điểm a.1 & a.2 khoản 3 Điều 16 - Bảng tổng hợp), Thông tư 89/2026/TT-BTC (chỉ tiêu [37]/[38] điều chỉnh GTGT), Nghị định 125/2020/NĐ-CP (xử phạt VPHC thuế), Quyết định 1896/QĐ-BTC (Mẫu 01/ĐKTĐ-HĐĐT), Luật Quản lý thuế 2025.
SmartAcc khuyến nghị: 5 nguyên tắc vàng khi xử lý HĐĐT sai hình thức thanh toán: (1) phân biệt rõ TH1 (chỉ sai thanh toán → chỉ cần Mẫu 04/SS-HĐĐT, KHÔNG lập lại HĐ) vs TH2 (sai thêm nội dung → phải lập điều chỉnh/thay thế); (2) người mua là tổ chức, hộ KD, cá nhân KD BẮT BUỘC có văn bản thỏa thuận song phương, lưu tại đơn vị 10 năm; (3) 3 trường hợp MIỄN văn bản thỏa thuận: chuyển Bảng tổng hợp dữ liệu (a.1 K3 Đ16), Bảng thông tin chi tiết giao dịch (a.2 K3 Đ16), mua bán trên nền tảng TMĐT/số; (4) HĐ điều chỉnh/thay thế PHẢI có dòng chữ chuẩn ghi rõ "Điều chỉnh/Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày..."; (5) không quên nguyên tắc Điều 4 NĐ 254/2026 — hàng khuyến mại/biếu tặng/hàng mẫu/tiêu dùng nội bộ ĐỀU phải lập HĐĐT. Xem thêm: Kê khai chỉ tiêu 37, 38 thuế GTGT TT 89/2026 và 11 trường hợp bị ngừng HĐĐT TT 91/2026. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế gtgt?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →