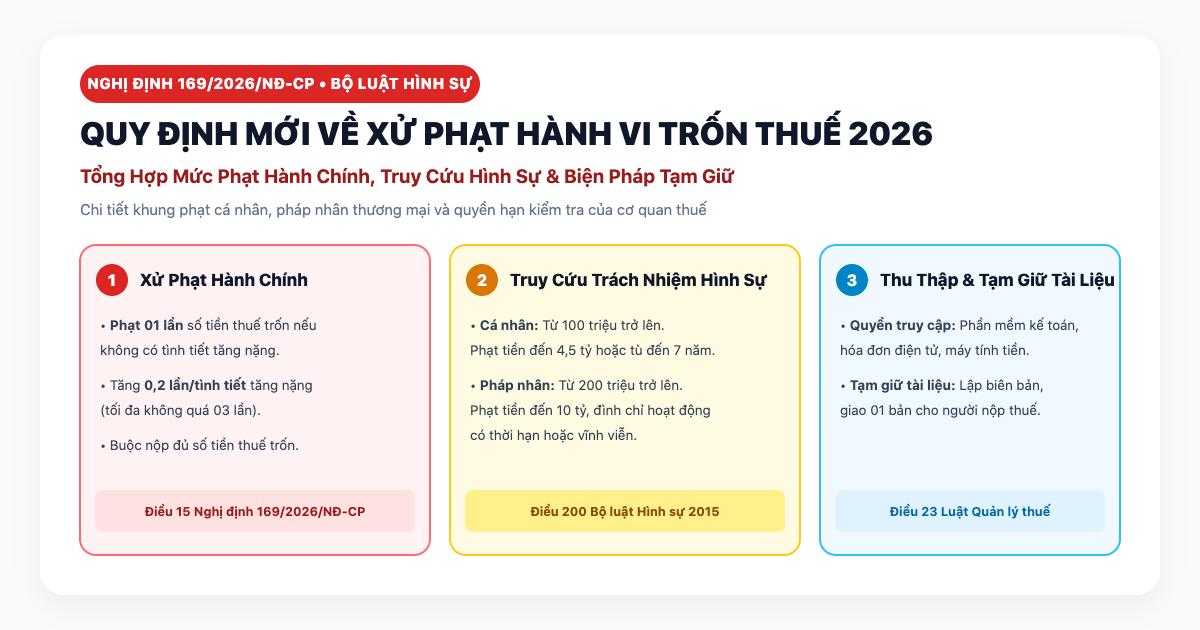
Quy định mới về xử phạt hành vi trốn thuế 2026 theo khoản 2 Điều 15 Nghị định 169/2026/NĐ-CP và Điều 200 BLHS 2015 (sửa 2017): (1) Phạt VPHC 1 lần số tiền thuế trốn (không có tình tiết tăng nặng), mỗi tình tiết tăng nặng cộng thêm 0,2 lần, tối đa 3 lần; (2) Truy cứu hình sự CÁ NHÂN theo 3 khung: 100-500tr / tù 3 tháng-1 năm (trốn 100tr-<300tr) → 500tr-1,5 tỷ / tù 1-3 năm (300tr-<1 tỷ) → 1,5-4,5 tỷ / tù 2-7 năm (từ 1 tỷ trở lên); (3) PHÁP NHÂN thương mại phạt 300tr-10 tỷ, đình chỉ hoạt động 6 tháng-3 năm hoặc vĩnh viễn (Điều 79 BLHS); (4) CQT có quyền truy cập phần mềm kế toán/HĐĐT/máy tính tiền và tạm giữ tài liệu theo Điều 23 Luật QLT 2025.
Thông tin văn bản
| Căn cứ VPHC | Khoản 2 Điều 15 NĐ 169/2026/NĐ-CP |
|---|---|
| Mức phạt VPHC | 1 lần (không tăng nặng) - tối đa 3 lần |
| Căn cứ hình sự | Điều 200 BLHS 2015 (sửa 2017) |
| Số khung cá nhân | 3 khung |
| Khung 1 cá nhân | 100-500tr hoặc tù 3 tháng-1 năm (100tr-<300tr) |
| Khung 3 cá nhân | 1,5-4,5 tỷ hoặc tù 2-7 năm (≥ 1 tỷ) |
| Số khung pháp nhân | 4 khung |
| Mức phạt max pháp nhân | 10 tỷ VNĐ hoặc đình chỉ vĩnh viễn |
| Quyền CQT khi có dấu hiệu trốn thuế | Truy cập phần mềm kế toán/HĐĐT + tạm giữ tài liệu (Điều 23 Luật QLT 2025) |
| Hotline SmartAcc | 0936 468 469 |
Quy định về xử phạt hành vi trốn thuế 2026 vừa được siết chặt với Nghị định 169/2026/NĐ-CP. Anh Đông — giám đốc công ty vật liệu — vừa lo lắng hỏi SmartAcc: "Công ty em bị phát hiện trốn thuế 400 triệu, giờ mức phạt hành chính là bao nhiêu? Có bị hình sự không?". Câu trả lời: phạt tiền tối thiểu 1 lần số thuế trốn (~400 triệu) + có thể lên tới 3 lần nếu có tình tiết tăng nặng; nếu chuyển sang hình sự, khung áp dụng là 500tr-1,5 tỷ hoặc tù 1-3 năm.
Bài này SmartAcc tổng hợp quy định mới xử phạt hành vi trốn thuế 2026 bao gồm: xử phạt hành chính, truy cứu hình sự cá nhân (3 khung), pháp nhân thương mại (4 khung), và quyền thu thập/tạm giữ tài liệu của CQT theo Điều 23 Luật Quản lý thuế 2025. Xem thêm phân tích chuyên sâu tại bài 3 hành vi trốn thuế qua hóa đơn và mức phạt tù mới nhất.
Tóm tắt 3 điểm cốt lõi
- Xử phạt VPHC 1-3 lần số tiền trốn thuế + buộc nộp đủ tiền thuế trốn theo NĐ 169/2026/NĐ-CP.
- Cá nhân trốn thuế theo 3 khung Điều 200 BLHS: 100tr-<300tr (tù 3 tháng-1 năm); 300tr-<1 tỷ (tù 1-3 năm); ≥ 1 tỷ (tù 2-7 năm).
- Pháp nhân trốn thuế: phạt tiền đến 10 tỷ, đình chỉ hoạt động 6 tháng-3 năm hoặc vĩnh viễn (Điều 79 BLHS).
I. Xử phạt hành chính đối với hành vi trốn thuế 2026
Căn cứ khoản 2 Điều 15 Nghị định 169/2026/NĐ-CP, người nộp thuế có hành vi vi phạm quy định tại khoản 1 Điều 15 mà KHÔNG bị truy cứu trách nhiệm hình sự thì bị phạt tiền như sau:
- Phạt 01 lần số tiền thuế trốn
Áp dụng trong trường hợp KHÔNG có tình tiết tăng nặng. - Mức phạt khi có tình tiết tăng nặng
Mỗi tình tiết tăng nặng làm mức phạt tăng thêm 0,2 lần — nhưng tổng mức phạt KHÔNG vượt quá 03 lần số tiền thuế trốn. - Biện pháp khắc phục hậu quả
Buộc nộp đủ số tiền thuế trốn — cộng thêm tiền chậm nộp 0,03%/ngày.
II. Truy cứu trách nhiệm hình sự đối với hành vi trốn thuế
1. Đối với CÁ NHÂN phạm tội trốn thuế
Căn cứ Điều 200 BLHS 2015 (sửa đổi bởi điểm a, b khoản 47 Điều 1 Luật sửa BLHS 2017), có 3 khung hình phạt:
| Khung | Điều kiện áp dụng | Mức phạt |
|---|---|---|
| Khung 1 |
• Số tiền trốn thuế 100 triệu - dưới 300 triệu. • HOẶC dưới 100 triệu nhưng đã bị xử phạt VPHC hoặc đã bị kết án về tội trốn thuế/tội danh kinh tế liên quan (Điều 188-311 BLHS). |
Phạt tiền 100 - 500 triệu VNĐ HOẶC phạt tù 03 tháng đến 01 năm |
| Khung 2 |
• Số tiền trốn thuế 300 triệu - dưới 1 tỷ. • HOẶC phạm tội thuộc các trường hợp: lợi dụng chức vụ, quyền hạn; phạm tội từ 02 lần trở lên; tái phạm nguy hiểm. |
Phạt tiền 500 triệu - 1,5 tỷ VNĐ HOẶC phạt tù 01 năm đến 03 năm |
| Khung 3 | Số tiền trốn thuế từ 1 tỷ trở lên — trường hợp trốn thuế đặc biệt nghiêm trọng. |
Phạt tiền 1,5 tỷ - 4,5 tỷ VNĐ HOẶC phạt tù 02 năm đến 07 năm |
6 hành vi cấu thành tội trốn thuế (áp dụng khung 1)
- Không nộp hồ sơ đăng ký/khai thuế, nộp muộn quá 90 ngày.
- Không ghi chép sổ kế toán các khoản thu tính thuế.
- Không xuất hóa đơn hoặc ghi giá trị hóa đơn thấp hơn thực tế.
- Dùng hóa đơn/chứng từ/tài liệu không hợp pháp.
- Cố ý khai sai hoặc không kê khai hàng hóa xuất nhập khẩu.
- Câu kết nhập khẩu hàng hóa hoặc sử dụng sai mục đích hàng miễn thuế.
- Phạt tiền bổ sung 20 triệu - 100 triệu đồng;
- Cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 năm - 05 năm;
- Tịch thu một phần hoặc toàn bộ tài sản.
2. Đối với PHÁP NHÂN THƯƠNG MẠI phạm tội trốn thuế
| Khung | Điều kiện áp dụng | Mức phạt |
|---|---|---|
| Khung 1 |
• Trốn thuế 200 triệu - dưới 300 triệu; • HOẶC từ 100 triệu - dưới 200 triệu nhưng đã bị VPHC hoặc có tiền án chưa xóa. |
Phạt tiền 300 triệu - 1 tỷ VNĐ |
| Khung 2 | Phạm tội thuộc các trường hợp quy định tại điểm a, b, d và đ khoản 2 Điều 200 BLHS 2015. | Phạt tiền 1 tỷ - 3 tỷ VNĐ |
| Khung 3 | Trốn thuế từ 1 tỷ trở lên theo khoản 3 Điều 200 BLHS 2015. | Phạt tiền 3 tỷ - 10 tỷ VNĐ HOẶC đình chỉ hoạt động 06 tháng - 03 năm |
| Khung 4 | Phạm tội thuộc trường hợp quy định tại Điều 79 BLHS 2015. | Đình chỉ hoạt động VĨNH VIỄN |
III. Thu thập thông tin và tạm giữ tài liệu khi có dấu hiệu trốn thuế
Theo Điều 23 Luật Quản lý thuế 2025, khi có dấu hiệu trốn thuế, cơ quan thuế có 2 quyền hạn quan trọng. Xem thêm về HĐĐT tại bài Xử lý hóa đơn điện tử sai hình thức thanh toán:
1. Thu thập thông tin (khoản 1 Điều 23)
- Yêu cầu cơ quan, tổ chức, cá nhân liên quan cung cấp thông tin bằng văn bản hoặc trả lời trực tiếp.
- Có quyền TRUY CẬP vào dữ liệu phần mềm kế toán, hóa đơn điện tử, máy tính tiền của NNT có dấu hiệu trốn thuế.
Trách nhiệm của đối tượng liên quan: Cơ quan, tổ chức, cá nhân được yêu cầu có trách nhiệm cung cấp thông tin đúng nội dung, thời hạn, địa chỉ và chịu trách nhiệm về tính chính xác, trung thực của thông tin đã cung cấp.
2. Tạm giữ tài liệu (khoản 2 Điều 23)
- Thẩm quyền quyết định
Thủ trưởng cơ quan quản lý thuế hoặc trưởng đoàn kiểm tra thuế quyết định tạm giữ tài liệu. - Điều kiện áp dụng
Áp dụng khi cần căn cứ để xác định hành vi trốn thuế. - Thủ tục thực hiện
Trưởng đoàn kiểm tra thuế phải lập biên bản tạm giữ và có trách nhiệm bảo quản tài liệu bị tạm giữ. Giao lại tài liệu cho tổ chức/cá nhân sau khi hoàn thành mục đích tạm giữ.
IV. Ví dụ thực tế
Ví dụ 1 — Anh Đông trốn thuế 400 triệu, có 1 tình tiết tăng nặng
Công ty anh Đông bị phát hiện trốn thuế GTGT 400 triệu qua HĐ đầu vào không hợp pháp. Có 1 tình tiết tăng nặng (đã bị nhắc nhở nhưng vẫn tái phạm).
- Số tiền trốn 400 triệu → thuộc khung 2 hình sự Điều 200 BLHS: phạt 500tr-1,5 tỷ hoặc tù 1-3 năm.
- Nếu chưa đủ điều kiện chuyển hình sự → xử phạt VPHC theo NĐ 169/2026: phạt 1 lần + 0,2 lần (1 tình tiết tăng nặng) = 1,2 lần × 400tr = 480 triệu + buộc nộp đủ 400 triệu + tiền chậm nộp.
Ví dụ 2 — Chị Vy trốn thuế 250 triệu, đã bị VPHC 1 lần trước đó
Chị Vy bán livestream trốn thuế 250 triệu. Trước đó đã bị xử phạt VPHC 1 lần về hành vi khai sai thuế.
- Dù số tiền trốn 250 triệu < 300 triệu, nhưng ĐÃ BỊ VPHC → thuộc khung 1 hình sự: phạt 100-500 triệu hoặc tù 3 tháng-1 năm.
- Truy cứu hình sự nghiêm khắc hơn xử VPHC nhiều — vì đã tái phạm.
Ví dụ 3 — Công ty X (pháp nhân) trốn thuế 800 triệu
Công ty X - pháp nhân thương mại - bị phát hiện trốn thuế 800 triệu qua chứng từ giao dịch sai bản chất.
- Thuộc khung 2 pháp nhân — điểm b, d khoản 2 Điều 200: phạt tiền 1-3 tỷ VNĐ.
- Kèm phạt bổ sung: 50-200 triệu + có thể cấm kinh doanh 1-3 năm.
- Riêng lãnh đạo công ty vẫn có thể bị truy cứu hình sự CÁ NHÂN theo Điều 200 (song song).
Ví dụ 4 — Công ty Y bị CQT truy cập phần mềm kế toán
Công ty Y bị nghi ngờ trốn thuế qua HĐ khống. Thủ trưởng CQT ra quyết định thu thập thông tin theo khoản 1 Điều 23 Luật QLT 2025.
- CQT có quyền truy cập vào phần mềm kế toán MISA/FAST, dữ liệu HĐĐT, máy tính tiền của Công ty Y.
- Công ty Y KHÔNG được từ chối cung cấp — phải chịu trách nhiệm về tính chính xác của dữ liệu.
- Nếu trong quá trình, CQT thấy cần thêm bằng chứng → trưởng đoàn kiểm tra có quyền lập biên bản tạm giữ tài liệu.
V. Checklist phòng tránh cho doanh nghiệp
- Không dùng HĐ đầu vào không hợp pháp
Tra cứu MST người bán trên Cổng HĐĐT trước khi khấu trừ — loại HĐ của DN bỏ trốn/thu hồi MST. Tránh cấu thành hành vi số 4 Điều 200 BLHS. - Ghi đúng giá bán thực tế
Không được ghi HĐ thấp hơn giá thu qua ngân hàng — hành vi số 3 Điều 200, chứng cứ rõ ràng nếu CQT đối chiếu sao kê. - Nộp hồ sơ khai thuế đúng hạn
Nộp trễ >90 ngày = cấu thành hành vi số 1 Điều 200 BLHS. Đặt lịch nhắc nộp trước hạn 5-7 ngày. - Chuẩn bị hệ thống kế toán chuẩn khi bị kiểm tra
CQT có quyền truy cập phần mềm kế toán, HĐĐT, máy tính tiền — dữ liệu phải sạch, đối chiếu được. - Khai bổ sung TỰ NGUYỆN khi phát hiện sai sót
Kê khai bổ sung + nộp đủ thuế trước khi CQT thanh/kiểm tra → tránh cấu thành tội trốn thuế, chỉ chịu VPHC (1 lần, không tăng nặng).
Câu hỏi thường gặp
Xử phạt VPHC trốn thuế tăng nặng tối đa bao nhiêu lần?
Tối đa 3 lần số tiền thuế trốn theo khoản 2 Điều 15 NĐ 169/2026/NĐ-CP. Mỗi tình tiết tăng nặng cộng thêm 0,2 lần. Tổng 10 tình tiết tăng nặng = 3 lần (dừng ở trần).
Trốn thuế bao nhiêu tiền bị hình sự?
Ngưỡng hình sự cá nhân bắt đầu từ 100 triệu đồng (khung 1 Điều 200 BLHS). Dưới 100 triệu vẫn có thể bị hình sự nếu đã bị VPHC hoặc kết án về tội danh kinh tế (Điều 188-311 BLHS).
Nộp muộn hồ sơ khai thuế 100 ngày có bị coi là trốn thuế?
Có, nếu vượt 90 ngày. Đây là 1 trong 6 hành vi cấu thành tội trốn thuế theo Điều 200 BLHS — cần có yếu tố "không nộp và không có căn cứ khách quan".
Pháp nhân trốn thuế có bị đình chỉ vĩnh viễn không?
Có, theo Khung 4 — trường hợp quy định tại Điều 79 BLHS: gây thiệt hại đặc biệt lớn, gây ảnh hưởng xấu đến an ninh, trật tự, an toàn xã hội. Đây là mức phạt nặng nhất với pháp nhân.
Chủ DN và pháp nhân cùng bị truy cứu về 1 vụ trốn thuế được không?
Có. Điều 200 BLHS quy định RIÊNG hình phạt cho cá nhân và pháp nhân — có thể áp dụng song song. Chủ DN chịu trách nhiệm cá nhân, công ty chịu trách nhiệm pháp nhân.
CQT có được truy cập MISA/FAST không?
Có, theo khoản 1 Điều 23 Luật QLT 2025 — khi có dấu hiệu trốn thuế. Bao gồm phần mềm kế toán, HĐĐT, máy tính tiền. DN không được từ chối cung cấp.
Khai bổ sung trước khi CQT thanh tra có được miễn hình sự?
Thường được xem là "không cấu thành cố ý trốn thuế" — chỉ bị VPHC 1 lần (không tăng nặng) + tiền chậm nộp. Tuy nhiên, nếu là hành vi có tổ chức, đã có bằng chứng CQT thu thập được trước đó → vẫn có thể bị hình sự.
Tình tiết giảm nhẹ gì được xét khi trốn thuế?
Theo BLHS: tự nguyện khai báo, khắc phục hậu quả, đầu thú, phạm tội lần đầu, hoàn cảnh khó khăn có xác nhận... Tòa án cân nhắc giảm mức phạt trong khung nhưng không dưới mức tối thiểu.
SmartAcc — Phòng tránh xử phạt trốn thuế đúng luật
Quy định mới về xử phạt hành vi trốn thuế 2026 nghiêm khắc hơn với cả cá nhân và pháp nhân. Rủi ro không chỉ về tiền mà còn về hình sự. SmartAcc sẵn sàng đồng hành:
Dịch vụ SmartAcc cung cấp
- Rà soát HĐ đầu vào, đối chiếu MST người bán — loại rủi ro HĐ không hợp pháp.
- Đối chiếu doanh thu HĐ với sao kê ngân hàng — phát hiện chênh lệch trước khi CQT soi.
- Đảm bảo nộp hồ sơ khai thuế đúng hạn 90 ngày — tránh cấu thành hành vi hình sự.
- Soạn hồ sơ khai bổ sung TỰ NGUYỆN — giảm nguy cơ bị hình sự hóa.
- Đại diện giải trình khi CQT truy cập phần mềm kế toán / tạm giữ tài liệu.
- Tư vấn tình tiết giảm nhẹ + hỗ trợ pháp lý nếu chuyển sang hình sự.
- Hỗ trợ chuẩn bị hồ sơ, ký số và gửi Tờ khai Mẫu 01/ĐKTĐ-HĐĐT đúng chuẩn quy định.
Liên hệ SmartAcc ngay để được chuyên gia tư vấn hoàn toàn miễn phí về phòng tránh xử phạt hành vi trốn thuế theo NĐ 169/2026/NĐ-CP và Điều 200 BLHS.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: xử phạt hành vi trốn thuế NĐ 169/2026/NĐ-CP Điều 15 NĐ 169/2026 phạt VPHC trốn thuế 1-3 lần Điều 200 BLHS trốn thuế khung 1 trốn thuế 100-500 triệu khung 2 trốn thuế 500tr-1,5 tỷ khung 3 trốn thuế 1,5-4,5 tỷ pháp nhân thương mại trốn thuế phạt tù trốn thuế 3 tháng-7 năm đình chỉ hoạt động vĩnh viễn Điều 79 BLHS Điều 23 Luật QLT 2025 CQT truy cập phần mềm kế toán tạm giữ tài liệu trốn thuế 6 hành vi cấu thành tội trốn thuế SmartAcc phòng trốn thuế.
Long-tail keywords: quy định mới xử phạt trốn thuế 2026, phạt VPHC trốn thuế tăng nặng tối đa bao nhiêu lần, trốn thuế 400 triệu phạt bao nhiêu, pháp nhân trốn thuế 1 tỷ bị phạt gì, khai bổ sung trốn thuế có bị hình sự không, CQT có được truy cập MISA/FAST không, tạm giữ tài liệu khi có dấu hiệu trốn thuế thủ tục gì, nộp muộn hồ sơ khai thuế 100 ngày có bị hình sự, chủ DN và công ty cùng bị truy cứu trốn thuế được không, đình chỉ vĩnh viễn Điều 79 BLHS áp dụng khi nào.
Văn bản pháp lý liên quan: Nghị định 169/2026/NĐ-CP (khoản 2 Điều 15 - xử phạt VPHC trốn thuế), Bộ luật Hình sự 2015 (Điều 200 - tội trốn thuế, Điều 79 - đình chỉ vĩnh viễn pháp nhân), Luật sửa đổi Bộ luật Hình sự 2017 (điểm a, b khoản 47 Điều 1), Luật Quản lý thuế 2025 (Điều 23 - thu thập thông tin và tạm giữ tài liệu), Nghị định 125/2020/NĐ-CP, Thông tư 91/2026/TT-BTC.
SmartAcc khuyến nghị: 5 nguyên tắc vàng phòng tránh xử phạt trốn thuế 2026: (1) KIỂM TRA MST người bán trên Cổng HĐĐT Tổng cục Thuế trước mỗi lần khấu trừ — loại HĐ không hợp pháp; (2) GHI ĐÚNG giá bán thực tế = số tiền thu qua ngân hàng — không được ghi thấp hơn để giấu doanh thu; (3) NỘP HỒ SƠ KHAI THUẾ ĐÚNG HẠN — nộp trễ > 90 ngày = cấu thành hành vi hình sự Điều 200 BLHS; (4) HỆ THỐNG KẾ TOÁN SẠCH — CQT có quyền truy cập MISA/FAST/HĐĐT/máy tính tiền khi có dấu hiệu trốn thuế (Điều 23 Luật QLT 2025); (5) CHỦ ĐỘNG KHAI BỔ SUNG TỰ NGUYỆN khi phát hiện sai sót — thường được xem không cấu thành cố ý trốn thuế, chỉ VPHC 1 lần. Lưu ý: pháp nhân và cá nhân có thể bị truy cứu song song cùng 1 vụ — chủ DN chịu trách nhiệm cá nhân, công ty chịu pháp nhân. Xem thêm: 3 hành vi trốn thuế qua hóa đơn và mức phạt tù và Xử lý HĐĐT sai hình thức thanh toán TT 91/2026. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →