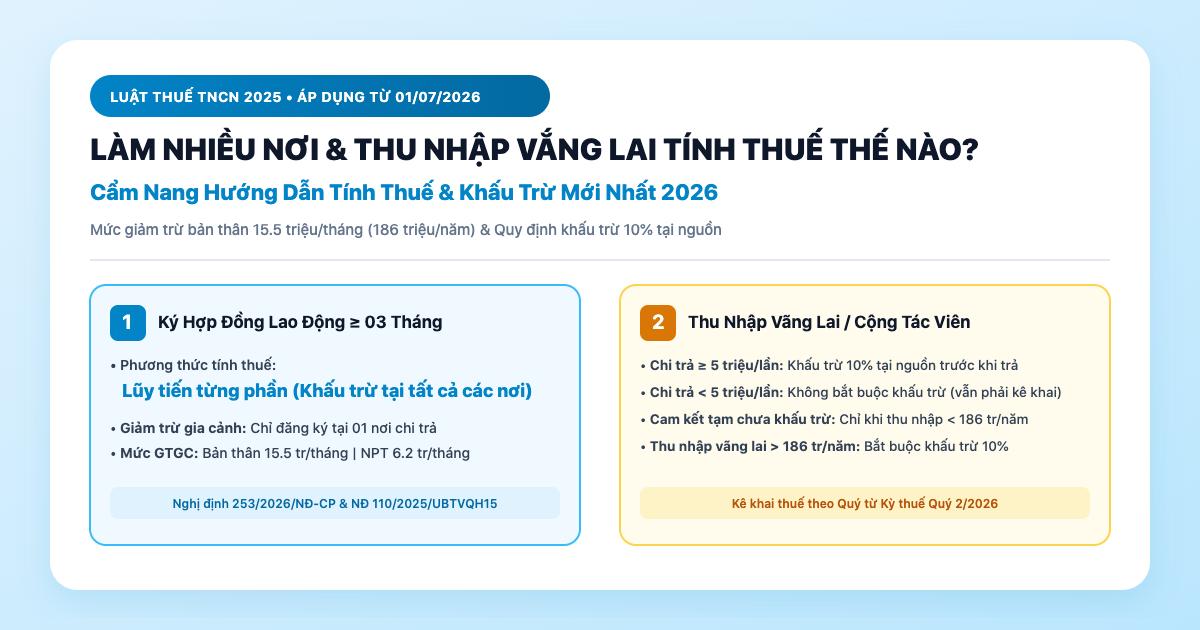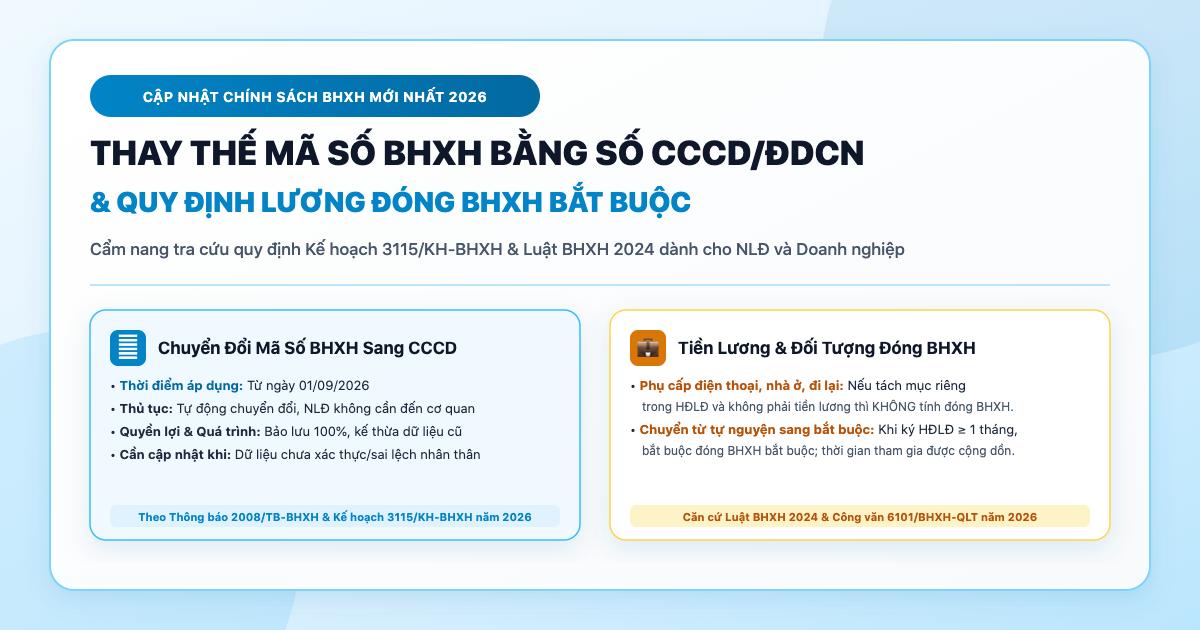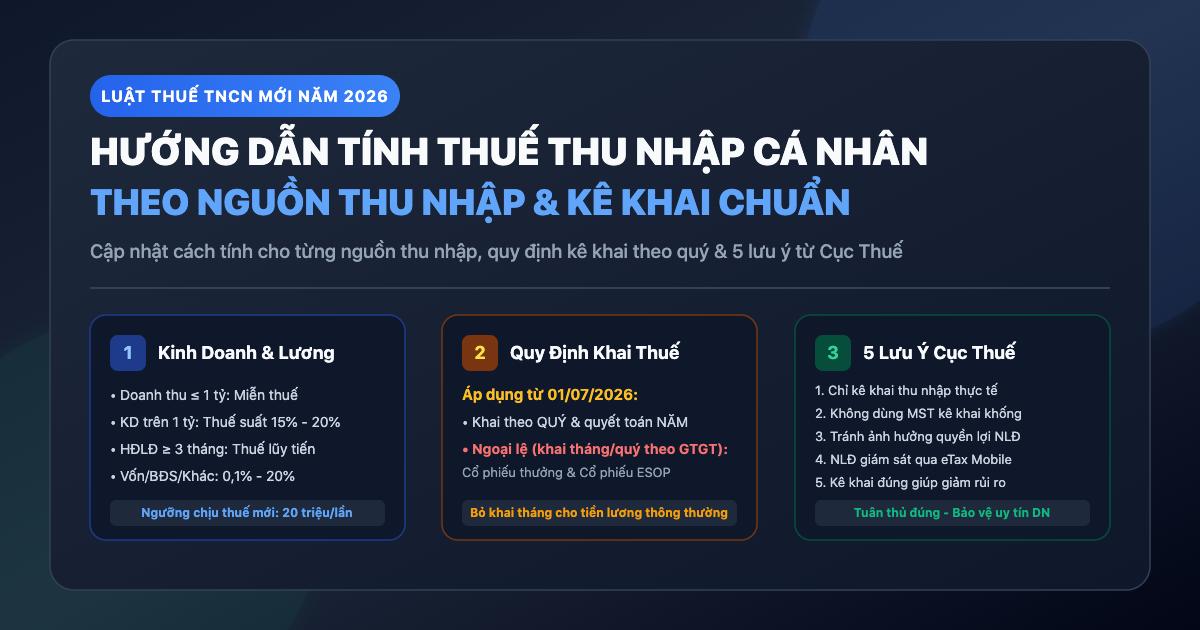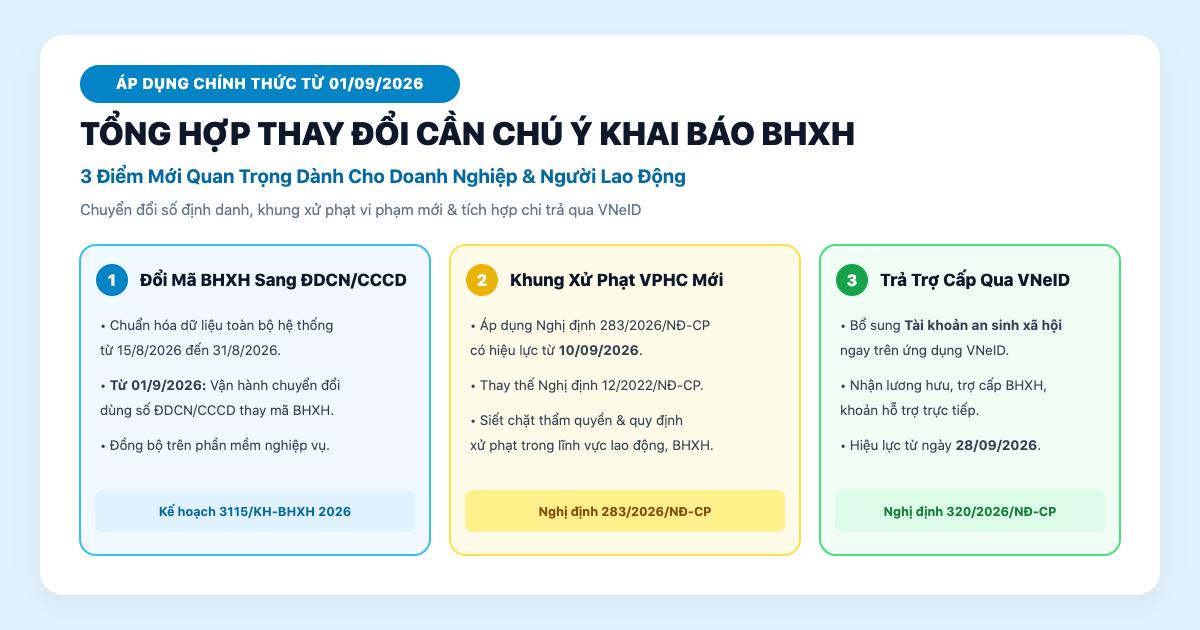
Căn cứ điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP, có 9 khoản đóng bảo hiểm được trừ khi tính thuế TNCN: 6 khoản trừ theo số THỰC ĐÓNG (BHXH BB, BHYT, BHTN, BH trách nhiệm nghề nghiệp bắt buộc, BHXH tự nguyện, BHYT tự nguyện) và 3 khoản có trần 3 triệu đồng/tháng (hưu trí bổ sung, hưu trí tự nguyện, bảo hiểm nhân thọ). Song song đó, từ 01/9/2026 có 3 thay đổi lớn khai báo BHXH: CCCD thay mã BHXH (Kế hoạch 3115/KH-BHXH), NĐ 283/2026/NĐ-CP xử phạt VPHC BHXH hiệu lực 10/09/2026, nhận lương hưu qua VNeID theo NĐ 320/2026/NĐ-CP hiệu lực 28/9/2026.
Thông tin văn bản
| Căn cứ khoản trừ TNCN | Điểm a khoản 2 Điều 46 NĐ 253/2026/NĐ-CP |
|---|---|
| Số khoản trừ | 9 khoản bảo hiểm |
| Khoản theo số thực đóng | 6 (BHXH BB, BHYT, BHTN, BH TNNN, BHXH TN, BHYT TN) |
| Khoản có trần 3 triệu/tháng | 3 (hưu trí bổ sung, hưu trí tự nguyện, nhân thọ) |
| Kế hoạch CCCD thay mã BHXH | Kế hoạch 3115/KH-BHXH năm 2026 |
| Áp dụng CCCD | Từ 01/9/2026 |
| Hiệu lực NĐ 283/2026 | 10/09/2026 (xử phạt VPHC BHXH) |
| Hiệu lực NĐ 320/2026 VNeID | 28/9/2026 (lương hưu qua VNeID) |
| Quyền cơ quan BHXH | 5 (Điều 17 Luật BHXH 2024) |
| Hotline SmartAcc | 0936 468 469 |
Khi tính trừ khi tính thuế TNCN cho người lao động, kế toán cần biết chính xác các khoản đóng bảo hiểm được giảm trừ. Chị Yến — kế toán tiền lương công ty phần mềm — vừa nhắn SmartAcc: "Em có nhân viên vừa mua bảo hiểm nhân thọ 5 triệu/tháng, có được trừ hết vào TNCN không chị?". Câu trả lời: chỉ được trừ tối đa 3 triệu/tháng theo điểm a khoản 2 Điều 46 NĐ 253/2026/NĐ-CP — 2 triệu vượt phải cộng vào lương chịu thuế.
Song song đó, từ 01/9/2026, ngành BHXH có 3 thay đổi lớn ảnh hưởng trực tiếp đến kê khai TNCN: (1) thay mã BHXH bằng số CCCD/ĐDCN, (2) áp dụng NĐ 283/2026 xử phạt VPHC BHXH mới, (3) nhận lương hưu qua VNeID. Bài này SmartAcc tổng hợp 9 khoản trừ thuế TNCN và các thay đổi khai báo BHXH cần biết.
Tóm tắt 3 điểm cốt lõi
- 6 khoản trừ không giới hạn: BHXH BB, BHYT, BHTN, BH trách nhiệm nghề nghiệp bắt buộc, BHXH tự nguyện, BHYT tự nguyện — trừ theo SỐ THỰC ĐÓNG.
- 3 khoản có trần 3 triệu/tháng: hưu trí bổ sung, hưu trí tự nguyện, bảo hiểm nhân thọ.
- Từ 01/9/2026: mã BHXH thay bằng CCCD/ĐDCN, NĐ 283/2026 xử phạt VPHC BHXH có hiệu lực 10/09/2026, lương hưu qua VNeID từ 28/9/2026.
I. 9 khoản đóng bảo hiểm được trừ khi tính thuế TNCN
Căn cứ điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP, thu nhập tính thuế từ tiền lương, tiền công được trừ 9 khoản đóng bảo hiểm sau:
| STT | Khoản đóng bảo hiểm | Điều kiện / Mức trừ |
|---|---|---|
| 1 | Bảo hiểm xã hội bắt buộc | Theo số tiền thực đóng trong kỳ tính thuế |
| 2 | Bảo hiểm y tế | Theo số tiền thực đóng trong kỳ tính thuế |
| 3 | Bảo hiểm thất nghiệp | Theo số tiền thực đóng trong kỳ tính thuế |
| 4 | Bảo hiểm trách nhiệm nghề nghiệp | Áp dụng với một số ngành, nghề bắt buộc (kiểm toán viên, luật sư, bác sĩ…) |
| 5 | Bảo hiểm xã hội tự nguyện | Theo quy định của Luật BHXH |
| 6 | Bảo hiểm y tế tự nguyện | Theo quy định của Luật BHYT |
| 7 | Bảo hiểm hưu trí bổ sung | Tổng mức trừ TỐI ĐA 03 triệu đồng/tháng (bao gồm cả NSDLĐ đóng và NLĐ tự đóng) |
| 8 | Mua bảo hiểm hưu trí tự nguyện | Tổng mức trừ TỐI ĐA 03 triệu đồng/tháng |
| 9 | Mua bảo hiểm nhân thọ | Tổng mức trừ TỐI ĐA 03 triệu đồng/tháng |
Lưu ý bổ sung khi trừ 9 khoản bảo hiểm
- Thu nhập ở nước ngoài: Cá nhân cư trú có thu nhập từ tiền lương, tiền công ở nước ngoài đã đóng các khoản bảo hiểm bắt buộc (BHXH, BHYT, BHTN, BH trách nhiệm nghề nghiệp) theo quy định của quốc gia đó → được TRỪ vào thu nhập chịu thuế tại Việt Nam.
- Thời điểm trừ: Khoản đóng góp của năm nào được trừ vào thu nhập chịu thuế của năm đó.
- Căn cứ xác định: Bản chụp chứng từ nộp tiền (hoặc nộp phí) do tổ chức bảo hiểm, quỹ hưu trí bổ sung, doanh nghiệp bảo hiểm cấp + xác nhận của tổ chức trả thu nhập về số tiền bảo hiểm đã khấu trừ, đã nộp.
Chi tiết cách tính TNCN theo Luật mới: xem Cẩm nang tính thuế TNCN theo Luật TNCN 2025.
II. Top 3 thay đổi lớn khi khai báo BHXH từ 01/9/2026
Thay đổi 1: Thay mã số BHXH bằng số CCCD/ĐDCN
Căn cứ Kế hoạch 3115/KH-BHXH năm 2026 và Công văn 1804/BHXH-QLT năm 2025, ngành BHXH triển khai chuyển đổi thành 2 giai đoạn:
Giai đoạn 1 (15/8 – 31/8/2026)
- Chuẩn hóa dữ liệu người tham gia BHXH, BHYT.
- Chuẩn hóa dữ liệu đơn vị tham gia.
- Nâng cấp phần mềm và hạ tầng kỹ thuật.
Giai đoạn 2 (từ 01/9/2026)
- Chuyển đổi dữ liệu.
- Vận hành tập trung trên toàn bộ hệ thống nghiệp vụ.
- Người tham gia dùng CCCD tra cứu — mọi thắc mắc liên hệ cơ quan BHXH.
Thay đổi 2: Xử phạt VPHC BHXH theo NĐ 283/2026/NĐ-CP
- Thẩm quyền Cục trưởng Cục tiền lương và BHXH (khoản 2 Điều 61 + khoản 11 Điều 63): có hiệu lực kể từ ngày NĐ sửa đổi bổ sung NĐ 189/2025/NĐ-CP có hiệu lực.
- Điểm e, g, h khoản 2 Điều 7 và Điều 14: có hiệu lực kể từ ngày NĐ quy định về tuyển dụng, quản lý NLĐ Việt Nam làm việc cho tổ chức, cá nhân nước ngoài tại Việt Nam (sửa đổi NĐ 152/2020/NĐ-CP và NĐ 70/2023/NĐ-CP) có hiệu lực.
Thay đổi 3: Nhận lương hưu, trợ cấp qua tài khoản an sinh xã hội trên VNeID
Căn cứ Nghị định 320/2026/NĐ-CP sửa đổi NĐ 69/2024/NĐ-CP về định danh và xác thực điện tử:
- Tài khoản an sinh xã hội: là thông tin định danh trên VNeID cho phép tích hợp tài khoản thanh toán, ví điện tử, tài khoản tiền di động để tiếp nhận các khoản hỗ trợ, lương hưu, chi trả an sinh xã hội và khoản kinh phí hợp pháp khác.
- Hiệu lực từ 28/9/2026. Các nền tảng số quốc gia phải tích hợp tài khoản định danh điện tử chậm nhất trước ngày 31/12/2026.
III. Quyền hạn của cơ quan BHXH khi kiểm tra doanh nghiệp
Căn cứ Điều 17 Luật Bảo hiểm xã hội 2024, cơ quan BHXH có 5 quyền hạn quan trọng ảnh hưởng trực tiếp đến DN:
- Yêu cầu NSDLĐ xuất trình tài liệu
Sổ quản lý lao động, thang lương, bảng lương và tài liệu liên quan đến việc đóng, hưởng BHXH. - Rà soát đăng ký BHXH bắt buộc
Kiểm tra xem DN có đăng ký đầy đủ NLĐ thuộc diện bắt buộc không. - Nhận thông tin từ cơ quan thuế
Được CQT cung cấp thông tin về chi phí tiền lương để tính thuế của NSDLĐ — dữ liệu liên thông chéo giữa BHXH và Thuế. - TỪ CHỐI chi trả chế độ khi yêu cầu không đúng luật
BHXH BB, BHXH tự nguyện, BHTN, BHYT — trường hợp từ chối phải trả lời bằng văn bản và nêu rõ lý do. - Kiểm tra + thanh tra chuyên ngành
Thanh tra chuyên ngành về đóng BHXH, BHTN, BHYT.
IV. Ví dụ thực tế
Ví dụ 1 — Chị Yến nhân viên mua bảo hiểm nhân thọ 5 triệu/tháng
Nhân viên A của chị Yến mua bảo hiểm nhân thọ 5 triệu/tháng. Lương chịu thuế 30 triệu/tháng.
- Được trừ TỐI ĐA 3 triệu/tháng (khoản 9, trần 3 triệu).
- 2 triệu vượt trần → CỘNG vào thu nhập chịu TNCN → nhân viên phải chịu thuế trên phần này.
- Thu nhập tính thuế sau trừ bảo hiểm nhân thọ: 30 − 3 = 27 triệu (chưa trừ giảm trừ gia cảnh 15,5 triệu).
Ví dụ 2 — Anh Nam tham gia đầy đủ 3 loại bảo hiểm tự nguyện
Anh Nam đóng: BH hưu trí bổ sung 3 triệu + BH hưu trí tự nguyện 3 triệu + BH nhân thọ 3 triệu = 9 triệu/tháng.
- Cả 3 khoản đều đạt trần 3 triệu/tháng mỗi loại.
- Được trừ TOÀN BỘ 9 triệu/tháng khỏi TNCN.
- Nếu anh Nam đóng 4 triệu/loại → chỉ trừ 9 triệu (3 loại × 3 triệu trần), 3 triệu vượt bị bỏ qua.
Ví dụ 3 — Chị Mai làm việc tại chi nhánh nước ngoài, đóng BHXH bên đó
Chị Mai (cư trú Việt Nam) làm remote cho công ty Singapore, lương 3.000 USD/tháng. Đóng BH bắt buộc Singapore ~450 USD/tháng.
- Chị được TRỪ khoản 450 USD (~11,4 triệu VNĐ) khỏi thu nhập chịu TNCN Việt Nam.
- Chuẩn bị: chứng từ nộp bảo hiểm Singapore + xác nhận công ty trả thu nhập.
- Áp dụng cho cả 4 loại BH bắt buộc: BHXH, BHYT, BHTN, BH trách nhiệm nghề nghiệp.
Ví dụ 4 — Công ty Y kê khai TNCN cao hơn số đóng BHXH
Công ty Y kê khai lương chịu TNCN 20 triệu/NLĐ nhưng chỉ đóng BHXH trên 12 triệu (vì tách phụ cấp 8 triệu ra khoản không đóng BHXH).
- Cơ quan BHXH nhận dữ liệu chi phí tiền lương từ CQT (theo quyền 3 Điều 17 Luật BHXH 2024).
- Phát hiện chênh lệch 8 triệu → thanh tra để xác định 8 triệu là phụ cấp hợp lệ (miễn BHXH theo TT 10/2020) hay là lương ẩn (phải đóng BHXH).
- Nếu là lương ẩn → truy thu 32% × 8 triệu × 12 tháng = 30,72 triệu/NLĐ/năm + phạt VPHC theo NĐ 283/2026.
V. Checklist cho kế toán tiền lương
- Cập nhật CCCD của toàn bộ NLĐ trước 01/9/2026
Đối chiếu số CCCD với hệ thống BHXH — trường hợp sai lệch phải phối hợp cập nhật ngay để tránh gián đoạn tra cứu. - Rà soát 9 khoản trừ TNCN theo Điều 46 NĐ 253/2026
Đảm bảo trừ đúng loại và đúng mức trần cho hưu trí bổ sung, hưu trí tự nguyện, nhân thọ (3 triệu/tháng/loại). - Cấu trúc HĐLĐ tách khoản đúng luật
Phụ cấp điện thoại/đi lại/nhà ở tách rõ trong quy chế — vừa miễn BHXH vừa tối ưu TNCN. Xem: Thuế TNCN phụ cấp điện thoại, đi lại, nhà ở và BHXH. - Lưu chứng từ đóng bảo hiểm 10 năm
Bản chụp chứng từ nộp + xác nhận tổ chức trả thu nhập — xuất trình khi CQT hoặc BHXH kiểm tra. - Chuẩn bị phương án NĐ 283/2026
Rà soát toàn bộ hồ sơ BHXH — tránh vi phạm mới có hiệu lực 10/09/2026 (mức phạt tăng, thẩm quyền mở rộng).
Câu hỏi thường gặp
Bảo hiểm nhân thọ đóng 6 triệu/tháng có được trừ hết TNCN không?
Không. Chỉ được trừ tối đa 3 triệu/tháng. 3 triệu vượt phải cộng vào thu nhập chịu TNCN.
NSDLĐ đóng bảo hiểm hưu trí bổ sung 5 triệu/tháng cho NLĐ, NLĐ tự đóng thêm 2 triệu — trừ được bao nhiêu?
Trần 3 triệu áp dụng cho TỔNG mức trừ (bao gồm cả NSDLĐ và NLĐ đóng). Nghĩa là dù tổng đóng là 7 triệu, chỉ được trừ 3 triệu khỏi TNCN của NLĐ. Phần NSDLĐ đóng vượt trần được ghi nhận là thu nhập khác của NLĐ chịu TNCN.
Bảo hiểm sức khỏe (BH bệnh, tai nạn) có được trừ khi tính TNCN không?
Không thuộc 9 khoản trừ tại Điều 46 NĐ 253/2026. Chỉ BH nhân thọ mới được trừ (trần 3 triệu). BH sức khỏe/BH tai nạn tự nguyện KHÔNG được trừ.
Bảo hiểm trách nhiệm nghề nghiệp áp dụng cho ngành nào?
Các ngành/nghề pháp luật BẮT BUỘC tham gia — điển hình: kiểm toán viên, luật sư, công chứng viên, kiến trúc sư, bác sĩ, môi giới bảo hiểm, đại lý thuế. BH tự nguyện KHÔNG được trừ.
Từ 01/9/2026 kê khai BHXH có phải nhập lại CCCD cho toàn bộ NLĐ không?
Không. Cơ quan BHXH tự chuyển đổi trên hệ thống với các trường hợp đã có CCCD chính xác. Chỉ cần phối hợp cập nhật với NLĐ chưa có CCCD hoặc thông tin nhân thân bị sai lệch.
Nhận lương hưu qua VNeID có bắt buộc không?
Không bắt buộc. Người hưởng lương hưu vẫn có thể nhận qua tài khoản ngân hàng như hiện tại. VNeID là tùy chọn thuận tiện thêm — tích hợp tài khoản thanh toán/ví điện tử.
Đóng BH nhân thọ 1 lần cho cả năm (36 triệu) có được trừ toàn bộ không?
Được trừ 36 triệu/năm (tương ứng trần 3 triệu × 12 tháng) NẾU chia đều theo tháng. Nếu đóng nhiều hơn 36 triệu/năm → phần vượt bị bỏ qua.
Cơ quan BHXH có được truy cập dữ liệu thuế TNCN không?
Có, theo quyền 3 Điều 17 Luật BHXH 2024. Dữ liệu chi phí tiền lương liên thông từ CQT sang BHXH để đối chiếu — DN kê khai chênh lệch sẽ bị soi kỹ.
SmartAcc — Tối ưu 9 khoản trừ TNCN + tuân thủ BHXH mới
Trừ đúng 9 khoản bảo hiểm khi tính TNCN giúp DN giảm số thuế nộp thay cho NLĐ và tăng phúc lợi thực tế. Nhưng phải tính đúng mức trần từng loại. SmartAcc sẵn sàng đồng hành:
Dịch vụ SmartAcc cung cấp
- Rà soát bảng lương — tối ưu 9 khoản trừ TNCN theo Điều 46 NĐ 253/2026.
- Tư vấn cấu trúc phúc lợi (hưu trí bổ sung + nhân thọ) hưởng trần 3 triệu/tháng/loại.
- Kê khai TNCN hàng tháng/quý đúng chuẩn — trừ đúng, tránh truy thu.
- Cập nhật CCCD toàn bộ NLĐ với hệ thống BHXH trước 01/9/2026.
- Rà soát tuân thủ NĐ 283/2026 (hiệu lực 10/09/2026) — tránh vi phạm khi mức phạt tăng.
- Đại diện giải trình khi cơ quan BHXH thanh tra chênh lệch dữ liệu TNCN — BHXH.
- Hỗ trợ chuẩn bị hồ sơ, ký số và gửi Tờ khai Mẫu 01/ĐKTĐ-HĐĐT đúng chuẩn quy định.
Liên hệ SmartAcc ngay để được chuyên gia tư vấn hoàn toàn miễn phí về 9 khoản trừ TNCN và các thay đổi khai báo BHXH từ 01/9/2026.
Từ khóa SEO liên quan
Bài viết này phù hợp với các tìm kiếm: trừ khi tính thuế TNCN 9 khoản đóng bảo hiểm trừ TNCN Điều 46 NĐ 253/2026/NĐ-CP BH nhân thọ trừ TNCN trần 3 triệu BH hưu trí bổ sung tự nguyện BH trách nhiệm nghề nghiệp Kế hoạch 3115/KH-BHXH 2026 CCCD thay mã BHXH 01/9/2026 Công văn 1804/BHXH-QLT 2025 NĐ 283/2026/NĐ-CP xử phạt VPHC BHXH NĐ 320/2026/NĐ-CP VNeID lương hưu qua VNeID Điều 17 Luật BHXH 2024 quyền cơ quan BHXH BHXH liên thông dữ liệu thuế thu nhập nước ngoài trừ TNCN SmartAcc TNCN BHXH.
Long-tail keywords: khoản đóng bảo hiểm nào được trừ khi tính thuế TNCN, bảo hiểm nhân thọ 5 triệu tháng trừ TNCN được bao nhiêu, trần 3 triệu bảo hiểm hưu trí bổ sung là gì, NSDLĐ đóng hưu trí bổ sung cho NLĐ trừ TNCN thế nào, cá nhân cư trú đóng BH ở nước ngoài trừ TNCN được không, cách chuẩn bị chứng từ trừ bảo hiểm TNCN, từ 1/9/2026 BHXH thay đổi gì, NĐ 283/2026 xử phạt BHXH tăng bao nhiêu, cách nhận lương hưu qua VNeID, BHXH có quyền truy cập dữ liệu thuế TNCN không.
Văn bản pháp lý liên quan: Nghị định 253/2026/NĐ-CP (điểm a khoản 2 Điều 46 - khoản trừ TNCN), Luật Bảo hiểm xã hội 2024 (Điều 17 - quyền cơ quan BHXH), Kế hoạch 3115/KH-BHXH năm 2026 (CCCD thay mã BHXH), Công văn 1804/BHXH-QLT năm 2025, Nghị định 283/2026/NĐ-CP (xử phạt VPHC BHXH), Nghị định 320/2026/NĐ-CP (VNeID sửa NĐ 69/2024), Luật Thuế TNCN 2025.
SmartAcc khuyến nghị: 5 việc kế toán tiền lương cần làm ngay: (1) cập nhật CCCD của toàn bộ NLĐ trên hệ thống BHXH TRƯỚC 01/9/2026 — trường hợp sai lệch phải phối hợp bổ sung để không bị gián đoạn tra cứu; (2) rà soát bảng lương xác định đúng 9 khoản trừ TNCN theo Điều 46 NĐ 253/2026 — đặc biệt lưu ý trần 3 triệu/tháng cho HƯU TRÍ BỔ SUNG (bao gồm cả NSDLĐ + NLĐ đóng), hưu trí tự nguyện, nhân thọ; (3) tối ưu phúc lợi cho NLĐ bằng cách cấu trúc đủ 3 loại bảo hiểm có trần → tối đa 9 triệu/tháng trừ khỏi TNCN; (4) chuẩn bị phương án tuân thủ NĐ 283/2026/NĐ-CP (hiệu lực 10/09/2026) với mức phạt cao hơn và thẩm quyền Cục trưởng Cục tiền lương-BHXH mở rộng; (5) LƯU Ý cơ quan BHXH được nhận DỮ LIỆU CHI PHÍ TIỀN LƯƠNG từ CQT (Điều 17 Luật BHXH 2024) — chênh lệch giữa lương chịu TNCN và lương đóng BHXH sẽ bị soi kỹ, có thể truy thu 32% BHXH cho phần chênh. Xem thêm: Thuế TNCN phụ cấp điện thoại, đi lại, nhà ở và BHXH và Cẩm nang tính thuế TNCN theo Luật TNCN 2025. Cần tư vấn: hotline SmartAcc 0936 468 469.
Cần tư vấn miễn phí về thuế tncn?
Đội ngũ chuyên gia SmartAcc sẵn sàng hỗ trợ bạn 24/7.
Tư vấn miễn phí →